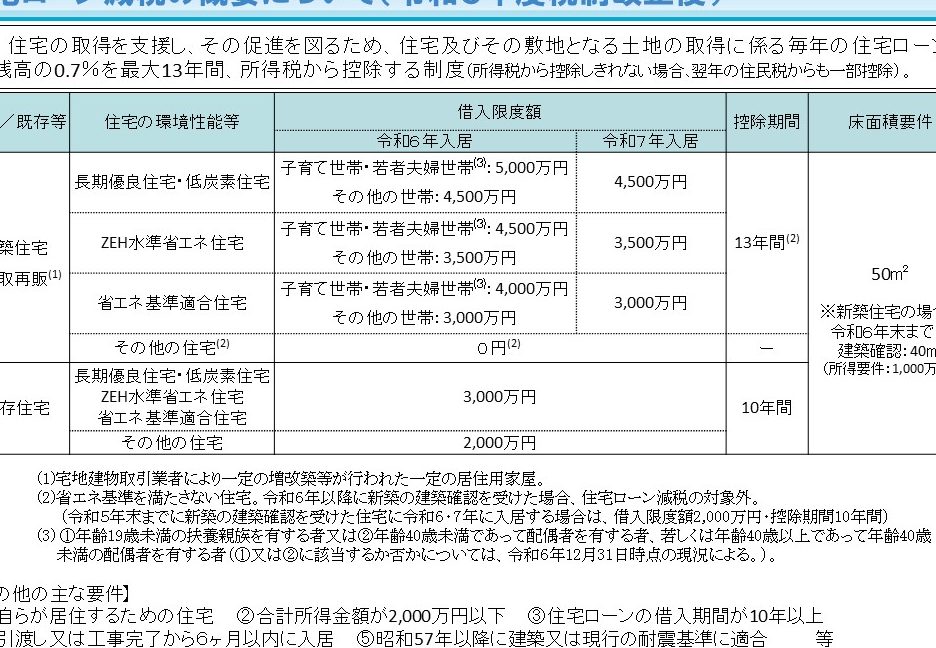
私たちが家を購入する際、長期優良住宅の住宅ローン控除は重要なポイントです。この制度は、住宅取得の負担を軽減するために設けられていますが、具体的にどのくらいの期間控除が受けられるのか、疑問に思う方も多いのではないでしょうか。長期優良住宅を選ぶことで、私たちは将来的な資産価値を高めるだけでなく、税制上のメリットも享受できます。
長期優良住宅とは
長期優良住宅とは、国が定める基準に基づいて、ライフサイクルを通して良好な住環境を提供する住宅のことです。私たちは、この住宅の特徴を理解することで、選択肢を明確にできます。
定義と特性
長期優良住宅の定義には、以下のような特性があります。
- 耐久性が高い:使用材料や工法が厳選され、長期間使用可能。
- 省エネルギー性能:高効率の断熱材や設備を導入して、エネルギー消費を抑える。
- 維持管理の容易さ:必要なメンテナンスがしやすく、新たな価値を保つ。
これらの特性が、長期にわたって良好な居住性を保証します。
取得のメリット
長期優良住宅を取得するメリットは多岐にわたります。
- 税制優遇:住宅ローン控除が適用され、税負担が軽減されます。
- 資産としての価値:将来的に資産価値が高まりやすいとされています。
- 快適な生活環境:高い省エネ性能により、光熱費の節約も期待できます。
住宅ローン控除の概要
住宅ローン控除は、住宅取得にかかる経済的負担を軽減するための制度です。この制度により、多くの家購入者が税の軽減を受けられます。
仕組みと対象
住宅ローン控除は、住宅を購入した際の借入金に対して適用されます。控除対象となるには、以下の条件が必要です:
- 住宅の種類: 新築や中古の住宅
- 借入先: 銀行や信用金庫などの金融機関
- 入居要件: 購入後、一定期間内に居住を開始すること
このような要件を満たすことで、住宅ローン控除を受けられます。私たちが計画的に住宅を取得する際、これらの条件を確認することが重要です。
控除額の計算方法
住宅ローン控除の額は、ローン残高によって計算されます。具体的な計算式は以下の通りです:
- 控除率: 年間控除額は、借入残高に対して1%が一般的です(ただし、特例適用の場合は異なる)。
- 控除額上限: 通常、控除額は最大40万円/年とされているが、長期優良住宅の場合、最大50万円/年に引き上げられることもあります。
長期優良住宅の住宅ローン控除
長期優良住宅の住宅ローン控除は、住宅取得を助ける制度です。この制度には、いくつかの適用条件があります。
適用条件
長期優良住宅の住宅ローン控除を受けるには、特定の条件を満たす必要があります。具体的には以下の要件があります。
- 新築または中古の長期優良住宅を購入すること
- 住宅ローンを金融機関から借入れすること
- 購入後、一定期間内に居住を開始すること
- 所得が一定の範囲内であること
これらの条件を満たすことで、控除の恩恵を受けられます。
控除対象期間
控除対象の期間は、住宅ローンを組んでから最大で13年間です。初年度には、居住開始の年から控除が始まります。その後は、毎年控除額が適用されます。例えば、借入残高が大きい年は控除額も増えます。控除額は年間最高50万円となりますので、長期的な計画を立てる際にはこれを考慮することが重要です。
他の控除制度との比較
長期優良住宅の住宅ローン控除について、他の控除制度との際立った違いを理解することは重要です。特に、控除内容や適用条件が異なる場合があります。
通常の住宅ローン控除
通常の住宅ローン控除は、一般的に住宅取得にかかる経済的負担を軽減する制度です。購入から一定の期間内に居住を開始し、借入れた住宅ローンの残高に基づいて年間1%の控除が受けられます。控除対象となる期間は最長で10年間と定められています。このため、控除される額は通常の住宅の方が長期優良住宅より少ないことが多いです。
結論
長期優良住宅の住宅ローン控除は私たちにとって非常に魅力的な制度です。この控除を活用することで経済的負担を軽減しながら、快適な住環境を手に入れることができます。最大13年間の控除期間は、長期的な資産形成にも寄与します。
また控除額の上限が50万円に引き上げられることから、長期優良住宅を選ぶことは賢明な選択と言えるでしょう。私たちの住宅取得計画において、この制度をしっかりと理解し活用することが、より良い未来を築く手助けになります。