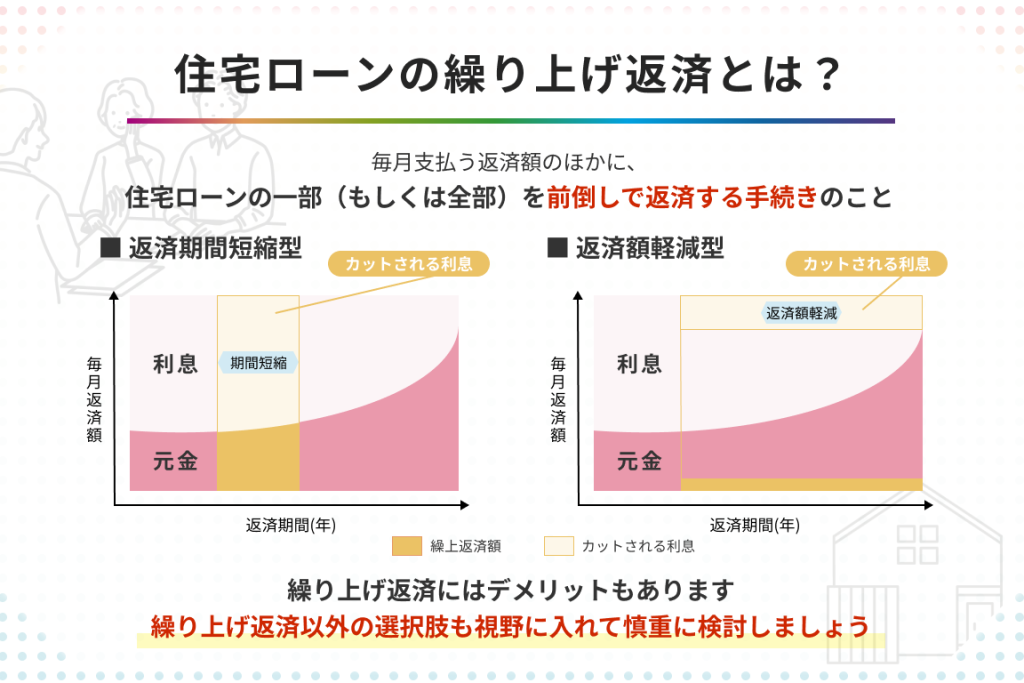
住宅ローンの繰り上げ返済を考えている私たちにとって、「住宅ローン 繰り上げ返済 いつ」という疑問は非常に重要です。繰り上げ返済をすることで、利息を減らし、返済期間を短縮することができる一方、最適なタイミングを見極めることが成功の鍵となります。
住宅ローン 繰り上げ返済の概要
住宅ローンの繰り上げ返済は、借入金の一部または全額を、指定された返済期間より早く返済することを指します。繰り上げ返済することで、利息の負担を軽減し、全体の返済額を減らすことが可能です。利息は通常、借入残高に基づくため、早期に返済すると賢い選択になります。
繰り上げ返済には主に2つのタイプがあります。ひとつは「元本返済型」で、もうひとつは「返済期間短縮型」です。元本返済型では、返済を行うことで元本が減り、今後の利息が少なくなります。一方、返済期間短縮型は、毎月の返済額が変わらない場合でも、返済期間が短縮されます。どちらの方法も、私たちの返済計画において重要です。
繰り上げ返済の
タイミングは、私たちのライフスタイルや経済状況に依存します。例えば、ボーナス時期や収入の変動があるときに行うと効果的です。また、繰り上げ返済を行うことで、他の金融商品への投資機会を失う可能性もあるため、慎重に考慮する必要があります。
繰り上げ返済のメリット
繰り上げ返済には、いくつかの重要なメリットがある。これにより、住宅ローンの管理がより効率的になる。
利息の軽減
繰り上げ返済によって、利息の総支払額が大幅に減少する。借入金の元本を早期に減らすことで、残りの金額にかかる利息も少なくなる。以下は、利息軽減の具体的な例である。
- 例えば、借入金が3000万円で、金利が1.5%の場合、繰り上げ返済を行うことで、支払う利息が数十万円も節約できることがある。
- 利息の軽減は、特に高金利のローンでは顕著に現れる。
借入期間の短縮
繰り上げ返済をすることで、借入期間を短縮できる。これにより、あらかじめ設定した返済プランに対して、より早く自由な資金を得ることが可能になる。以下に、借入期間短縮の利点を示す。
- 例えば、30年ローンの場合、繰り上げ返済を行うことで、5年から10年短縮することができる。
- 早期に完済することで、精神的な負担が軽減され、生活の質が向上する。
繰り上げ返済を行うタイミング
繰り上げ返済は、住宅ローンを効率的に管理するための重要な手段です。適切なタイミングで行うことが、今後の返済に大きく影響します。
経済状況の変化
経済状況の変化は、繰り上げ返済を行う重要な要因です。具体的には、以下のような状況を考慮します。
- 収入の増加: 収入が増えた場合、余剰金を繰り上げ返済に充てることが可能になります。これにより、毎月の支出を軽減し、利息負担を減少させられます。
- ボーナスの支給: 年に一度のボーナスや特別手当を利用することで、一括返済ができ、通常の返済計画を一時的に圧縮できます。
- 失業や減収: 収入が減少した場合、繰り上げ返済を一時停止する選択肢も考えられます。今後の収入見込みを考慮して行動を決めることが大切です。
これらの経済的要因をしっかりと把握し、最適なタイミングを見つけることが重要です。
返済計画の見直し
返済計画の見直しは、繰り上げ返済を行う際に必須です。計画を定期的にチェックし、以下の点に注意を払います。
- 利率の変更: 住宅ローンの金利が引き下げられた際、借入条件が緩和されることがあります。これに伴い、従来の返済計画を見直すことが賢明です。
- ライフスタイルの変化: 結婚や子供の誕生など、生活環境が変わると、追加の支出が発生します。この場合、返済計画の調整が必要です。
- 借入残高の変化: 借入残高が減少していく中で、どのタイミングで返済を行うか再評価することで、最適な資金活用が実現します。
繰り上げ返済の注意点
繰り上げ返済は利息軽減の手段として魅力的だが、注意が必要な要素も存在する。ここでは、特に意識すべきポイントを挙げる。
手数料について
繰り上げ返済を行う際、手数料が発生する場合がある。多くの金融機関では、繰り上げ返済手数料がかかることがあるため、事前に確認が必要だ。具体的には、以下の点に留意することが重要だ。
- 手数料は金融機関によって異なる。
- 一部の金融機関では、繰り上げ返済に対して手数料が免除される場合がある。
- 長期的な利息軽減と手数料のバランスを評価することが必要だ。
手数料が利息軽減メリットを超える場合、繰り上げ返済の効果が薄れることもある。
余裕資金の管理
繰り上げ返済をしながら、余裕資金の管理も重要なファクターだ。単にローンを返済することに集中するあまり、他の必要経費が不足するリスクがあるからだ。以下の管理ポイントを考慮しよう。
- 必要な生活費や予備資金を確保してから繰り上げ返済を計画する。
- 繰り上げ返済後も急な支出に耐えうる資金を用意する。
- 緊急事態に備えて、貯蓄額を見直す必要がある。
結論
住宅ローンの繰り上げ返済は私たちの経済的負担を軽減し生活の質を向上させる有効な手段です。しかしそのタイミングや方法を慎重に選ぶことが成功の鍵となります。ライフスタイルや経済状況に応じた計画的なアプローチが必要です。
また手数料や余裕資金の管理も忘れずに行いましょう。これらの要素を考慮し最適なタイミングで繰り上げ返済を実施することで、私たちの住宅ローンの管理がより効率的になります。賢い選択が未来の安心につながります。