私たちが家を買うとき、最も重要な要素の一つが住宅ローンです。特に、若い世代や初めて家を購入する人にとって、どのようにローンを選ぶかは大きな課題です。情報が溢れる中で、正しい選択をするためには何が必要でしょうか?
住宅ローン なんjの概要
住宅ローンは、家を購入するための借入金の一種です。特に初めて家を買う方には、適切な選択が求められます。若い世代は、無理のない返済プランを立てられるかどうかが重要です。このセクションでは、住宅ローンの特徴や処理方法について詳しく解説します。
住宅ローンの種類は多く、代表的なものには以下があります。
- フラット35:長期固定金利を提供し、返済計画が立てやすい。
- 変動金利型:金利が変動するため、金利が低いときに有利になる可能性がある。
- 短期固定金利型:数年ごとに金利が見直される。
私たちは、これらの選択肢を理解することで、より適切な住宅ローンを選択できます。選択肢が増えることで、リスクを分散できるからです。
また、住宅ローンの 審査基準も重要です。一般的に、以下の条件が審査に影響します。
- 年収:安定した収入が求められる。
- 職業:正社員や公務員は有利とされる。
- 借入額:年収に対する借入額の割合が重要。
これらを考慮すると、私たちの収入や雇用形態によって、選べるローンが変わることがあります。しっかりと情報を得ることが重要です。
さらに、返済計画の立て方も重要な要素です。返済額は、月々の家計にどのように影響するか確認しなければなりません。例えば、利率が上昇した場合や収入が減った場合のシミュレーションが必要です。
特に注意すべきポイントは、返済期間です。一般的に30年の設定が多いですが、私たちのライフプランに合わせた期間を選ぶことが大切です。また、借入時の金利だけでなく、将来的な金利変動にも備える必要があります。
住宅ローンの種類
住宅ローンには、さまざまな種類があり、それぞれの特徴や利点を理解することが重要です。主に、固定金利型と変動金利型、短期固定金利型のローンが存在します。これらの選択肢を比較することで、より自分に合った住宅ローン選びが可能です。
固定金利型
固定金利型の住宅ローンは、借入期間中に金利が変わらない特徴があります。このため、毎月の返済額が安定し、資金計画が立てやすいです。一般的な期間は、15年から35年までの設定があります。例えば、35年間の固定金利型住宅ローンを選択した場合、借入時の金利が変わることなく続きます。これにより、金利の上昇リスクを回避できるのが大きな利点です。また、長期間にわたる安定した返済を希望する方に適しています。
住宅ローンの申請プロセス
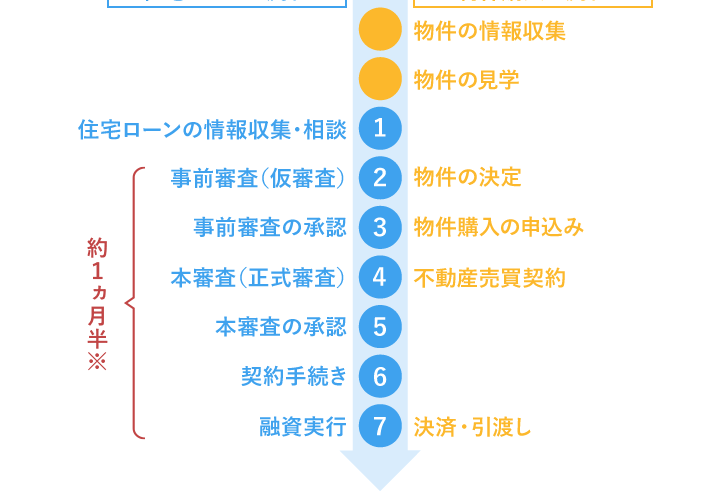
住宅ローンを申請するプロセスは複数のステップから成り立っています。正しい情報を揃えることが重要です。以下に、その具体的な内容を解説します。
必要書類
住宅ローン申請にあたって、以下の書類を準備します。
- 本人確認書類: 運転免許証やパスポートなど、本人であることを証明します。
- 収入証明書: 源泉徴収票や給与明細書が必要です。これにより、安定した収入が確認されます。
- 住民票: 現住所を証明するための書類です。
- 借入申込書: 金融機関が用意したフォーマットに記入します。
- 物件条件の資料: 購入しようとする物件の情報を含んだ書類が必要です。
これらの書類は正確に提出することで、スムーズな審査が期待できます。
審査基準
住宅ローンの審査基準は厳格です。金融機関は以下の要素を考慮します。
- 年収: 借入額との比率が重視されます。一般的に、年収の25%以下の返済額が望ましいです。
- 職業: 職種や勤務形態が安定しているかどうかも影響します。正社員の方が評価されやすいです。
- 返済負担率: 毎月の返済額が年収に対してどの程度かを評価します。
- 信用情報: 過去の返済履歴に基づき、信頼性が判断されます。
住宅ローンのメリットとデメリット
メリット
- 資産形成: 住宅ローンを利用することで、自分の資産としての不動産を所有できます。これは将来的に財産を増やす手段にもなります。
- 安定した住まい: 自分の家を持つことで、賃貸と異なり、家賃の変動に左右されない安定した住環境が得られます。
- 税制優遇: 住宅ローン控除などの税制優遇が適用されるため、実質的な負担が軽減されます。これにより、返済計画が立てやすくなります。
- 長期的な投資: 不動産市場が成長する際には、物件の価値が上昇する可能性があります。これにより、ローンを返済しながら資産を増やすことができます。
デメリット
- 返済負担: 住宅ローンを組むことで、長期間にわたり返済が必要になります。特に、金利が変動する場合は負担が増すこともあります。
- 維持管理費用: 自宅には、税金や保険料、修繕費用などの維持管理が伴います。これらの費用が計画外に発生することもあります。
- 資産流動性の低下: 不動産は流動性が低く、売却までに時間がかかることがあります。このため、急な資金需要に対応できない場合もあります。
- 審査基準の厳しさ: 住宅ローンを取得する際の審査は厳格です。年収や信用情報など、多くの要素が影響するため、スムーズに承認されるとは限りません。
住宅ローンの返済計画
住宅ローンの返済計画は、家計管理において重要な要素です。返済計画を立てることで、無理のない返済が可能になります。
返済方法
返済方法には、主に以下の種類があります。
- 元利均等返済: 毎月の返済額が一定で、元金と利息をあわせた金額を返済する方法です。初期の負担が少なく、計画が立てやすい面があります。
- 元金均等返済: 毎月の元金部分が一定で、利息部分は残高に応じて変動します。初期は負担が大きいですが、返済が進むにつれて負担が軽減します。
- 変動金利型返済: 金利が市場金利に応じて変動し、返済額が変わる方法です。金利が下がれば支払いが軽くなりますが、逆に上がるリスクもあります。
選ぶ返済方法によって、支払いの安定性や将来の負担が変わることを忘れないようにしましょう。
返済期間
返済期間は、住宅ローンの選択において重要な要素です。一般的な返済期間は、10年から35年の間で設定されます。通常、返済期間が長いほど毎月の返済額は少なくなりますが、総支払額が増える点には注意が必要です。
- 短期間返済: 10年や20年のように短期間の場合、利息負担が少なくなり、早く借入金を返済できます。
- 長期間返済: 30年や35年のような長期間返済は、毎月の負担が軽くなりますが、利息の支払いが増えます。
住宅ローン なんjの最新トレンド
最近の住宅ローン市場では、金利の動向や借入条件が大きく変化しています。私たちは、特に注目されるいくつかのトレンドを以下にまとめました。
- 金利の変動: 低金利が続いているため、多くの借入者が固定金利型のローンを選んでいます。変動金利型の利率も低下しており、一時的な金利上昇リスクを考慮しつつ利用する選択もあります。
- 借入額の上限: 住宅購入価格の上昇に伴い、金融機関は借入額の上限を見直しています。私たちは、年収に基づく借入額の割合を理解し、適切な借入額を選ぶことが肝心です。
- リモートワークの影響: リモートワークの普及により、住宅購入を検討する地域が広がっています。これに伴い、郊外や地方都市での住宅需要が増加しつつあります。
- デジタル化の進展: 申請手続きがオンラインで簡便化され、必要書類の提出がスムーズに行えるようになっています。私たちは、デジタル化された情報を活用して、迅速な手続きが可能です。
- 環境に配慮した住宅ローン: 環境意識の高まりから、エコ住宅を購入する際に優遇金利が適用されるローンが増加しています。このような選択肢は、私たちがより良い住宅を選ぶ手助けとなります。
結論
住宅ローンの選択は私たちの未来に大きな影響を与えます。特に若い世代や初めて家を購入する方にとっては慎重な判断が求められます。多様なローンの種類や審査基準を理解し、自分たちのライフプランに合った返済計画を立てることが重要です。
最近の市場動向やオンライン申請の利便性を活用しながら、エコ住宅の選択肢も考慮に入れることで、より良い住宅購入が実現できるでしょう。私たちが正しい情報をもとに行動することで、安心して新たな一歩を踏み出せるはずです。