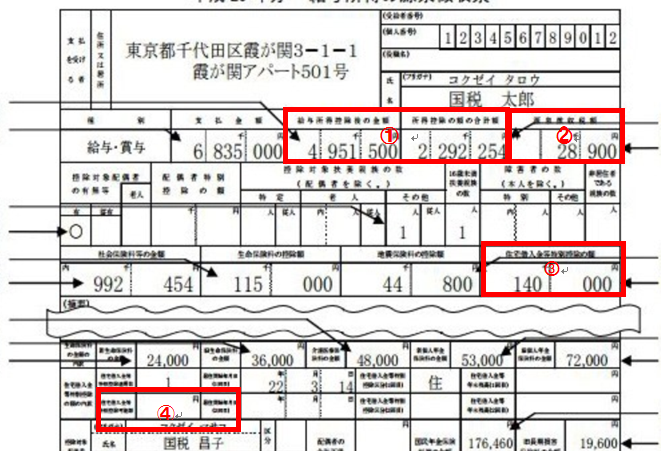
住宅ローンを利用している私たちにとって、年末調整での控除は見逃せないポイントです。住宅ローン控除で年末調整でいくら戻ってくるのか</strong、知っていますか?この控除を上手に活用すれば、毎年の税金が大幅に軽減される可能性があります。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を購入する際に利用できる税金の軽減制度です。これにより、税負担が軽くなり、経済的なメリットを得られます。
住宅ローン控除とは
住宅ローン控除は、年末調整で適用される控除の一種です。控除の内容は、住宅ローンの残高に基づいており、返済期間中に毎年一定額の税金が控除されます。具体的には、住宅ローンの借入残高の1%が控除対象となります。たとえば、借入残高が2,000万円の場合、年間20万円の控除が可能です。この制度は、初めて住宅を購入した人や、中古住宅を購入した人にも適用されます。
控除の対象となる住宅
控除の対象となる住宅は、一定の要件を満たす必要があります。以下は主な要件です。
- 主な居住用: 控除対象住宅は、本人が居住するための家である必要があります。
- 住宅の種類: 新築住宅だけでなく、中古住宅も対象です。ただし、中古住宅には築年数や購入時期の制限があります。
- 取得時期: 住宅ローン控除を受けるには、対象住宅を一定の期間内に取得する必要があります。例えば、2022年12月末までに取得した住宅に対して控除が適用されます。
年末調整の仕組み
年末調整は、税金計算の重要なプロセスであり、毎年行われる。この手続きにより、控除が適用され、税金が正しく徴収される。特に、住宅ローン控除を利用することで、私たちの負担を軽減することが可能だ。
年末調整の目的
年末調整の主な目的は、年収に基づく税金の過不足を正確に調整することだ。私たちが受け取る給与から予め源泉徴収された税金が、総所得に対して適切であるかを確認する。また、控除を適切に反映させることで、税金を正確に引き下げられる。さらに、年末調整により、私たちが受けるべき還付金が明確になる。
年末調整の流れ
年末調整は通常、次の流れで進行する。
- 必要書類の提出: 私たちは、年末調整に必要な書類を提出する。この中には、生命保険料控除証明書や住宅ローン控除申告書などが含まれる。
- 税額計算: 会社の担当者が、私たちの年間の総収入と控除額をもとに税額を計算する。
- 還付金の通知: 計算結果に基づき、還付金や不足分を通知される。還付金がある場合、私たちの口座に振り込まれる。この過程を通じて、年末調整は正当な税負担を確保するだろう。
住宅ローン控除の計算方法
住宅ローン控除の計算方法について具体的な情報を提供します。控除額は、住宅ローンの借入残高や控除率に基づいて決まります。
控除額の計算
控除額の計算は、住宅ローンの借入残高に1%を掛けることで簡単に算出できます。例えば、借入残高が2,000万円の場合、控除額は以下のようになります。
- 借入残高: 2,000万円
- 控除率: 1%
- 控除額: 2,000万円 × 1% = 20万円
さらに、控除額には上限が設けられているため、この計算がそのまま適用されるわけではありません。控除可能な最大額や適用条件について詳しい確認が必要です。
必要な書類
住宅ローン控除を受けるためには、いくつかの書類が必要です。主な必要書類は次の通りです。
- 住宅借入金等特別控除申告書: 控除の申請に必要です。
- 登記事項証明書: 住宅の登記情報を証明します。
- 住宅ローンの残高証明書: 銀行などからの発行が必要です。
- 本人確認書類: 身分証明書のコピーが必要です。
実際に戻ってくる金額
住宅ローン控除を利用することで、年末調整で戻ってくる金額は、利用者の状況によって異なる。控除額は、住宅ローンの借入残高に基づいて計算され、その具体的な金額は年々変動する。
戻ってくる金額の例
具体的な例を挙げると、借入残高が3,000万円の場合、控除額は30万円となる。この控除額は、税金が還付される際の基準となり、年末調整において大きな役割を果たす。さらに、借入残高が新築住宅と中古住宅で異なるため、以下にいくつかの状況を示す。
- 新築住宅: 借入残高2,500万円 -> 控除額25万円
- 中古住宅: 借入残高3,500万円 -> 控除額35万円
- 新築住宅: 借入残高4,000万円 -> 控除額40万円
このように、住宅ローン控除の利用によって戻ってくる金額は多岐にわたる。
影響を与える要因
戻ってくる金額は、いくつかの要因によって影響を受ける。主な要因は以下の通りだ。
- 借入残高: 借入金額が大きいほど控除額は増える。
- 住宅購入時期: 住宅ローン控除の適用は、年ごとに異なる要件がある。
- 居住要件: 控除の適用には、実際に居住していることが求められる。
- 税率: 所得税率が変動することで還付金の実際の金額が変わる。
結論
住宅ローン控除は、私たちが年末調整で受けられる大きなメリットです。この控除を活用することで、税金を軽減し、還付金を得るチャンスが広がります。借入残高に基づいた控除額は年ごとに変動しますが、しっかりとした計算と必要書類の準備があれば、私たちの負担を大幅に減らすことが可能です。
住宅購入を検討している方や既に購入した方は、年末調整を通じてこの制度を最大限に活用することが重要です。適切な手続きを行い、税金の還付を受けることで、より快適な住まいを手に入れる一助となるでしょう。