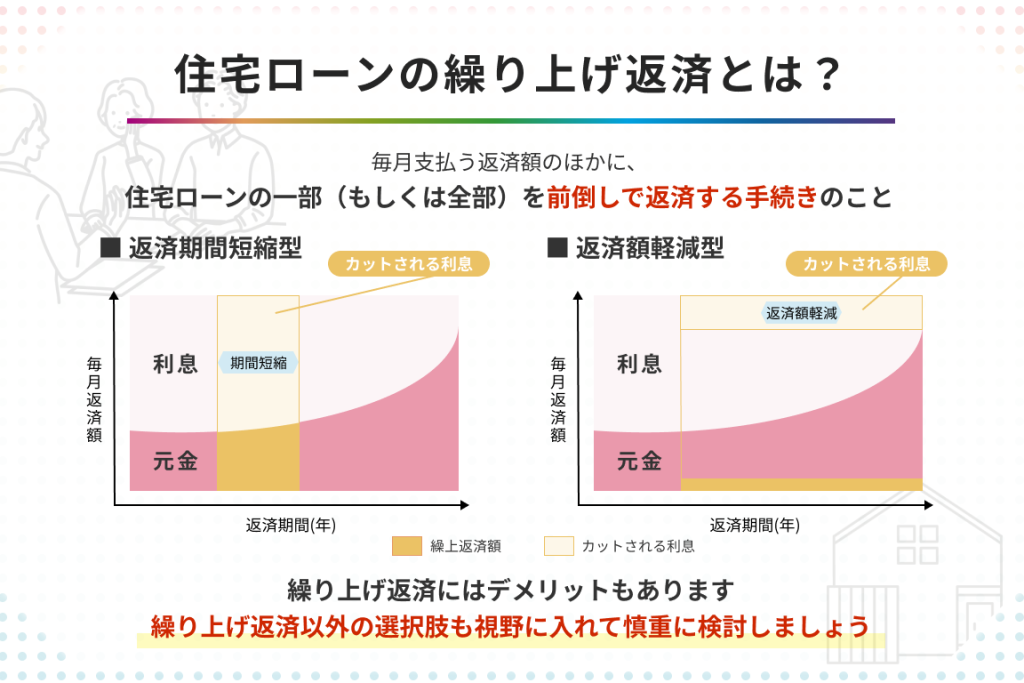
住宅ローンの繰り上げ返済を考えている私たちにとって、どの月に返済を行うのが最も得なのかは非常に重要なポイントです。繰り上げ返済をするタイミングによって、利息の軽減や返済期間の短縮が大きく変わるからです。特に、年末やボーナス時期など、資金に余裕がある時期を狙うことで、より効果的に返済を行えます。
住宅ローンの繰り上げ返済の基本
住宅ローンの繰り上げ返済とは、借り入れた住宅ローンの元本を早めに返済することを指します。返済のタイミングや金額によって、利息の減少や返済期間の短縮を図ることが可能です。
繰り上げ返済とは
繰り上げ返済は、通常の返済とは別に行う追加の返済です。これにより、元本が減るため、利息の負担が軽減されます。特に、後の返済額や期間に対する影響が大きいです。例えば、利息が高い住宅ローンの場合、繰り上げ返済を行うことで、返済全体のコストを削減できます。
繰り上げ返済のメリット
繰り上げ返済には、複数のメリットがあります。これらのメリットは次のとおりです。
月ごとの特性
住宅ローンの繰り上げ返済は、月ごとに異なる特性を持っています。各季節によって返済の効果や利点が変わるため、しっかりと理解しておくことが重要です。
春の返済
春は新年度の始まりであり、多くの人が新しい計画を立てる時期です。この時期に繰り上げ返済を行うことで、年間の利息を早めに軽減できます。例えば、4月にボーナスがある場合、その資金を利用して繰り上げ返済をすることが効果的です。これにより、年間の総返済額が大きく減少します。
夏の返済
夏はボーナスが支給されることが多いシーズンです。ボーナスを活用した繰り上げ返済は、元本を一気に減らすチャンスになります。特に、7月や8月の支出が少ない月に行うと、家計に優しい返済方法が実現します。また、暑さで外出を控えるため、計画的な資金管理が可能になります。
秋の返済
秋は、年末に向けた資金計画を見直す時期です。定期的な見直しを通じて、返済計画を最適化することができます。9月や10月に余裕がある場合、繰り上げ返済を行うことで、冬のボーナス時に向けた資金準備が整います。また、このタイミングで行うと利息軽減効果も期待できます。
住宅ローンの見直し時期
住宅ローンを見直す時期は、返済の方法や条件に大きな影響を与えます。各種の要因を考慮することで、最適なタイミングを見つけられます。
年度末の影響
年度末は、資金計画や家計の見直しに好適な時期です。多くの人がボーナスを受け取りやすく、余剰資金が生まれます。繰り上げ返済を行うと以下の利点があります。
- 利息の軽減: 早めの返済により、元本が減少し、利息が軽くなります。
- 返済期間の短縮: 全体の返済期間が短くなり、負担の軽減が期待できます。
また、年度末に返済を見直すことで、翌年度の資金計画を立てやすくなります。そして、の場合によっては、税制面でのメリットも得られるかもしれません。
税制改正の可能性
税制改正は、住宅ローンの借り入れや返済に影響を与える要因の一つです。税制が変われば、住宅ローンの控除などの効果が変動します。例えば、以下の点を考える必要があります。
- 控除額の変動: 返済時期によって控除が受けられなくなる可能性があります。
- 金融機関の政策変更: 税制改正に対応する形で、金融機関が提供する商品や金利が変更されることがあります。
返済シミュレーション
返済シミュレーションは、繰り上げ返済を行う際の効果を把握するための重要な手段です。これにより、実際の返済額や返済期間にどのような影響が出るかを理解できます。
シミュレーションの方法
シミュレーションを行う際、以下のステップに従うと良いでしょう。
- 借入金の元本や利率、残りの返済期間を確認。これらの情報が基礎データとなります。
- 返済額を設定。どれぐらいの金額を繰り上げて返済するかを決めます。
- シミュレーションツールを利用。住宅ローンシミュレーターを使うと、簡単に返済額の変化を計算可能です。
- 結果を分析。シミュレーション結果に基づいて、次の戦略を考えます。
これらの手順を追うことで、具体的な数値が把握でき、より賢い返済計画が立てられます。
各月ごとの影響比較
各月の繰り上げ返済の影響を比較することは非常に重要です。以下に、その一般的な影響を示します。
| 月 | 特性 | 利息軽減効果 |
|---|---|---|
| 1月 | 年初で資金に余裕がある。 | 利息負担が減少し、年間の利益が大きい。 |
| 4月 | 新年度開始でボーナス利用が可能。 | 繰り上げ返済により、早期の元本減少。 |
| 6月 | 夏のボーナスで追加返済がしやすい。 | 費用が少ない月に効果的な繰り上げが可能。 |
| 10月 | 資金計画を見直す良い時期。 | 秋の支出を抑えて、効率的な計画が立てられる。 |
| 12月 | 年末の資金確保で繰り上げ返済のチャンス。 | 大きな利息削減が期待できる。 |
結論
住宅ローンの繰り上げ返済はタイミングが非常に重要です。特にボーナス時期や年度末など資金に余裕がある時期を狙うことで、利息の軽減や返済期間の短縮が期待できます。各月ごとの特性を理解し、効果的な返済計画を立てることが私たちの将来の負担を軽くする鍵となります。
また、シミュレーションツールを活用することで、具体的な数値を把握し、賢い選択が可能になります。これにより、住宅ローンの返済をより効率的に進めていくことができるでしょう。私たちの家計を見直し、最適なタイミングで繰り上げ返済を行うことが、未来の安心につながります。