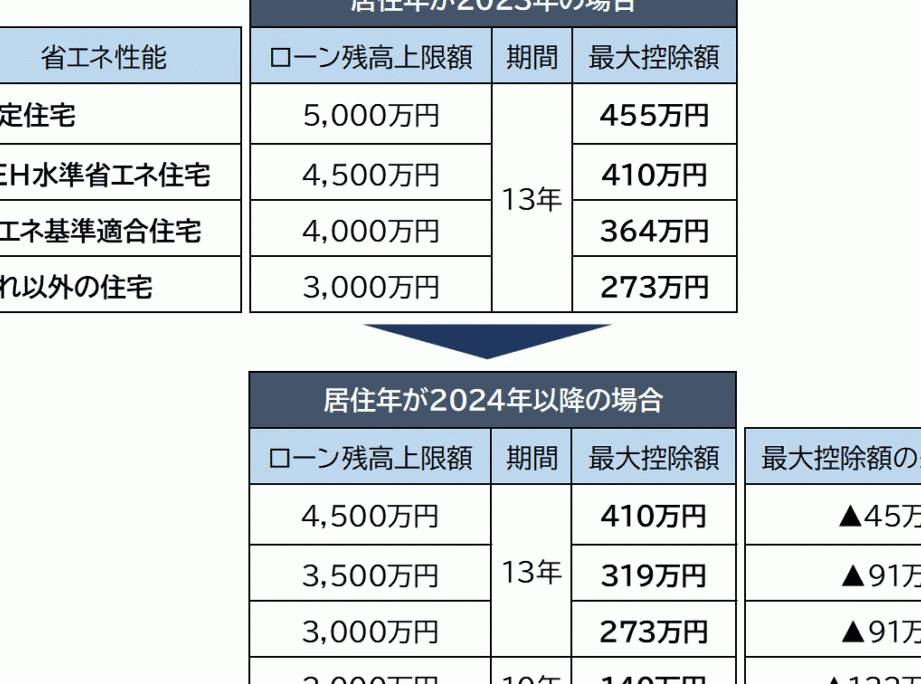
住宅ローンを利用している私たちにとって、控除の引き下げは大きな影響を与える問題です。特に、住宅ローン控除の引き下げがいつから始まるのかを知ることは、将来の家計に直結します。これからの生活設計を考える上で、重要な情報となるでしょう。
住宅ローン控除引き下げの概要
住宅ローン控除の引き下げは、私たちの家計に直接的な影響を与える重要な変更です。控除の具体的な引き下げが行われるのは、2024年から始まります。この変更により、控除額の低減が見込まれ、利息の負担が増加する可能性があります。
例えば、現在の制度では、年末の住宅ローン残高の1%が控除されます。しかし、引き下げ後は、この率が0.8%に変更されるとのことです。これに伴い、控除を受けられる金額が減るため、私たちの税負担が増えることになります。
さらに、控除対象となる借入限度額も見直されます。たとえば、新しい基準では、1,000万円以上の借入に対しての控除が適用される場合があります。これにより、特に高額なローンを借りる私たちにとって、影響は大きくなります。
引き下げの背景
引き下げの背景には、経済状況の変化や政府の方針があります。これらの要因が、住宅ローン控除の見直しに影響を与える重要な要素です。
経済状況の変化
経済状況の変化により、住宅ローン控除の引き下げは避けられない選択肢として浮上しました。例えば:
- インフレ率の上昇:日本のインフレ率は、数年ぶりの高水準に達しており、政府は金融政策の見直しを迫られています。
- 利率の変動:金利の上昇は、住宅金融市場にも影響を及ぼし、借入時の費用が増しています。
- 収入の停滞:一部の層では収入の伸びが鈍化しており、住宅購入の際の負担が増える傾向があります。
このように、経済全体が厳しい状況にある中で、控除の引き下げが決定されたのです。
政府の方針
政府の方針も、引き下げに大きく関わっています。具体的には:
- 財政健全化の推進:政府は、支出を削減し、財政の健全性を保つために様々な見直しを行っています。
- 住宅市場の安定化:過度な控除が市場を歪める可能性があるため、適正化が求められました。
- 投資促進策:住宅市場ばかりでなく、全体的な経済成長を促進するための政策も検討されています。
引き下げの具体的な時期
住宅ローン控除の引き下げは2024年から行われる。これにより、控除対象が大幅に変更されることとなるため、注意が必要だ。
施行開始日
2024年4月1日から控除率が1%から0.8%に引き下げられる。具体的には、年度の初めに制度変更が適用される。したがって、この日以降の住宅ローン残高に対して新しい控除率が適用される。
影響を受ける人々
住宅ローン控除の引き下げは、多くの人々に影響を与えます。特に、住宅ローンを利用している家庭や投資家にはその影響が顕著です。控除の引き下げにより、税負担が増加し、家計に与える負担が増します。
家計への影響
住宅ローン控除が引き下げられることで、家計に次のような影響があります。
- 支出の増加: 家計の税負担が大きくなるため、可処分所得が減少します。
- 貯蓄の減少: 税金が増える分だけ、貯蓄に回せるお金が減少する可能性があります。
- 消費の抑制: 経済全体に影響を与え、消費が控えられるケースが増えるかもしれません。
家計に対する影響は、特に低収入層や子育て世帯に対して深刻になります。影響を最小限に抑えるため、早めの行動が必要です。
不動産市場への影響
住宅ローン控除の引き下げは、不動産市場にも様々な影響を与えます。
- 需要の減少: 税負担が増えることにより、住宅購入の需要が減少することが考えられます。
- 価格の下降: 需要の減少が続くと、不動産価格に影響を与え相場が下落する恐れがあります。
- 投資の減少: 不動産投資を検討している人々の投資意欲が低下するかもしれません。
まとめ
住宅ローン控除の引き下げは、2024年4月1日から施行されます。この変更により、控除率は1%から0.8%に引き下げられ、新しい控除額が適用されます。この影響を受けるのは多くの利用者で、特に住宅ローンを負担する家庭や投資家にとって重要な問題です。
引き下げの背景には経済的な変化や政府の財政政策が存在します。具体的には、インフレの上昇や金利の変動があり、これらが控除の見直しを促しました。このような状況において、多くの家庭が税負担の増加に直面することになります。
また、控除対象の借入限度額も見直され、高額な住宅ローンを借り入れる人々には大きな影響が出る可能性があります。新たな基準によって、1,000万円以上の借入に対してのみ控除が適用される場合があるため、注意が必要です。
税負担の増加は家計に対しての影響も大きく、特に低収入層や子育て世帯には深刻な問題となる可能性があります。支出の増加や貯蓄の減少は避けられず、これにより消費の抑制が引き起こされることが予想されます。
Conclusion
住宅ローン控除の引き下げは2024年4月1日から施行されます。この変更は多くの家庭や投資家に影響を及ぼすため、私たちは早めの対策が必要です。控除率が1%から0.8%に引き下げられることで、税負担が増加し、家計への影響が懸念されます。
特に低収入層や子育て世帯にとっては深刻な問題となる可能性があります。私たちはこの状況をしっかりと把握し、今後の生活設計に役立てる情報を持つことが重要です。経済環境の変化に対応しながら、賢い選択をしていきましょう。