住宅を購入する際に避けて通れないのが、住宅ローンの選択です。特に「固定金利」と「変動金利」のどちらを選ぶべきかは、多くの人にとって大きな悩みです。私たちもその選択に直面したとき、どちらのメリットとデメリットを理解することが重要だと感じました。
住宅ローンの基本
住宅ローンは、多くの人にとって住宅購入時に必要不可欠な金融手段です。各種の選択肢があり、その内容を理解することで適切な選択が可能になります。
住宅ローンとは
住宅ローンは、自宅購入のための借入金です。このローンは保証人や担保が必要で、多くの場合、購入した住宅自体が担保として使用されます。主な目的は、>短期間内に高額な物件を購入するための資金を提供することです。一般的に、ローンの返済は数十年にわたります。
住宅ローンの種類
住宅ローンには、主に以下の種類があります:
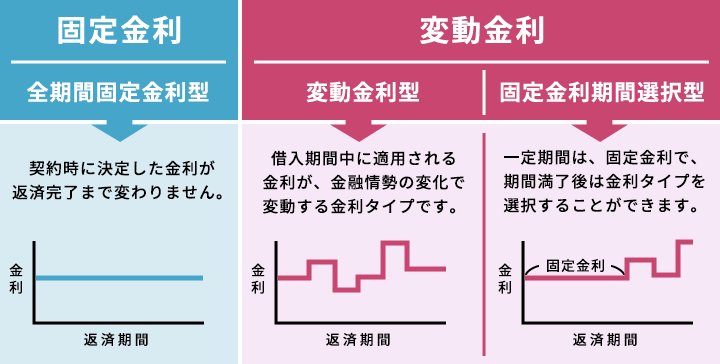
- 固定金利型:金利が返済期間中一定に保たれます。これにより、将来の返済額を正確に把握でき、金利上昇リスクを回避できます。
- 変動金利型:市場の金利に応じて金利が変動します。通常、初期金利が低く設定されることが多いです。ただし、将来的な金利上昇の影響を受ける可能性があります。
- 期間選択型:一定期間固定金利、その後変動金利に移行するタイプです。例えば、最初の5年は固定金利で、その後変動に切り替わります。
固定金利型住宅ローンの特徴
固定金利型住宅ローンは、借入期間中に金利が一定であるローンです。将来の返済額を把握しやすく、長期的な返済計画が立てやすいの特徴があります。以下に、このタイプの住宅ローンのメリットとデメリットを詳しく見ていきます。
メリット
- 安定した返済額: 返済額が変わらないため、家計の計画が立てやすい。
- 金利上昇のリスク回避: 市場金利が上昇しても、影響を受けないため安心感がある。
- 長期的な安心: 契約時の金利が適用されるため、長期間にわたる利率固定が可能。
- 予算管理の容易さ: 毎月の返済額を予測できるため、予算計画が立てやすい。
デメリット
- 初期金利が高め: 変動金利型と比べ、初期金利が高く設定されることが一般的。
- 金利が下がると不利: 将来の金利が低下した場合、返済条件が不利になる。
- 資金繰りの柔軟性欠如: 市場金利の変動に合わせて条件を見直せないため、長期間にわたる柔軟な資金運用が難しい。
- 手数料や諸費用が発生: 契約期間中の見直しができないため、手数料が発生する可能性がある。
変動金利型住宅ローンの特徴
メリット
- 初期金利が低い: 変動金利型は、通常、固定金利型に比べて最初の金利が低く設定されることが多いです。このため、初期の返済負担を軽減できます。
- 将来的な金利低下の恩恵を受けられる: 市場金利が下がる場合、変動金利型の借入金利も下がり、返済額が減少する利益があります。
- 柔軟な返済プラン: 金利が変動することで、利率が有利なタイミングで借り換えを検討したり、融資条件を調整したりできます。
デメリット
- 金利上昇のリスク: 市場金利が上昇すると、返済額も増えるため、家計に大きな影響を与える可能性があります。
- 返済額の不確実性: 将来的な金利の変動によって、毎月の返済額が予測しづらくなるリスクがあります。このため、家計管理が難しくなるかもしれません。
- 長期的な計画が立てにくい: 金利が変動するため、長期的な返済計画を立てることが困難になり、将来的な家計の不安が生じるかもしれません。
固定と変動の比較
住宅ローン選びにおいて、固定金利と変動金利には異なるメリットとデメリットが存在します。私たちがその内容をしっかり理解することは重要です。以下に、金利の変動リスクと長期的な支払い総額について詳しく見ていきます。
金利の変動リスク
変動金利型住宅ローンには常に金利が変わるリスクが伴います。初期金利は低くても、市場の状況によっては返済額が増える恐れがあります。このリスクは、特に長期のローンを選ぶ際に重要です。以下の点を考慮することが必要です。
- 市場金利が上昇した場合、借入金利も上昇する。
- 経済状況によって金利が予測不可能になる。
- 返済計画における不安定さが家計に影響を与える。
私たちは、これらのリスクを理解し、自身の生活に与える影響を見据えることが大切です。
長期的な支払い総額
長期的な支払い総額は、固定金利と変動金利で大きく異なります。固定金利型は初期金利は高めですが、将来的な支払い額は安定しています。一方、変動金利型は初期費用が軽くても、金利が変動するため、最終的な支払い総額が不明確です。
- 固定金利型の特徴
-
毎月の返済額が一貫している。
-
長期的な計画が立てやすい。
- 変動金利型の特徴
-
初期金利は低い。
まとめ
住宅ローンの選択肢として、固定金利と変動金利の特徴を理解することが極めて重要です。固定金利型は、返済期間中に金利が一定であり、将来の返済額が把握しやすいです。しかし、初期金利が高めに設定されることがあり、金利が低下した場合の不利益も考慮する必要があります。
一方、変動金利型は初期金利が低く設定され、返済負担を軽減できます。また、市場金利が下がれば借入金利も下がり、返済額が減少します。しかし、金利上昇のリスクが常に伴い、返済額が不確実となるデメリットがあります。
比較点として、固定金利型では長期的な支払い総額が安定していますが、変動金利型は不確定要素が多いです。私たちのライフスタイルや収入の状況が変わる可能性もあるため、適切な選択を行うことが求められます。また、選択した住宅ローンが将来的な家計に与える影響についても十分に考慮する必要があります。
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。固定金利と変動金利それぞれの特徴を理解し、自分たちのライフスタイルや経済状況に合った選択をすることが求められます。安定した返済を望むなら固定金利が適していますが、低い初期金利を重視するなら変動金利も選択肢となります。私たちのニーズやリスク許容度に応じて、慎重に検討することが大切です。最終的には、将来の家計にとって最も適した選択をすることが、安心した生活につながるでしょう。