住宅を購入する際に避けて通れないのが住宅ローンの金利です。私たちが夢のマイホームを手に入れるためには、金利の理解が欠かせません。金利が高いと、毎月の支払いが増え、長期的には大きな負担になりますよね。では、今の金利はどのくらいで、どのように選ぶべきなのでしょうか?
住宅ローンの基礎知識
住宅ローンの理解は、家を購入する際に非常に重要です。私たちが住宅を購入する際、さまざまな金利や条件を比較検討する必要があります。このセクションでは、住宅ローンの基本的な概念を深掘りします。
住宅ローンとは
住宅ローンは、家を購入するために金融機関から借りるお金です。借りた金額に対して利息が加算され、定期的に返済が求められます。具体的には、以下のポイントが挙げられます。
- 融資の目的: 家を買うための資金調達。
- 返済方法: 毎月の分割払い。
- 利息の発生: 融資金額に対して利息が適用される。
住宅ローンを利用すると、高額な購入が可能になりますが、長期的には返済計画が重要です。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。それぞれの特徴や条件を理解することが、最適な選択につながります。以下は主な種類です。
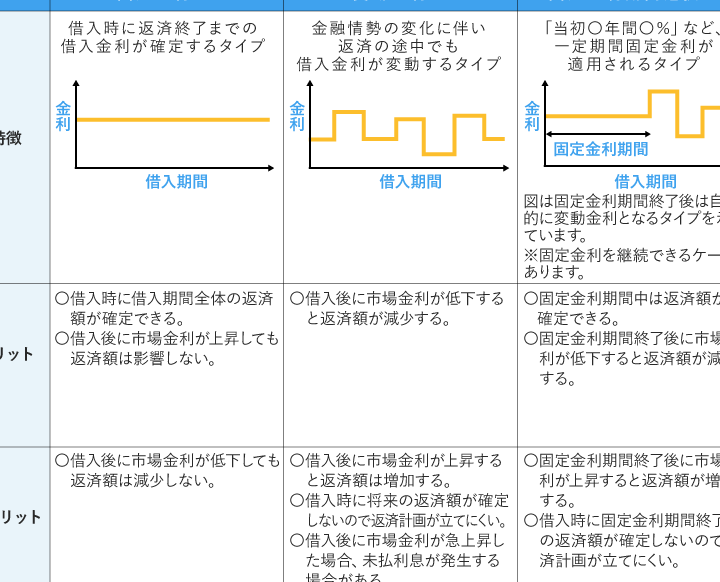
- 固定金利型: 金利が一定で、返済期間中その金利が変わらない。これにより、将来の支払いが明確。
- 変動金利型: 金利が市場の動向に応じて変動。低金利の時期にはメリットがあるが、将来的な負担が不確定。
- フラット35: 長期固定金利型で、35年までの長期にわたって同じ金利が適用される。安定した返済計画を望む人に最適。
住宅ローンの金利について
住宅ローンの金利は、借入れ金額や返済計画に大きな影響を与える要素です。金利の種類やその決まり方について理解を深めることが重要です。
金利の種類
住宅ローンの金利には主に以下の種類があります。
- 固定金利型: 借入れ期間中、金利が変わらないタイプです。予算管理が容易で、支出を安定させます。ローン全体を通じて同じ金利が適用され、長期的な計画に適しています。
- 変動金利型: 市場金利に連動し、一定の期間ごとに金利が見直されます。金利が下がると支払いが軽くなりますが、逆に上がると負担が増加します。リスクとリターンのバランスを考慮する必要があります。
- フラット35: 35年間の固定金利が特徴のローンです。長期的に安定した返済ができ、住宅ローン控除を受けることが可能です。特に初めて住宅を購入する方に選ばれることが多いです。
金利の決まり方
住宅ローンの金利は、多くの要因によって決まります。以下のポイントを考慮することが必要です。
- 経済状況: 国内外の経済状態は金利に直接影響します。経済成長が続くと金利が上昇しやすく、逆の場合は低下する傾向があります。
- 政策金利: 中央銀行の政策金利も金利設定に関わります。政策金利が上がると、銀行の貸出金利も上昇することが一般的です。
- 金融機関の競争: 各金融機関が提供する金利は、競争によって変動します。より良い条件を提供するために、各種キャンペーンや特典が用意されることがあります。
住宅ローンの金利の影響
住宅ローンの金利は、借入れ金額や返済計画に大きな影響を与える要因です。金利が変わることで、月々の支払い額や総返済額が変動します。これを理解することが、住宅購入の成功に繋がります。
月々の返済額への影響
住宅ローンの金利は、月々の返済額に直接影響します。金利が高いと、返済額も増加します。例えば、金利が1%上がると、3000万円のローンで月々の返済額が、約3,000円増えることがあります。逆に、金利が低い場合、返済額が減少し、より余裕を持って生活できます。
借入れ金額によっても影響は異なります。借入れ金額が高いと、同じ金利でも返済額が大きくなります。それにより、金利の選択が生活費や貯蓄に影響を与えることもあるでしょう。
総返済額への影響
金利は総返済額にも大きな影響を及ぼします。金利が高いと、返済期間中に支払う利息が増え、総額で数百万円の差が生じることもあります。たとえば、金利が2%と3%では、30年ローンの総返済額が100万円以上の違いが出ることがあります。
住宅ローン金利の現在の動向
現在の日本における住宅ローン金利の動きは、慎重に注視する価値があります。金利の変動は、住宅購入者の経済的負担に直接影響します。
日本の金利状況
2023年の日本の住宅ローン金利は、過去数年間の低金利政策の影響から徐々に上昇しています。たとえば、2022年に比べて、固定金利型ローンの平均金利は約0.5%上昇しました。変動金利型も同様に影響を受けており、以下のような状況がみられます。
| 金利タイプ | 2022年の金利 | 2023年の金利 | 上昇幅 |
|---|---|---|---|
| 固定金利型 | 1.0% | 1.5% | +0.5% |
| 変動金利型 | 0.8% | 1.2% | +0.4% |
この上昇は、超低金利が続く中でのインフレ圧力や国際的な金利上昇に起因するとされています。そのため、借入れを考える際には、最新の市場動向を反映した判断が重要です。
今後の見通し
今後の金利に関しては、専門家の間で意見が分かれています。一部では、金利がさらに上昇する可能性が強調されています。特に、以下の要因が挙げられます。
- 経済成長に伴うインフレ圧力
- 日銀の金融政策の変化
- 国際的な経済状況の変動
住宅ローン金利の選び方
住宅ローン金利の理解は、賢い借入れの第一歩です。金利の選択によって、総返済額や毎月の支払いが大きく変わります。ここでは、金利の選び方や比較の方法について詳しく解説します。
固定金利と変動金利の比較
固定金利と変動金利には明確な違いがあります。
- 固定金利型: 返済期間中、金利が一定で、予測可能な支払いが可能です。これにより、月々の支払い額が安定します。
- 変動金利型: 市場の金利に応じて、支払い額が変動します。金利が低いときには利点がありますが、上昇すると負担が増えます。
私たちの経験則として、長期にわたり安定を求めるなら固定金利、今後の金利低下を期待するなら変動金利が利益になる可能性があります。各選択肢にはそれぞれメリットとデメリットがあるため、慎重な検討が必要です。
自分に合った金利の選び方
自分に合った金利を選ぶには、いくつかのポイントに留意します。
- ライフプランの確認: 将来の変化、例えば転職や家族構成の見直しなど、自分の生活スタイルに応じた選択をしましょう。
- 市場動向の調査: 最新の金利状況や経済指標を確認することで、より良い選択が可能になります。
- 返済能力の評価: 自分の収入と支出、貯蓄状況を分析し、自分にとって現実的な選択をしましょう。
結論
住宅ローンの金利は私たちの生活に大きな影響を与えます。金利の選択は、月々の支払い額や総返済額に直結し、将来の経済状況にも影響を与えるため、慎重に考える必要があります。市場の動向を把握し、自分たちのライフプランに合った金利を選ぶことが重要です。
今後も金利の変動に注目し、最適な住宅ローンを見つけるための情報収集を続けましょう。私たちの選択が、快適な住まいを手に入れるための鍵となります。