住宅を購入する際、私たちが気になるのは「住宅ローン控除どれくらい」受けられるのかということです。この控除は、私たちの経済的負担を軽減し、夢のマイホームを手に入れる手助けをしてくれます。しかし、具体的にどれくらいの金額が控除されるのか、またその条件は何か、詳しく知っている人は少ないかもしれません。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時に適用される税制上の優遇措置です。この控除によって、私たちの経済的負担を軽減し、マイホームを手に入れるためのサポートを行います。
住宅ローン控除とは
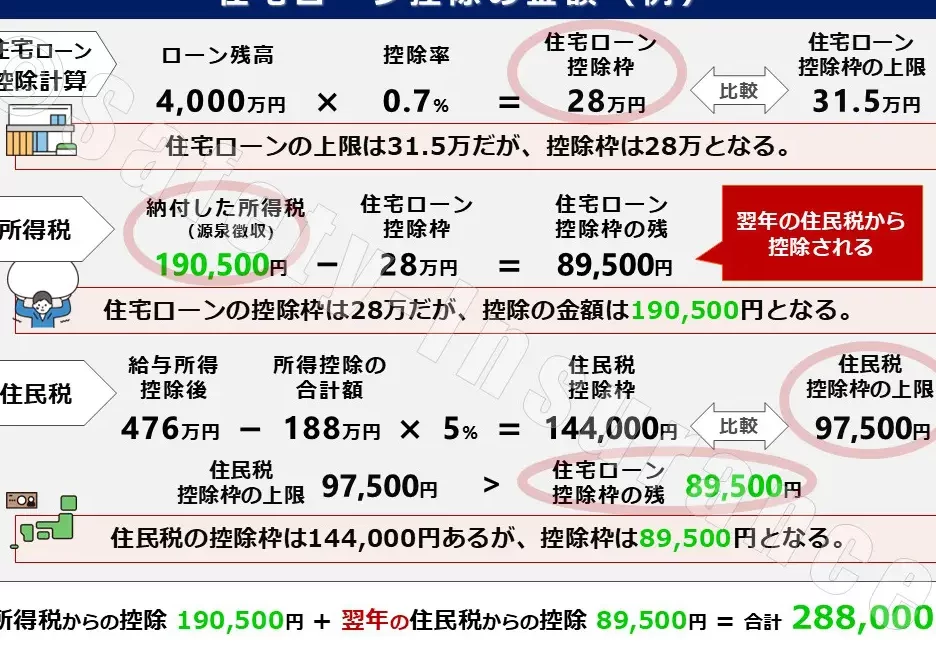
住宅ローン控除は、住宅ローンの金利部分に対して一定の割合で所得税から控除される制度です。この控除は、最大で20年間利用可能で、控除額は借入金残高に基づいて決まります。例えば、借入金残高が4,000万円の場合、最大で80万円の控除が可能です。具体的には、控除率が1%の場合、年間40万円が控除対象となります。
対象となる住宅
住宅ローン控除の対象となる住宅は、主に以下の条件を満たす必要があります。
- 新築住宅: 新たに取得した住宅が対象です。
- 中古住宅: 取得から一定年数以内の中古住宅も対象となることが多いです。
- 居住用住宅: 自らが居住するための住宅に限られます。
- 取得時期: 取得年度によって控除の適用が異なる点に注意が必要です。
住宅ローン控除の金額
住宅ローン控除は税負担の軽減をもたらします。具体的な金額について理解しておくことは重要です。
控除率と上限額
住宅ローン控除の控除率は10%です。この控除率は、住宅ローンの借入金残高に基づいて適用されます。例えば、借入金残高が4,000万円の場合、控除額は最大で80万円となります。上限額は個人の状況により異なるため、詳しい条件を確認することが必要です。
住宅ローン控除の申請方法
住宅ローン控除を受けるための申請方法には、準備が必要です。具体的には、必要な書類をそろえ、申請の流れに従って手続きを行います。
申請に必要な書類
申請する際に必要な書類は次のとおりです。
これらの書類が不十分な場合、申請が認められないことがあります。確実にすべてを準備しましょう。
申請手続きの流れ
申請手続きの流れは、次の段階で進めます。
- 書類の準備 – 上記の必要書類を揃えます。
- 申請書の記入 – 住宅ローン控除申請書に必要事項を記入します。
- 書類の提出 – 所轄税務署に書類を提出します。郵送も可能ですが、直接持参することを推奨します。
- 審査の待機 – 提出後、税務署による審査が行われます。審査には数週間かかる場合があります。
- 控除額の決定通知 – 審査が終わると、控除が認められると通知が届きます。
住宅ローン控除を受けるための条件
住宅ローン控除を受けるには複数の条件が存在します。条件を満たすことで、控除を受ける権利が得られ、経済的負担を軽減できます。以下に主な条件を詳述します。
住宅の要件
住宅ローン控除を受けるためには、対象となる住宅にいくつかの要件があります。具体的には以下のポイントが挙げられます。
- 新築または中古住宅:新築住宅、あるいは取得から一定年数が経過していない中古住宅である必要があります。
- 居住目的:自ら居住するための住宅に限ります。投資用や賃貸用の住宅は対象外です。
- 床面積:住宅の床面積が50平方メートル以上必要です。
借入者の条件
- 所得制限:控除を受けるためには、前年の所得が一定額以下である必要があります。詳細な金額については税務署の最新情報を確認してください。
- 申請者の要件:申請者は日本国籍であるか、または永住権を持つ外国人でなければなりません。また、住宅ローンを複数名義で契約している場合、披露する名義人全員が条件を満たす必要があります。
- 借入期限:住宅ローンの借入期間が10年以上であることが要求されます。この条件が整うと、控除を受ける可能性が高まります。
結論
住宅ローン控除は私たちのマイホーム購入を支援する重要な制度です。この制度を活用することで経済的な負担を軽減し、夢の住まいを手に入れる手助けになります。控除を受けるためには必要な条件や書類をしっかりと確認し準備することが大切です。
私たちが適切に申請を行い、控除を受けることで、長期的な資金計画を立てやすくなります。住宅ローン控除を上手に活用し、より良い生活を実現しましょう。