住宅を購入することは人生の大きな決断ですが、**住宅ローンは給料の何パーセントを占めるべきか**は特に重要なポイントです。私たちは、家を手に入れるためにどれだけの資金を準備する必要があるのか、そしてその負担が月々の生活にどのように影響するのかを理解することが大切だと考えています。
住宅ローンの基礎知識
住宅ローンについての理解は、住宅購入に向けた重要なステップです。私たちは、住宅ローンの基本を把握することで、より良い選択ができます。
住宅ローンとは
住宅ローンは、住宅を購入するために必要な資金を借りる契約です。この資金は、通常、金融機関から提供されます。借り主は、貸付金に対して利息を支払い、元本を返済します。具体的には、返済期間や金利条件が異なるため、契約内容をしっかり確認することが大切です。
住宅ローンの種類
住宅ローンには、大きく分けていくつかの種類があります。以下に主要な種類を示します。
- 固定金利型: 利率が契約時に決まり、その後何年経っても変わらないタイプです。予算の計画が立てやすいのが特徴です。
- 変動金利型: 市場の動向に応じて金利が変動します。初期の金利は低く設定されていることが多いですが、リスクも伴います。
- 期間選択型: 固定または変動の金利を選べる特性があります。一定期間ごとに見直しが行われるため、柔軟な対応が可能です。
給料の何パーセントが適切か
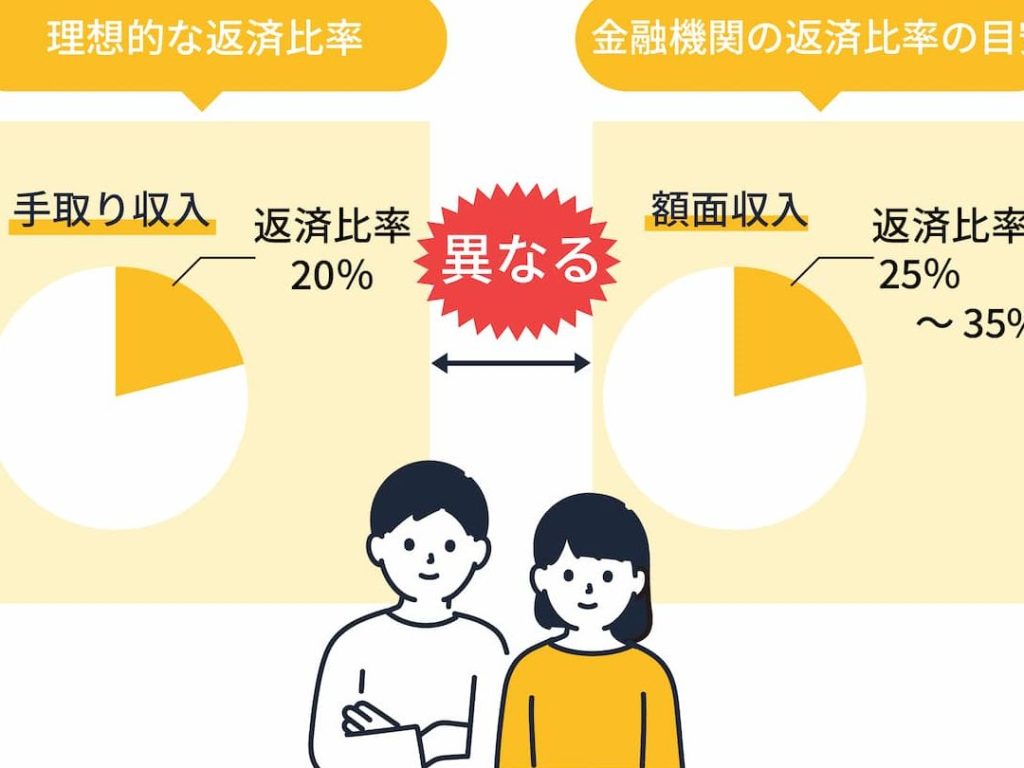
住宅ローンに対する給料の割合は、購入者の経済状況に大きく依存します。一般的には、住宅ローンの返済額は月給の25%を超えないようにすることが推奨されています。この基準は、支出と貯蓄のバランスを考慮に入れたものです。
収入に対する基準
住宅ローンの支払いに関する標準的な基準が存在します。具体的には、以下のような指針が広く参照されています。
- 月収の25%以内:住宅ローンの返済額が、月収の25%以内であること。
- 総負債比率:ローンなどのすべての負債が収入の40%を超えないこと。
これにより、毎月の生活費や予期しない支出に十分な余裕を持たせることが可能になります。
過去のデータと現在の状況
過去10年間のデータを見てみると、所得に対する住宅ローンの負担が変動してきたことがわかります。例えば、2010年には平均的な住宅ローンの返済割合が30%近くに達していました。現在では、金融機関が厳格な融資基準を設けているため、一般的な割合は低下しています。
住宅ローンの返済計画
住宅ローンの返済計画は計画的な資金管理において重要な要素です。返済期間や金利の選択が、私たちのライフスタイルや将来の経済状況に大きな影響を与えます。
返済期間の選択
返済期間の選択は、住宅ローンの全体的なコストに直結します。一般的には以下のポイントを考慮します:
- 長期間を選択する場合、月々の返済額は減少しますが、総利息は増加します。例えば、30年の返済期間では月々の負担が軽くなりますが、総支払額が増えるケースが多いです。
- 短期間を選ぶ場合は、月々の返済額が高くなりますが、総利息は低く抑えられます。例えば、15年の返済期間では早期にローンが完済でき、利息の負担が減ります。
返済計画の選択においては、私たちの収入やライフスタイルに合ったプランを検討する必要があります。将来の収入見通しも考慮して、無理のない範囲で設定することが重要です。
金利の影響
金利は住宅ローンにおける返済額に直接的な影響を及ぼします。選択する金利タイプによっても支払いに大きな差が出ることがあります。以下に主要な金利タイプを示します:
- 固定金利型は、借入時の金利が返済期間中変わらないタイプで、安定した返済計画を立てやすいです。
- 変動金利型は、市場の金利に連動して変わるもので、初期は低い金利が魅力的ですが、将来の金利上昇リスクがあります。
- 期間選択型は、初めの数年間は固定金利、その後は変動金利に移行するハイブリッド型です。
住宅購入時の注意点
住宅購入において、予算の設定は非常に重要です。適切な予算を定めることで、無理のないローン計画を立てる基盤が整います。我々は以下の点に留意する必要があります。
- 収入の見積もり:月々の手取り収入を把握し、どれだけの金額を住宅ローンに充てられるかを計算します。
- 資産や負債の確認:自己資金や他の負債を考慮し、総負債比率が収入の40%を超えないようにします。
- 市場動向の調査:地域の不動産価格や金利の動向を確認し、予算に影響を与える要素について把握します。
次に、生活費とのバランスを意識することが求められます。住宅ローンの返済額だけでなく、生活全般にかかる費用との調和を図ります。具体的な方法は次の通りです。
- 家計の見直し:毎月の支出を細かく分析し、住宅ローンの返済が生活費にどのように影響するかを考慮します。
- 生活スタイルの調整:ライフスタイルに無理がないか、自身の生活に適した予算を設定します。
- 将来の計画:子供の教育費や老後の資金など、長期的な支出を見越して予算を調整することも重要です。
結論
住宅ローンを考える際には給料の何パーセントを占めるべきかをしっかり理解することが大切です。無理のない返済計画を立てることで、生活全般に与える影響を軽減できます。私たちが推奨するのは、住宅ローンの返済額が月給の25%を超えないようにすることです。この基準を守ることで、経済的な安定を保ちながら夢のマイホームを手に入れることが可能になります。
また、予算の設定や返済計画の見直しを行うことで、将来の不安を軽減し、より良い生活を実現できるでしょう。自分たちのライフスタイルに合った選択をするための情報を活用し、賢い住宅購入を目指しましょう。