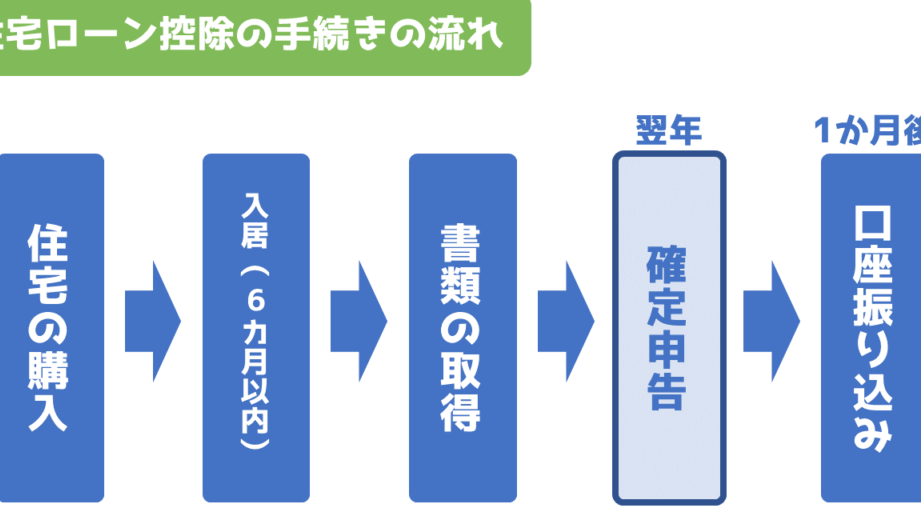
住宅を購入する際、私たちが見逃せないのが住宅ローン控除申請 いつからできるかという点です。この控除は、私たちの経済的負担を軽減する大きな助けになりますが、申請のタイミングを誤ると恩恵を受けられないこともあります。私たちは、正しい情報を知っておくことが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に経済的負担を軽減するための重要な制度です。この控除を正しく理解し適切に申請することが重要です。
住宅ローン控除とは?
住宅ローン控除は、住宅を取得する際に借入を行った場合に、一定の所得税や住民税を軽減できる制度です。具体的には、借入残高に応じた控除額が税額から差し引かれます。例えば、控除期間中の年末の借入残高が4,000万円の場合、最大で40万円の控除が受けられます。この制度の申請は、住宅を取得した年の確定申告で行います。
対象となる条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の取得または新築: 自己の居住用の住宅を取得する場合。
- 借入金の上限: 借入金が一定の上限を超えないこと(例: 4,000万円まで)。
- 申請のタイミング: 住宅を取得した年の確定申告を行うこと。
- 居住期間の要件: 取得翌年の年末までに実際に居住すること。
申請時期について
住宅ローン控除の申請時期は特に重要です。申請を行う適切なタイミングを知っておくことで、間違いなく恩恵を受けられます。
申請開始日
住宅ローン控除の申請は、住宅を取得した年の翌年1月から開始されます。具体的には、取得した年の確定申告の際に、申請を行う必要があります。例えば、2023年に住宅を購入した場合、その控除の申請は2024年の確定申告から可能です。住宅の取得が新築か購入かによって、必要書類や手続きが異なる点も把握しておきましょう。
必要書類
住宅ローン控除の申請には、いくつかの必要書類が存在します。これらの書類は、申請手続きの過程で重要な役割を果たします。
申請に必要な書類一覧
- 申請書: 所定の様式による住宅ローン控除申請書。
- 借入契約書: 住宅ローンの契約内容を明記した書類。
- 登記簿謄本: 購入した不動産の登記情報を示す書類。
- 住民票: 申請者がどう居住しているかを証明する住民票の写し。
- 支払い証明書: 借入金に関する利息の支払い状況を示す書類。
- 源泉徴収票: 年収を証明するための源泉徴収票。
これらの書類は、確定申告書と一緒に提出する必要がありますので、事前にしっかりと準備しておきましょう。
住宅ローン控除の影響
住宅ローン控除は、私たちの経済状況にさまざまな影響を及ぼす。控除を受けることで、税金の負担が軽減され、家計にプラスの影響が現れる。
税金への影響
住宅ローン控除は、所得税と住民税の負担を60万円まで軽減する。控除額は、借入残高に基づいて算出され、具体的には以下のような金額が適用される:
また、控除を受けることで、確定申告の際に還付金が発生する可能性もある。この還付金は、私たちの生活費や教育資金に充てることができ、経済的な余裕を生み出す助けとなる。
家計への影響
住宅ローン控除の恩恵は、家計にも直接影響を与える。控除によって税負担が軽減され、毎月の返済額も圧縮される。これにより、以下の点が実現する:
申請の流れ
住宅ローン控除を申請する際の流れを把握することは重要です。正確な手続きを踏むことで、控除の恩恵を受けやすくなります。以下に、ステップバイステップのガイドとよくあるミスについて説明します。
ステップバイステップガイド
- 住宅の取得: 住宅ローン控除の申請は、住宅を取得した年の翌年から開始されます。
- 必要書類の準備: 申請には下記の書類が必要です。
- 申請書
- 借入契約書
- 登記簿謄本
- 住民票
- 支払い証明書
- 源泉徴収票
- 確定申告の実施: 取得した年の確定申告にて書類を提出します。この申告が控除を受けるための基盤です。
- 控除額の確認: 借入残高に基づき、控除額を確認します。新築住宅の場合、最大4000万円の控除が可能です。
- 税務署での確認: 申請後、税務署からの通知を確認し、控除が適用されているかを確認します。
よくあるミス
住宅ローン控除申請では、いくつかのよくあるミスがあります。これらを避けることで、スムーズな申請が可能になります。以下は、注意が必要なポイントです。
- 書類の不備: 必要な書類を揃えずに申請すること。全ての書類が揃っているか、事前に確認を行います。
- 申請時期の誤り: 申請期間を誤解して、必要な時期に行わないこと。控除申請は忘れずに行います。
- 情報の不正確さ: 申請書類に誤った情報を記入すること。特に、借入額や住宅情報には注意が必要です。
- 再申請の手続き不足: 申請が却下された場合、次回の申請に向けての対応を怠ること。必要な手続きを行って再申請を行います。
Conclusion
住宅ローン控除の申請は私たちの家計に大きな影響を与える重要なプロセスです。申請のタイミングや必要書類を正確に把握することで、控除の恩恵を最大限に受けられます。特に申請が可能な時期を逃さないように注意が必要です。
控除を受けることで税金の負担が軽減され、生活に余裕が生まれます。これにより、将来の資金計画や教育費用、旅行などに充てられる資金が増えます。私たちがしっかりと準備し、正しい情報を基に行動することで、住宅ローン控除のメリットを享受できるでしょう。