個人事業主として独立することは、自由なライフスタイルを手に入れる素晴らしい選択です。しかし、住宅ローンの取得には不安を感じる方も多いのではないでしょうか。個人事業主は何年で住宅ローンが組めるのか、その答えを知ることで、夢のマイホームへの第一歩を踏み出せるかもしれません。
個人事業主の住宅ローン基礎知識
私たちは、個人事業主が住宅ローンを取得する際の基本的な知識について詳しく見ていきます。まず、住宅ローンの申請には安定した収入や経営実績が求められます。数年の事業運営が必要になることが多く、特に「最低でも2年」の実績が一般的です。この実績があれば、金融機関は返済能力を判断しやすくなります。
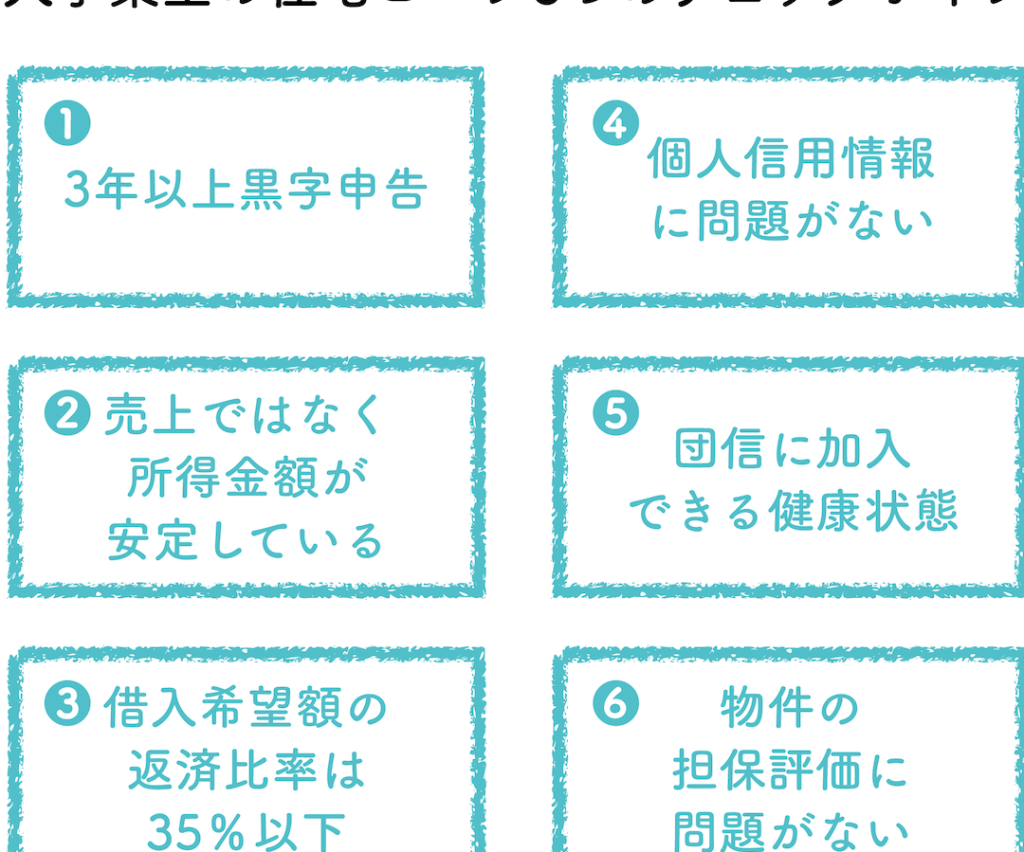
個人事業主に対する住宅ローンの審査基準には、以下のような項目が含まれます。
- 収入証明: 確定申告書や青色申告決算書を提出することが必要。
- 事業計画: 今後の事業の見通しを明確に示すことが望ましい。
- 信用情報: 過去の借入状況や返済履歴が重要なポイント。
通常、個人事業主の場合、貸付金利が高くなる傾向があります。これは、安定性が不足すると見なされるためです。そのため、事前に複数の金融機関で条件を比較することが大切です。また、金融機関によっては、異なる審査基準が適用されることもありますから、情報収集が重要です。
さらに、自営業者向けの特別な商品も存在します。このような商品では、多少の条件緩和が行われる場合があります。特に、一定の信用スコアを満たすことで、より有利な条件で住宅ローンを組む可能性があります。
住宅ローンの申請条件
住宅ローン申請には様々な条件があります。これらの条件を理解することで、個人事業主としての住宅購入がスムーズに進むでしょう。
必要書類
住宅ローンの申請に必要な書類には以下のようなものが含まれます。
- 収入証明書: 直近の確定申告書や納税証明書。
- 事業計画書: 現在の事業状況や将来の展望を示す文書。
- 資産状況の明細: 銀行口座の残高証明書や不動産の評価書。
- 本人確認書類: 運転免許証やパスポートなど。
書類は各金融機関によって異なる場合があるため、事前に確認が求められます。
安定した収入の証明
安定した収入の証明が住宅ローンの重要な要素です。通常、連続して2年以上の収入実績が求められますが、以下のような条件が影響します。
- 業種の安定性: 景気に左右されにくい業界であれば、高評価されやすいです。
- 実績の継続性: 過去の収入が安定していることが審査ポイントになります。
- 収入の多様性: 複数の収入源を持つことも、審査においてプラス材料になります。
個人事業主の年数と住宅ローン
個人事業主が住宅ローンを組むためには、事業運営の年数が重要な要素となります。特に、事業の信用力や収入の安定性といった観点が大きく影響します。
起業後の信用力
信用力は、住宅ローンの審査において重要な要素です。銀行や金融機関は、事業の実績を評価し、以下の点を重視します。
- 申告の整合性: 税務署に提出した確定申告が正確であること。
- 事業実績の提示: 過去の売上や利益を示す資料。
- 継続性の確認: 事業が安定して運営されているかどうか。
信頼性の高い信用情報があれば、融資の条件が有利になります。
収入の安定性と年数
収入の安定性は、住宅ローンの審査において欠かせない要素です。一般的に、安定した収入が求められ、以下の基準が考慮されます。
- 連続した収入実績: 通常、2年以上の安定した収入が必要です。
- 業種の特性: 一定の収入が見込める業種であれば評価が高まります。
- 多様な収入源: 複数の収入源がある場合、リスクが下がり、プラス材料となります。
住宅ローンの種類と選び方
住宅ローンを選ぶことは、住宅購入計画において重要なステップです。さまざまな種類があるため、私たちは自分たちの状況に最適なものを見極める必要があります。
フラット35と金融機関の選択
フラット35は、長期固定金利の住宅ローンで、安定した計画が可能です。金利が固定されているため、将来の支払いが予測しやすく、資金計画に安心感を与えます。また、住宅の購入価格の最大100%まで借り入れられる利点もあります。
金融機関を選ぶ際には、以下の点を考慮しましょう:
- 金利: 各金融機関で異なる金利が提示されているため、比較が重要です。
- 手数料: 諸費用や手数料も含めて、総返済額を計算する必要があります。
- サービスの内容: 相談窓口やオンラインサービスの充実度も評価基準になります。
- 審査基準: 各金融機関の審査基準は異なるため、自分たちの信用情報を確認しておくと良いでしょう。
申請手続きの流れ
住宅ローンの申請手続きは、個人事業主にとって重要なプロセスです。以下に、具体的なステップを示します。
- 必要書類の準備
収入証明書、事業計画書、資産状況の明細、本人確認書類を揃えます。各金融機関によって必要な書類は異なるため、事前に確認することが大切です。
- 申請書の記入
正確に申請書を記入します。特に、事業内容や収入の詳細については、明確に記載する必要があります。
- 書類の提出
必要書類と申請書を金融機関に提出します。郵送または直接持参が可能です。提出方法は各金融機関によって異なります。
- 審査の開始
提出した書類に基づいて審査が行われます。通常、収入の安定性や事業実績が重要な評価基準となります。
- 審査結果の通知
審査が完了すると、結果が通知されます。承認された場合、契約手続きに進みます。逆に、不承認の場合、理由を明確に理解することが重要です。
- 契約手続き
融資契約の締結を行います。契約内容はしっかり確認して、納得した上でサインします。金利や返済期間について理解しておくことが必要です。
- 融資実行
契約が完了すると、融資が実行されます。この資金は、マイホーム購入に充てることができます。融資が実行された後は、返済計画に基づいて定期的に返済を行います。
https://www.fsa.go.jp/
Conclusion
個人事業主としての住宅ローン取得は簡単ではありませんが可能です。安定した収入と経営実績が求められますが、しっかりと準備をすれば夢のマイホームに近づけます。私たちが理解したように、最低でも2年の事業運営が必要であり、信用力や収入の安定性がカギとなります。
金融機関の選択肢も多様であり、条件を比較することでより良い条件での融資が期待できます。必要書類を整え、申請手続きをきちんと行うことで、スムーズな融資実行が可能になります。私たちの知識を活かして、一歩ずつ進んでいきましょう。