住宅ローンを利用している私たちにとって、年末調整は毎年の大きな関心事です。特に住宅ローン 年末調整 2年目 いくらというテーマは、多くの方が気にしているポイントでしょう。2年目の調整では、初年度とは異なる要素が影響するため、注意が必要です。
住宅ローンの基礎知識
住宅ローンとは、自宅を購入するために借り入れる資金のことです。この借り入れによって、多くの人が自分の夢の家を手に入れています。住宅ローンには、さまざまな種類と条件がありますが、基本的な理解が大切です。
住宅ローンとは
住宅ローンは、不動産購入に際して金融機関から借りる資金です。借りた資金の返済は、月々の返済を通じて行います。今では多数の金融機関が住宅ローンを提供しており、それぞれ異なる金利や返済条件が設定されています。金利には、以下のような種類があります:
- 固定金利型
- 変動金利型
- 固定期間選択型
これらの選択肢により、自身のライフスタイルや返済計画に合ったプランが選べます。
年末調整の目的
年末調整は、税金の過不足を調整する手続きです。住宅ローンを利用している場合、住宅ローン控除を受けることができます。この控除により、所得税や住民税が軽減されます。具体的には、以下の点でメリットがあります:
- 所得税が還付される可能性がある
- 住民税が軽減されるため、年間の負担が減る
- 住宅ローンの年末残高に応じて控除額が決まる
2年目の住宅ローン控除
2年目の住宅ローン控除は、初年度とは異なる要素があり、特有の注意点が必要です。特に控除額の計算方法や対象条件を理解することで、最適な控除を受けることが可能です。
控除額の計算方法
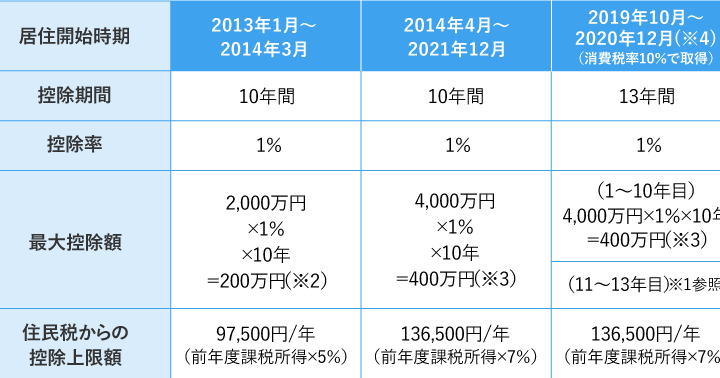
控除額は、住宅ローンの残高に基づいて決定されます。具体的には、以下の計算式を使用します。
- 住宅ローンの残高 × 利率 × 年数
- 控除限度額は上限があり、住宅の種類や所持期間によって異なります。一般的に、控除期間は10年間ですが、適用される利率も考慮する必要があります。
控除対象となる条件
控除を受けるためには、いくつかの条件があります。これらの条件を満たすことが重要です。
- 自ら居住する住宅が必要です。
- 住宅ローンの借入額が一定の基準を満たすこと。
- 年末時点で残高が一定以上であること。
- 確定申告を行うことが求められます。
年末調整の流れ
年末調整は、住宅ローン利用者にとって重要なプロセスです。特に2年目に入る際、手続き内容が初年度とは異なるため、しっかりと理解しておきます。
必要書類の準備
必要書類を準備することが、年末調整をスムーズに進める鍵です。以下の書類が必要です:
- 源泉徴収票:職場から発行された最新のもの。
- 住宅借入金等特別控除申告書:税務署から入手できます。
- 登記事項証明書:住宅の所有権を証明するために必要です。
- 住宅ローン契約書:借入内容がわかる書類。
これらの書類を揃えることが、控除を受けるための条件になります。また、書類の取り扱いに誤りがないか、しっかり確認しておきます。
申告手続きのポイント
申告手続きにはいくつかの重要なポイントがあります。
- 控除の計算を確認:住宅ローンの残高や利率を元に控除額を計算します。2年目は残高が減っているため、控除額も変動します。
- 期限を守る:年末調整の申請は、毎年12月末までに行います。この期限を超えると控除が受けられない場合があります。
- 提出先を確認:申告書類は自分の職場の経理部門に提出します。また、必要に応じて税務署への送付を行うこともあります。
実際のケーススタディ
具体的な住宅ローン控除の例を見ていきます。この例では、2年目の控除額とその計算方法を示します。
具体的な控除額の例
一般的に、控除額は住宅ローン残高の1%が基準となります。例えば、住宅ローン残高が3000万円の場合、控除額は30万円になります。この金額は、確定申告を行うことで所得税から差し引かれ、税負担軽減につながります。また、控除を受けるためには、住宅が自己居住用であることが必要です。
ケース別のシミュレーション
いくつかのシミュレーションを行い、異なるシナリオでの控除額を確認します。以下は、住宅ローンの残高と控除額の一例です。
| 住宅ローン残高 | 控除率 | 控除額 |
|---|---|---|
| 1000万円 | 1% | 10万円 |
| 2000万円 | 1% | 20万円 |
| 3000万円 | 1% | 30万円 |
| 4000万円 | 1% | 40万円 |
Conclusion
住宅ローンの年末調整が2年目に入る際のポイントをしっかりと押さえることで、私たちの税負担を軽減することができます。特に控除額の計算方法や必要書類の準備は非常に重要です。初年度とは異なる条件に注意しながら、適切な手続きを行うことで、最大限のメリットを享受できるでしょう。
また、具体的な控除額のシミュレーションを行い、自分たちの状況に合った計画を立てることも大切です。年末調整を通じて、住宅ローンの恩恵をしっかりと受け取り、より良い生活を実現していきましょう。