住宅を購入する際、**住宅ローン控除は大きな味方**です。私たちが夢のマイホームを手に入れるための助けとなるこの制度、具体的にいくらまで控除が受けられるのか、気になりますよね。控除額を理解することで、より賢い選択ができるはずです。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な制度です。この控除を利用することで、税負担を軽減できる可能性があります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入した場合に、一定の税金を控除できる制度です。具体的には、年末残高に基づいて控除額が計算され、税金の負担を軽減します。この制度は、自分たちの家を持つ夢をサポートするために設けられています。
控除の対象となる条件
控除を受けるためには、いくつかの条件があります。以下のポイントを確認しましょう。
- 住宅の購入契約が、特定の期間内に締結されていること。
- ローンの利用先が金融機関であること。
- 住居として使用することが条件となる。
住宅ローン控除の計算方法
住宅ローン控除の計算は、年末残高を基にして行われる。具体的な計算式や控除額の詳細を理解することで、私たちの住宅購入時の選択肢が広がる。以下に、控除額の計算方法を詳しく説明する。
控除額の計算式
住宅ローン控除額は、以下の式で算出される。
- 控除額 = 年末残高 × 控除率
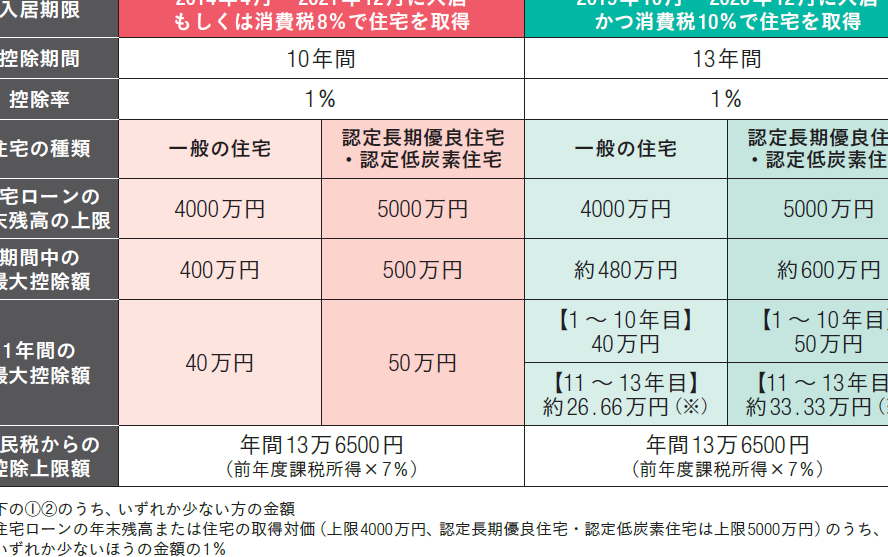
控除率は、借入年数や購入した住宅の種類によって異なるが、一般的には1%程度である。また、借入金の上限額も設定されており、たとえば、4000万円までの住宅ローンには1%の控除率が適用されることが多い。この計算を行うことで、どれくらいの税金が還付されるかを予測できる。
具体例で見る控除額
具体的な計算例を見て、控除額を理解する。
- 年末残高が3000万円の場合
- 控除額 = 3000万円 × 1% = 30万円
- 年末残高が4000万円の場合
- 控除額 = 4000万円 × 1% = 40万円
住宅ローン控除の限度額
住宅ローン控除には具体的な限度額が設定されており、正確な把握が必要です。
年間の限度額
年間控除額は、借入金の年末残高に基づいて決まります。基本的に控除率は1%で、以下のような上限が設けられています。
- 新築住宅の場合: 最大4000万円まで
- 中古住宅の場合: 最大2000万円まで
例えば、年末残高が3000万円の新築住宅では、最大で30万円の控除が受けられます。このように、控除額は年末残高によって直接的に影響されます。
住宅ローン控除の変更点
住宅ローン控除制度では、特に最近の改正が重要な話題となっています。この改正により、控除を受ける条件や控除額に関するルールが変更されました。こうした改正によって、多くの人が影響を受けています。
政府による最近の改正
政府は、住宅ローン控除に関して以下のような改正を行いました。
- 控除期間の延長: 以前は控除期間が10年でしたが、最近の改正により新築住宅購入者は最大13年まで控除を受けられます。
- 控除率の調整: 新築の場合、控除率が2%に引き上げられる一方で、中古住宅購入時の控除率は1%に据え置かれています。
- 所得制限の導入: 年収が一定額を超える場合には、控除を受けられなくなる制度も加わり、より公平を期しています。
影響を受けるケーススタディ
改正後の住宅ローン控除制度には具体的な影響があります。例えば:
- ケース1: 新築住宅
年末残高が4000万円で、控除期間が13年に延長された場合、初年度の控除額は80万円(4000万円×2%)となります。
- ケース2: 中古住宅
年末残高が2500万円の場合、控除率が1%とされ、控除額は25万円になります。国の制限によって、収入が高い世帯は控除を受けにくくなっています。
- ケース3: 所得制限
年収800万円を超えると、控除額が減少し、年収1000万円を超えると条件を満たさなくなります。このように、制度の改正が多様な影響を持つことが分かります。
結論
住宅ローン控除は私たちのマイホーム取得を大いに助けてくれる制度です。この制度を活用することで、控除額を最大限に引き出し、経済的な負担を軽減できます。特に新築住宅の購入者にとっては、控除期間の延長や控除率の引き上げが大きなメリットです。
ただし、年収や住宅の種類によって控除の条件が異なるため、しっかりと理解しておくことが重要です。私たちが賢く選択することで、夢のマイホームをより実現しやすくなるでしょう。住宅ローン控除を上手に活用し、快適な住まいを手に入れましょう。