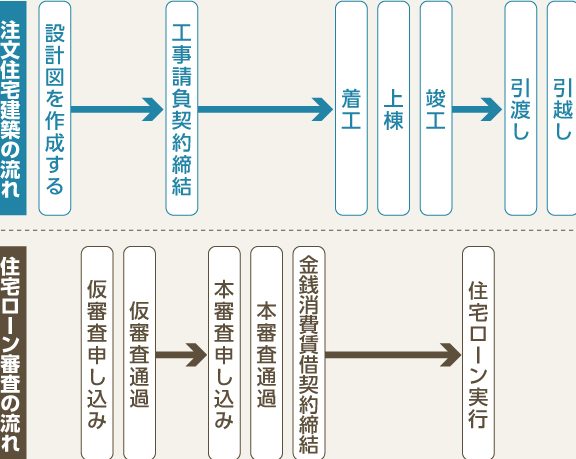
住宅を購入する際に欠かせないのが住宅ローンの本審査です。でも、私たちは「本審査はいつから始まるの?」と疑問に思うことが多いですよね。実際には、住宅ローンの本審査は申し込みから数週間以内に行われることが一般的です。しかし、具体的なタイミングや流れについては、金融機関や個々の状況によって異なることもあります。
住宅ローン 本審査の概要
住宅ローンの本審査は、融資を受けるための重要なステップです。一般的に、申し込みから数週間以内に始まりますが、具体的なタイミングは金融機関や個々の状況によって異なることがあります。正式な審査は、提出した書類の内容に基づいて行われます。
本審査にはいくつかのプロセスがあります。まず、信用調査が行われ、申請者の返済能力が評価されます。次に、物件の評価も進められます。これにより、融資額が決まるため、適切な物件が選ばれていることが求められます。
以下は、本審査で必要とされる主な要素です。
- 収入の証明:源泉徴収票や給与明細書など。
- 資産状況:銀行口座の残高や貯金の証明。
- 借入状況:他のローンやクレジットカードの利用状況。
これらの情報は、返済能力や融資条件に影響を与えるため、正確に提出することが大切です。エラーや不正確な情報は、審査結果に悪影響を与えることがあります。
また、本審査の結果は迅速に通知されます。通常、数日から数週間の間で結果が出るため、スケジュールに余裕を持っておくことが推奨されます。将来的な住宅購入計画においても、この段階での評価が重要です。
本審査のタイミング
本審査の開始時期は、住宅ローンを申し込む際の重要な要素です。一般的に、申し込みから数週間以内に審査が始まりますが、具体的なタイミングは金融機関や個人の状況に左右されます。
申請から審査開始まで
住宅ローンの申請を行った後、審査開始までの流れが重要です。以下のステップで進行します。
この流れにより、審査が開始されるまでの日数は左右されます。金融機関の混雑状況によっては、早期に審査が進むことも可能です。
審査にかかる期間
本審査にかかる期間は、一般的に以下のように分かれています。
本審査に必要な書類
本審査では、金融機関が提出された書類に基づいて審査を行います。必要な書類をすべて揃えることで、スムーズな審査が期待できます。
収入証明書
収入証明書は、住宅ローンの審査で非常に重要な書類です。金融機関は、以下のような書類を求めることが一般的です。
- 源泉徴収票: 直近の年度分の源泉徴収票が必要です。
- 給与明細書: 直近3ヶ月分の給与明細書を提出します。
- 確定申告書: 自営業の場合、確定申告書が必要です。
これらの書類があれば、収入の安定性や継続性を確認できます。収入が不安定な場合、審査が厳しくなる可能性があります。
賃貸契約書
賃貸契約書も住宅ローン本審査において求められることがあります。この書類により、以下の情報が確認されます。
- 契約期間: 契約の開始日と終了日が示されます。
- 賃料の金額: 毎月支払う賃料の金額が記載されています。
- 入居者の責任: 賃貸契約における入居者の責任や条件が明記されています。
本審査のポイント
本審査は融資を受けるために欠かせないステップです。適切な理解と準備を求められます。
銀行の審査基準
銀行の審査基準は複数の要素に基づいて決定されます。主な基準は以下の通りです。
銀行によって微妙に異なる基準があるため、各行の方針を確認することが重要です。
借入額の影響
借入額は審査結果に直接影響します。大きな額を借りる場合、以下の点に注意が必要です。
重要な注意点
本審査に関する重要な点を理解しておくことが大切です。審査の準備が不十分だと、結果に影響が出る可能性があります。必要書類の提出や情報の正確性を確認し、ミスを防ぎましょう。特に、収入証明書や借入状況の明細は重要です。
また、金融機関によって審査基準が異なるため、事前にその基準を確認することが必要です。収入の安定性や信用情報に対する評価が重要視されます。そのため、各金融機関の方針を素早く把握し、自分に合ったプランを選ぶことが推奨されます。
さらに、審査の進行状況を常に把握することが不可欠です。審査が長引く場合、金融機関に確認を行い、途中経過をチェックしましょう。手続きにかかる時間を理解し、予想以上の延長を避けるための工夫も重要です。
Conclusion
住宅ローンの本審査は私たちにとって非常に重要なプロセスです。このステップを理解し準備することで、スムーズに進められる可能性が高まります。必要な書類を整え金融機関の基準を把握することが成功の鍵です。
また審査の進行状況を把握しながら、疑問点があれば早めに確認することが大切です。これにより、予想外の遅延を防ぎ、計画通りに進めることができるでしょう。私たちの夢のマイホームに向けて、自信を持って準備を進めていきましょう。