住宅を手に入れることは私たちにとって大きな夢ですが、住宅ローン控除についての理解はその実現を助ける重要な要素です。住宅ローン控除は、いつ支払われるのか? これは多くの人が抱える疑問です。私たちがこの控除を受けるタイミングを知ることで、より計画的に家計を管理できます。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者にとって大きな経済的支援を提供します。この制度は、私たちの住宅ローン利息を税金から控除できるものであり、毎年の税金負担を軽減する役割を果たします。具体的には、住宅ローンの残高に応じて、一定の割合の利息を控除対象額として計算します。
控除を受けるためには、適用条件が設定されています。以下の条件を満たす必要があります。
- 住宅の購入後に居住すること
- 住宅ローンの契約が必要であること
- 控除対象住宅の制限があること
これらの条件を満たすことで、控除額の申請ができます。さらに、控除は所得税の還付として受け取ったり、翌年度の住民税から差し引かれたりします。私たちは、住宅を購入する際にこの税制をしっかり理解し、活用することが重要です。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、特定の条件を満たす必要があります。以下では、主な適用条件について具体的に説明します。
対象となる住宅
対象となる住宅は、新築または中古の住宅です。 現在住んでいる自宅に加え、住宅購入後、一定の期間内に居住することが求められます。また、賃貸目的の住宅や別荘は対象外となります。具体的には以下の条件があります。
- 自ら居住する住宅の購入
- 購入建物の面積が70平方メートル以上
- 住宅購入後、6ヶ月以内に居住開始
収入制限について
住宅ローン控除には収入制限があります。 年間所得が一定額を超えると、控除額が減少します。2023年のデータによると、所得制限は以下の通りです。
| 年間所得 | 控除上限 |
|---|---|
| 3,000万円以下 | 最大40万円 |
| 3,000万円超 – 4,000万円 | 最大30万円 |
| 4,000万円超 – 5,000万円 | 最大20万円 |
住宅ローン控除の支払い時期
住宅ローン控除の支払い時期について知ることは、家計を計画的に管理する上で重要です。具体的な流れや年度ごとの支払いについて見ていきましょう。
支払いの流れ
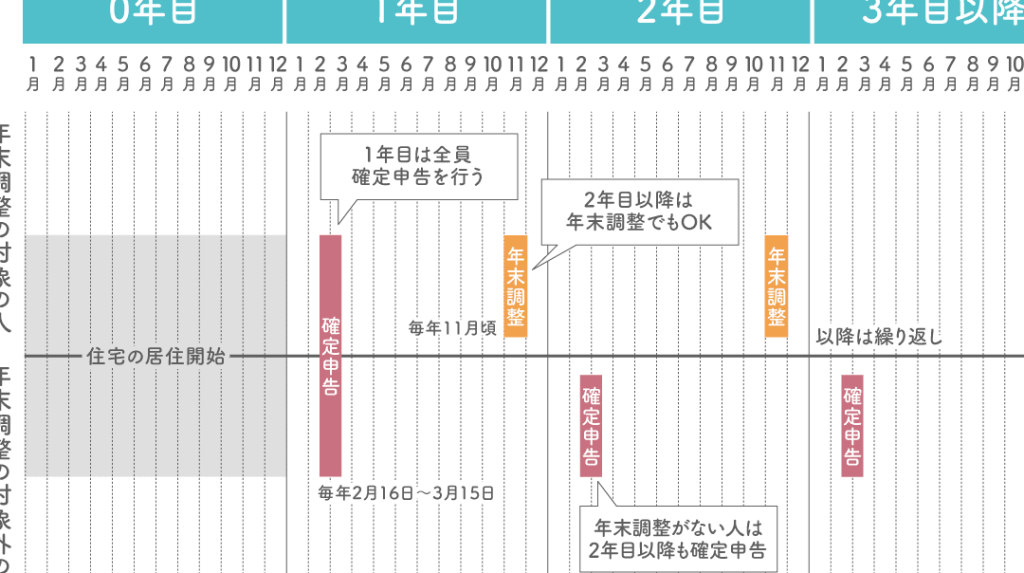
住宅ローン控除は、税務署からの還付金として支払われます。申告を行った後、通常、還付金は以下の流れで支払われます。
- 申告の完成: 確定申告を完了させることが必要です。
- 税務署の処理: 申告書が税務署に提出された後、処理が行われます。
- 還付金の支払い: 申告から約1~2ヶ月後に、指定口座に還付金が振り込まれます。
この流れを理解することで、支払いのタイミングを把握でき、資金計画が立てやすくなります。
年度ごとの支払い
年度ごとの支払いは、毎年の税務署への申告に基づいて行われます。控除を受けるためには、毎年守らなければならない基本的な事項があります。
- 所得税: 所得税の確定申告を行い、控除を適用する必要があります。
- 控除額の上限: 年間所得制限を考慮し、適用される最大控除額は変動します。2023年のデータでは、次の金額です。
- 年間所得3000万円以下: 最大40万円
- 年間所得3000万円超~4000万円以下: 最大30万円
- 年間所得4000万円超~5000万円以下: 最大20万円
住宅ローン控除の申告方法
住宅ローン控除の申告は、確定申告を通じて行います。まず、必要な書類を準備することが重要です。これには、住宅ローンの年末残高証明書や、購入した住宅の登記事項証明書が含まれます。これらの書類を用意し、申告書に記入します。
次に、申告書を税務署に提出します。申告は、通常、毎年の確定申告期間内に行います。つまり、これには2月16日から3月15日までの期間が該当します。申告が完了すると、税務署が申告内容を確認し、処理を行います。
控除を受けるためには、毎年の所得税の確定申告が必要です。加えて、控除額は年間所得に応じて異なるため、その点も考慮します。所得が3,000万円以下の場合、最大40万円の控除が受けられますが、所得が増えるにつれて控除額は減少します。
住宅ローン控除の注意点
住宅ローン控除にはいくつかの重要な注意点があります。この制度を利用する際に知っておくべき情報を以下にまとめます。
- 居住要件の確認: 住宅ローン控除を受けるためには、購入後6ヶ月以内に居住を開始する必要があります。この点を忘れずに確認しましょう。
- 建物面積の条件: 購入した住宅の床面積は70平方メートル以上でなければいけません。条件を満たさないと、控除対象にはならないので注意が必要です。
- 収入制限の把握: 年間所得が3,000万円以上の場合は控除額が減少します。具体的には、3,000万円以下で最大40万円の控除が受けられ、4,000万円超になると最大20万円に減ります。
- 確定申告の必要性: 控除を受けるためには毎年の確定申告が欠かせません。申告期間は2月16日から3月15日までで、必要な書類を揃えて提出することが求められます。
- 申告書類の準備: 必要な書類には、住宅ローンの年末残高証明書や登記事項証明書が含まれます。事前に準備しておくと、スムーズに申告が進みます。
- 還付のタイミング: 控除は申告後1~2ヶ月で指定口座に振り込まれます。このタイミングを把握しておくことが、生活設計に役立ちます。
Conclusion
住宅ローン控除は私たちの夢の実現に大きな助けとなります。この制度を活用することで、家計をより効率的に管理できるようになります。支払いのタイミングや申告方法を理解することは非常に重要です。
私たちが適切な条件を満たすことで、控除を受けることができるため、必要な書類を準備し、確定申告を忘れずに行うことが求められます。これらのステップをしっかりと踏むことで、住宅ローン控除を最大限に活用し、経済的な負担を軽減できるでしょう。