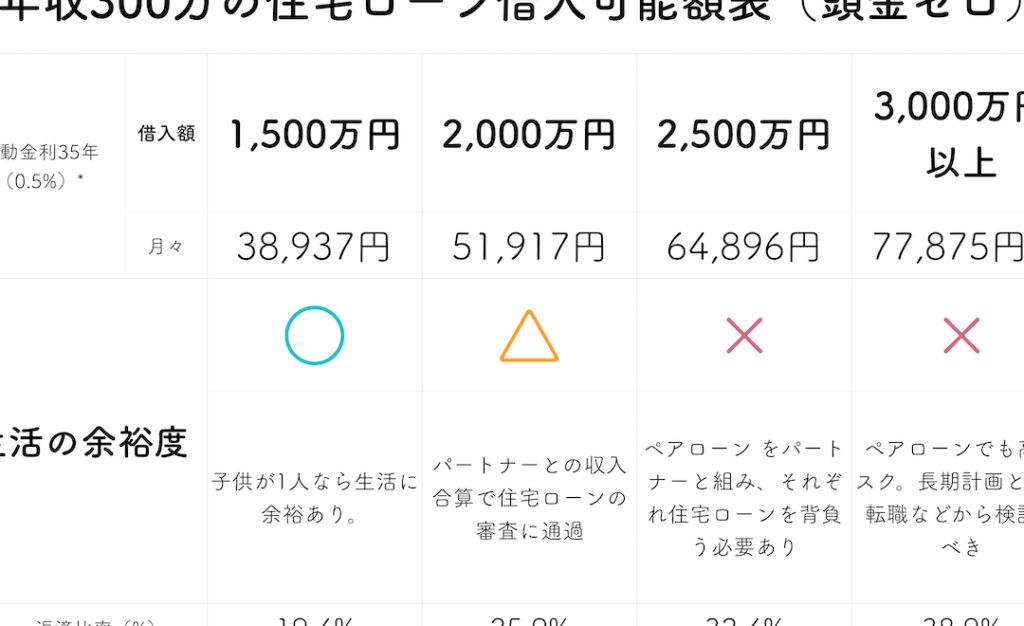
年収300万円で住宅ローンを組む場合、どれくらいの金額まで借りられるのか、気になる方は多いでしょう。私たちも同じ疑問を抱えたことがあります。年収300万円で住宅購入を考えると、返済計画やライフスタイルにどのように影響するのか、しっかり理解しておくことが大切です。
年収300万円 住宅ローンの基礎知識
年収300万円で住宅ローンを考える際には、基本的な知識が重要です。私たちが理解しておくべきポイントはいくつかあります。
住宅ローンの概要
住宅ローンは、住宅を購入するために金融機関から借りる資金です。一般的に、自分の年収の約5倍までの金額が借りられます。例えば、年収300万円の場合、最大借入額は約1500万円になります。また、金利や返済期間も考慮する必要があります。金利は通常、固定金利や変動金利が選べます。これによって、月々の返済額が変わることになります。
年収に対する支払い能力
支払い能力を判断するためには、毎月の収入と生活費を比較することが重要です。多くの金融機関は、家計の負担比率を**25%から35%**に設定しています。これに基づいて、例えば年収300万円の場合の月収は約25万円ですので、住宅ローンへの支出は6250円から8750円程度が限度となります。私たちが賢く住宅ローンを組むためには、他の負担も考慮することが大切です。
年収300万円の場合の住宅ローンの計算
年収300万円で住宅ローンを計算する際、重要な要素は借入可能額や金利の影響です。これらを考慮することで、適切な住宅ローンのプランを立てられます。
借入可能額の目安
借入可能額は、一般的に年収の約5倍まで可能です。つまり、世帯年収が300万円の場合、最大借入額は約1500万円となります。この計算には、以下の点が影響します。
- 生活費の状況が重要です。月々の生活費が多ければ、実際の返済能力が低下します。
- 返済比率を考慮します。住宅ローンの返済比率は、月収の25%から35%が望ましいとされています。
- 頭金の額により借入額が変動します。頭金が多いほど、借入額を引き下げることが可能です。
これらを適切に見積もることで、無理のない返済計画を立てられます。
金利の影響
金利は住宅ローンの返済額に大きく影響します。低金利の状況では、同じ借入額でも月々の返済額が減少します。以下の点を考慮しましょう。
- 変動金利と固定金利の選択肢が存在します。変動金利の方が初期費用が安いですが、将来的な金利上昇に注意が必要です。
- 現在の金利水準を調べることが大事です。2023年現在の金利は、各金融機関によって異なります。
- 返済期間の変更も効果があります。長期返済にすると、月々の負担額が軽減しますが、総支払額が増加します。
住宅ローン返済に関する注意点
住宅ローンを返済する際には、いくつかの重要な点を考慮する必要があります。これにより、返済計画がより現実的になり、家計に与える負担を軽減できます。特に、以下の2つの要素が重要です。
返済期間と負担のバランス
返済期間の選定が返済負担に大きな影響を与えます。一般的に、返済期間が長いほど月々の支払額は少なくなりますが、総支払額は増加します。そのため、以下のポイントを考えましょう。
- 返済期間: 5年、10年、15年、30年といった期間を選択することができます。
- 月々の返済額: 生活費を考慮し、収入の25%から35%に抑えることが理想です。
- 金利の影響: 金利が低い時期に借り入れることで、将来的な負担が軽減される可能性があります。
月々の返済額をできるだけ低く抑えながら、無理のない範囲で返済期間を設定することが重要です。
ライフプランと住宅ローン
ライフプランに基づいた住宅ローンの選択も重要です。将来のライフイベントを考慮して、住宅ローンの計画を立てるべきです。以下に考えるべき要素を示します。
- 家族の成長: 子供が増える場合、教育資金が必要になることを想定しておきます。
- 転職や移住: 職場の変化によって、住む場所のニーズが変わることがあります。
- 老後の資金: 退職後の生活費として、ローン返済がどのように影響するか考えておきます。
実際のケーススタディ
年収300万円で住宅購入を考える際、具体的なケーススタディから学ぶことが重要です。ここでは、実際に年収300万円で住宅ローンを利用した2つの事例をご紹介します。
年収300万円で住宅購入した人の例
- 購入者Aさん: Aさんは年収300万円で、都内の中古マンションを1800万円で購入しました。頭金は200万円、金利1.5%の35年ローンを選びました。毎月の返済額は約5万6000円で、生活費が月15万円の場合、返済比率は37%となりました。予算を超えてしまったが、贅沢を控え、計画的に生活を送りました。
- 購入者Bさん: Bさんは地方の新築一戸建てを2200万円で購入。頭金は300万円、金利1.0%の30年ローンとしました。月々の返済は約6万5000円で、生活費が月12万円の場合、返済比率は54%でした。Bさんは副収入を得ることで家計を助けました。収入の管理がカギでした。
その後の生活状況
Aさんの生活は、住宅ローンの背負いながらも安定したものになりました。趣味や外食の頻度を見直し、貯金にも励んでいます。一方、Bさんは副収入があるため、少し余裕がありますが、予想以上の支出に悩むことも。将来の計画を再検討し、適切な見直しを行っています。
結論
年収300万円での住宅ローンは慎重に考える必要があります。借入可能額や返済比率を理解することで、無理のない返済計画を立てることが可能です。生活費とのバランスを保ちながら、将来のライフプランを見据えた選択が重要です。
実際の事例を参考にしながら、自分たちの状況に合った住宅ローンを選ぶことで、安心して住宅購入を進められます。私たちが賢く選択することで、より良い未来を築く手助けとなるでしょう。