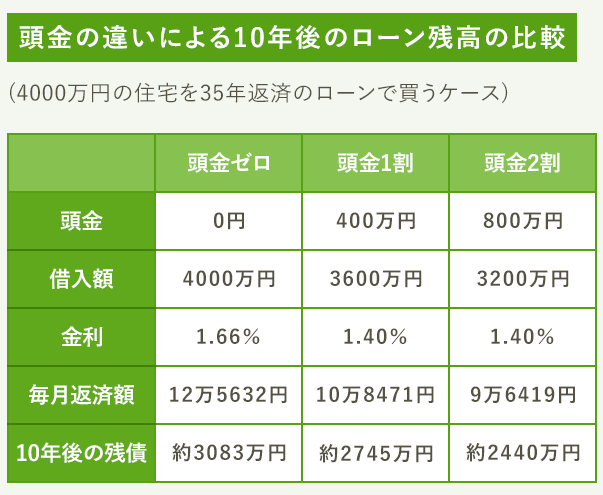
住宅を購入する際、**住宅ローンの頭金はいくら必要なのか**は多くの人にとって大きな悩みです。私たちもその疑問に直面しました。頭金は購入価格の一部をカバーする重要な要素であり、将来的な返済計画にも大きく影響します。では、実際にどのくらいの金額を準備すれば良いのでしょうか?
住宅ローンの頭金とは
住宅ローンの頭金とは、住宅購入時に支払う初期費用のことを指します。この金額は、購入価格の一部をカバーし、ローンの総額を減少させる役割を持ちます。具体的には、頭金が多ければ多いほど、月々の返済額は少なくなる傾向があります。
頭金の金額は、一般的に購入価格の10%から20%が目安とされています。たとえば、3000万円の住宅を購入する場合、300万から600万円程度の頭金が必要です。また、金融機関によっては、頭金の割合によって金利が異なることがあります。
以下に、頭金に関するポイントをまとめます。
- 頭金が多いほど、借入額が減少する。
- 頭金が少ないと、月々の返済が増える可能性がある。
- 頭金が一定以上の場合、金利が引き下げられることがある。
必要な頭金の金額
住宅購入時に必要な頭金の金額は、購入価格に大きく依存します。一般的には、購入価格の10%から20%が推奨されています。頭金が高いほど、借入額が少なくなり、月々の返済額も減少します。このため、十分な頭金を準備することが重要です。
住宅価格の影響
住宅価格が高いほど、必要な頭金も増えます。たとえば、5000万円の住宅を購入する場合、10%の頭金は500万円となります。一方、3000万円の住宅では、同様に10%の頭金は300万円です。このように、値上げに伴い頭金の額も変わってくるため、予算設定が最初のステップです。
頭金のメリットとデメリット
頭金の準備は住宅購入において多くの影響を与える重要な要素です。ここでは、頭金に関連するメリットとデメリットについて詳しく見ていきましょう。
メリット
頭金を支払うことで得られる利点には、以下の点があります。
- 借入額の減少: 頭金が多いほど、総借入額が減るため、返済負担も軽減されます。
- 金利の優遇: 多くの金融機関が、一定以上の頭金を設定すると金利を引き下げるので、借入時のコストを削減できます。
- 月々の返済軽減: 頭金を増やすことで月々の返済額が少なくなるため、家計の余裕が得やすくなります。
- 購入審査の通過率向上: 金融機関は、頭金が多ければ多いほど、審査の際に信用度が上がり、融資の承認を受けやすくなります。
デメリット
頭金に対するデメリットも考慮する必要があります。
- 即時の資金負担: 高額な頭金を準備する必要があるため、他の資金計画に影響を与えるリスクがあります。
- 流動資産の減少: 頭金を支払うことで、手元資金が減り、緊急時の対応が難しくなることがあります。
- 購入価格への影響: 頭金を多く支払うことで、今後の投資や老後資金が圧迫されるケースも考えられます。
- 購入機会の制限: 十分な頭金が用意できない場合、特に希望する物件の購入が難しくなることがあります。
頭金を用意する方法
頭金を用意する方法は、計画的に進めることが重要です。資金を効率的に貯めるために、いくつかの戦略を考えてみましょう。
貯金計画の立て方
まず、具体的な貯金目標を設定することが大切です。例えば、住宅購入予定価格の10%から20%を頭金として用意することが目標となります。その際、以下のポイントを考慮に入れます。
- 月々の貯金額:購入までの期間に応じて、毎月いくら貯金する必要があるか計算します。
- 収入の見直し:収入の中から貯金できる金額を確認します。
- 支出の削減:無駄な出費を見直し、貯金に充てる余裕を生み出します。
計画的な貯金を行うことで、頭金の準備がスムーズに進みます。
使える助成金や制度
住宅購入時に活用できる助成金や制度が多くあります。これらを利用することで、頭金の負担を軽減できます。代表的なものとして以下があります。
- 住宅取得等資金の贈与税非課税制度:親や祖父母からの贈与が一定額まで非課税となります。
- 住宅ローン控除:一定の条件を満たすことで、所得税から控除が受けられます。
- 地域独自の助成金:各自治体が提供する住宅購入支援金などです。
住宅ローンの選択肢
住宅ローンを選ぶ際には、複数の選択肢があります。まず、金利タイプの選択が重要です。固定金利型は、返済期間中に金利が変わらないため、計画的な返済が可能です。一方、変動金利型は、金利が市場の状況に応じて変動するため、将来的な返済額に不安があります。
次に、返済期間の設定も考慮すべき要素です。一般的な返済期間は15年から35年ですが、短期返済を選ぶと、利息総額が少なくなります。その代わりに月々の返済額は高くなるため、家計との兼ね合いが必要です。
さらに、借入額の上限についても理解しておくと良いでしょう。多くの金融機関では、年収の25%から30%を超える借入を推奨しません。これは、返済の負担を軽減するためです。もし年収が500万円の場合、最低でも125万円から150万円程度の年収が必要です。
それに加えて、金融機関による特色もチェックすべきです。各金融機関が提供するローンには、特典や特徴が異なる場合が多いです。例えば、住宅ローン控除の適用を受けられるかどうか、キャンペーン金利の有無などが挙げられます。
Conclusion
頭金の準備は住宅購入において非常に重要なステップです。私たちがしっかりと計画を立てることで、将来の返済負担を軽減し、金利の優遇を受けることができます。住宅価格に応じた具体的な頭金の額を理解し、適切な貯金方法を取り入れることが成功への鍵です。
また、助成金や制度を活用することで、頭金の負担を軽減できる可能性もあります。複数の金融機関の条件を比較し、自分たちに最適な住宅ローンを見つけることも大切です。私たちがこれらの要素をしっかりと考慮することで、理想の住まいを手に入れる道が開けます。