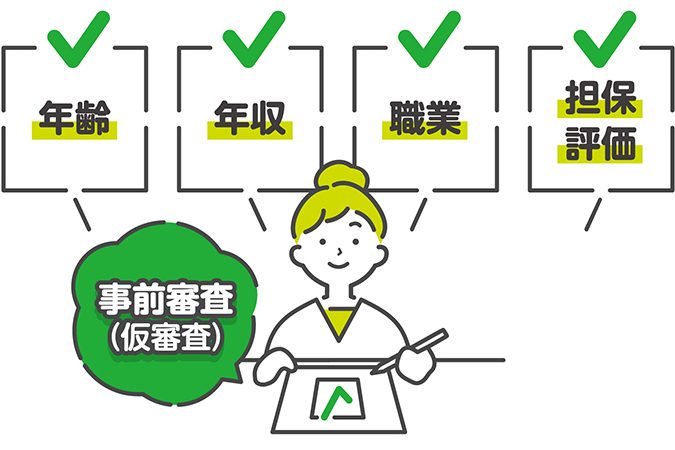
住宅購入を考えている私たちにとって、**住宅ローンの事前審査は欠かせないステップ**です。しかし、どれくらいの金額が借りられるのか、具体的に「いくつ」の金額が適正なのか気になりますよね。事前審査を受けることで、自分たちの予算を明確にし、安心して物件探しを進めることができます。
住宅ローン 事前審査の重要性
住宅ローンの事前審査は、資金計画において不可欠です。事前審査を受けることで、私たちが借り入れできる金額や適正な予算が明確になります。これにより、無理のない物件購入が可能です。
事前審査を行うと、以下のような利点があります。
事前審査を受けると、購入計画をスムーズに進められます。また、承認が下りると、実際の物件購入の際の信頼性が増します。私たちは、事前審査を通じて安心して物件探しを行えるのです。
事前審査の流れ
事前審査のプロセスは、住宅ローンを申請する際の重要なステップです。以下に、主な流れと注意点を説明します。
申込書類の準備
申込書類の準備は、事前審査を受けるための第一歩です。必要な書類は以下の通りです。
- 本人確認書類:運転免許証やマイナンバーカードが一般的です。
- 収入証明書:給与明細や確定申告書が含まれます。
- 資産証明書:預金通帳や不動産の登記情報が必要です。
- 借入情報:他のローン情報やクレジットカードの利用状況。
書類が揃ったら、申込先の金融機関に提出します。この際、正確な情報を提供することが大切です。
審査基準の確認
審査基準は、各金融機関によって異なりますが、一般的なポイントは以下の通りです。
- 収入の安定性:収入が継続的に得られるかどうか。
- 返済比率:年収に対する返済負担の比率。
- 信用情報:過去のローン履歴や支払いの遅延状況。
事前審査で見るポイント
事前審査を受ける際は、いくつかの重要なポイントに注意を払う必要があります。これにより、スムーズに住宅ローンを進められます。
収入の安定性
収入の安定性は審査において最も重要な要素です。金融機関は、具体的な収入額やその変動を重視します。安定した収入は、借入金の返済能力を示すため、信用度を高めます。特に、以下の情報を確認されます。
- 勤続年数
- 月収の一貫性
- 職業の安定性
これらの要素を把握しておくことで、事前審査を通過しやすくなります。
他の借入状況
既存の借入状況も大切なチェックポイントです。他のローンやクレジットカードの残高は、返済負担に影響を与えるため、慎重に見られます。金融機関は、以下の点を考慮します。
- 現在の借入額
- 返済比率
- 過去の返済履歴
事前審査の種類
事前審査には主に二つのタイプがあります。それぞれの特徴を理解することで、私たちの住宅ローン選びがスムーズになります。
銀行の事前審査
銀行の事前審査は、一般的に多くの人が利用する方法です。この審査では、以下のポイントが重要になります。
- 収入証明: 収入の安定性を確認するために必要です。
- 信用情報: 信用履歴が借入額に影響を与えるため、金融機関はここを重視します。
- 借入比率: 収入に対する返済負担が適切かどうかが審査されます。
この方法を選ぶと、金融機関の審査基準に基づいて、具体的な借入額が明示されます。
フラット35の事前審査
フラット35の事前審査は、住宅金融支援機構が提供する特別な商品です。以下がその特徴です。
- 長期固定金利: 返済期間中の金利が固定されるため、予測しやすいです。
- 柔軟な年齢制限: 借入可能年齢が広範囲であるため、多様なライフステージに対応します。
- 審査基準: 審査基準は比較的厳しいが、安定した住宅供給が求められます。
事前審査から本審査へのステップ
事前審査から本審査へのステップは重要で、明確な手続きが必要です。まず、事前審査で得た情報をもとに本審査の準備を進めることが大切です。借入可能額や利率、期間を把握し、必要な書類を整理します。
次に、正式な申し込みを行うために、申込書類を再確認します。個人情報や収入情報、資産や負債の詳細を正確に記載することが求められます。特に、以下の書類が必要です:
- 本人確認書類
- 収入証明書(給与明細や確定申告書など)
- 資産証明書(預金通帳や不動産の評価書)
- 現在の借入情報(ローン明細など)
その後、金融機関に申し込みを行い、審査を受ける段階に進みます。審査プロセスでは、金融機関が設定した基準に基づいて、収入の安定性や信用情報が評価されます。
また、本審査では、金融機関による追加の質問や書類提出を求められることがあります。例えば、提出した情報に不明点があれば、電話やメールでの確認が行われることもあります。
次に、審査の結果を待つことになるため、予想以上の時間がかかる場合も考慮します。一般的には、結果通知までに数日から数週間かかることがあります。この間、気になる点や不安があれば、担当者に相談することも有効です。
Conclusion
住宅ローンの事前審査は私たちの購入計画において欠かせないステップです。これを受けることで、借入可能額や適正な予算が明確になり、安心して物件探しを進められます。また、収入の安定性や既存の借入状況を把握することで、審査通過の可能性も高まります。
事前審査のプロセスを理解し必要な書類を整えることで、スムーズに本審査へと進むことができます。私たちがしっかりと準備をすることで、住宅購入をより確実に実現できるでしょう。安心して新しい住まいを見つけるために、事前審査を積極的に活用していきましょう。