住宅ローンを組むと、夢のマイホームが手に入りますが、「住宅ローンはいつから支払うのか?」という疑問を抱える方も多いでしょう。私たちもその一人でした。ローンの支払い開始時期は、契約内容や金融機関によって異なりますが、理解しておくことが大切です。
住宅ローンの基本知識
住宅ローンの理解は、マイホーム購入の重要なステップです。私たちは、住宅ローンの種類や仕組みを見ていきます。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ異なる特徴を持っています。主なものは次の通りです。
- 固定金利型: 金利が契約時に固定され、返済期間中ずっと同じ金額で支払うことができる。
- 変動金利型: 金利が市場の動向に応じて変動し、支払額も変わるため、状況に応じた柔軟性がある。
- フラット35: 35年にわたり金利が固定される長期型の住宅ローンで、安定した返済計画が立てやすい。
私たちは、各ローンのメリット・デメリットを理解し、自分たちのライフスタイルに合うものを選ぶ必要があります。
住宅ローンの仕組み
住宅ローンの仕組みはシンプルです。申込み後、金融機関が融資を行います。支払いは通常、毎月の返済で行い、返済額には利息が含まれます。
- 借入額: 住宅の購入価格から自己資金を引いた額が借入額になります。
- 金利: 貸付金額に対する利息の割合が金利で、固定または変動の形式をとります。
- 返済期間: 通常、15年から35年の間で設定され、選択肢により返済が進みます。
住宅ローンの支払い開始時期
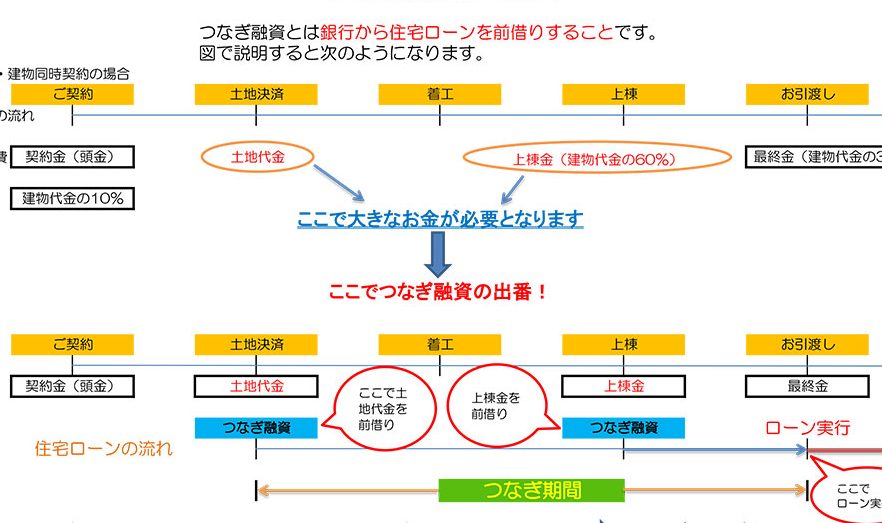
住宅ローンの支払いは契約によって異なるが、一般的に融資実行後1〜2ヶ月が目安。金融機関と相談し、具体的な支払い開始日を確認することが重要である。
契約時の注意事項
契約時には、以下のポイントを確認する必要がある。
- 金利タイプ: 固定金利型や変動金利型の選択によって、支払い額が変わる。
- 返済方式: 返済方法には元利均等返済と元金均等返済がある。
- 手数料: 契約時には諸費用や手数料も確認する。
- 支払い期間: 返済期間が長いほど、月々の支払額は減るが、総支払額は増加する。
これらの確認により、予想外の負担を避けることが可能である。
支払い開始のタイミング
支払い開始は、基本的に融資実行日から数週間後になることが多い。具体的には、以下のようなスケジュールが一般的である。
| ステップ | 内容 |
|---|---|
| 契約締結 | 住宅ローン契約書にサインを行う |
| 融資実行 | 契約後、指定口座に資金が振り込まれる |
| 支払い開始 | 融資実行から約1〜2ヶ月後に最初の支払いが行われる |
支払い方法の選択肢
支払い方法は、住宅ローンの返済計画において重要な要素です。元利均等返済と元金均等返済という主に二つのタイプがあります。それぞれ異なる特徴を持ち、資金計画に影響を与えます。
元利均等返済
元利均等返済では、毎月の支払い金額が一定です。最初のうちは利息が多く、元金が少なく減っていきますが、返済が進むにつれて元金が増えていくのが特徴です。この方法のメリットは、月々の支出が見やすく、計画が立てやすい点です。返済期間中の家計管理がしやすく、安定した生活を維持しやすくなります。
- 月々の支払いが固定されるため、予算の立てやすさ
- 早い段階では利息が多く含まれるため、初期の負担は軽い
- 確定した金額で安心できる
元金均等返済
元金均等返済では、毎月の支払い金額が変動します。元金部分が均等に減少していくので、初めの支払いは高めですが、時間が経つにつれて金額が減ります。この方式では、利息分が減少していくため、長期的に見れば利息総額が少なく済むという利点があります。特に収入が増える見通しがある場合には、こちらを選択することも一考の価値があります。
- 初期の支払い負担が大きいが、後の支払いが軽減
- 全体の利息負担が少なくなる
- 将来的な収入増加を見込む場合に有効
住宅ローン支払い前の準備
住宅ローンを利用するにあたり、事前の準備が重要です。必要な書類や予算の見積もりを行うことで、スムーズに手続きを進められます。
必要書類
住宅ローン契約に必要な書類をあらかじめ準備しておくことが大切です。例として、以下の書類を挙げます。
- 本人確認書類: 運転免許証やパスポートなど
- 収入証明書: 給与明細や確定申告書
- 住民票: 現住所を証明するためのもの
- 物件資料: 購入する不動産の登記事項証明書や売買契約書
これらの書類は、金融機関によって異なる場合があります。事前に確認すると安心です。
予算の見積もり
住宅ローンを利用する前に、自身の予算を明確にすることが必要です。主な項目には次のようなものがあります。
- 頭金: 購入価格の約10%〜20%を準備
- 毎月の返済額: 月々の支払い額を確認
- 諸経費: 登記費用や引越し費用を含む
結論
住宅ローンの支払い開始時期は契約内容や金融機関によって異なりますが、一般的には融資実行後1〜2ヶ月が目安です。私たちがしっかりと理解しておくことで、予想外の負担を避けることができます。
また、住宅ローンの選択肢や支払い方法についても考慮し、自分たちのライフスタイルや将来の計画に合ったものを選ぶことが重要です。事前の準備を怠らず、必要な書類や予算を明確にしておくことで、スムーズな手続きが可能になります。これらのポイントを押さえて、安心して夢のマイホームを手に入れましょう。