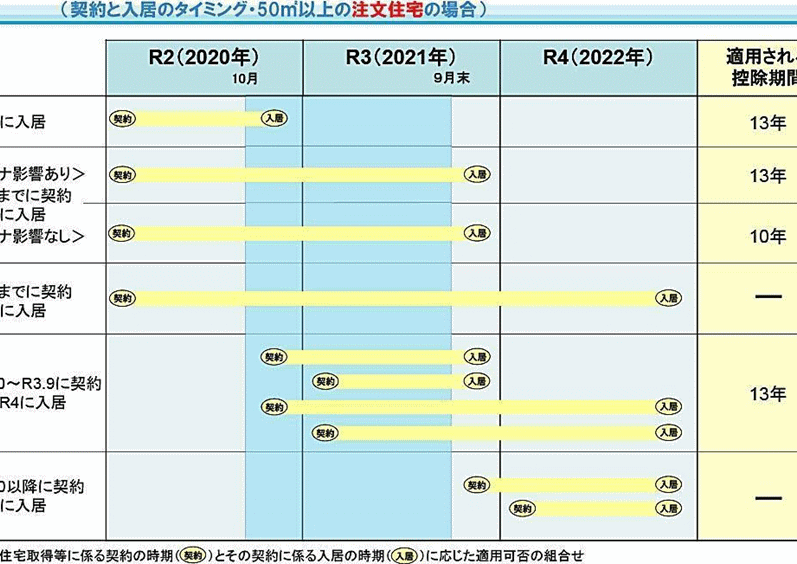
2021年の税制改正に伴い、**住宅ローン控除がどのように変わったのか**を知っていますか?私たちにとって、住宅購入は人生の大きな決断です。そのため、税制の変更が我々の家計に与える影響は非常に重要です。この改正により、住宅ローン控除の適用期間や控除額に変化が生じました。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に借り入れたローンの利子部分が一部控除される制度です。これにより、毎年の所得税が軽減され、住まいを持つ家計への負担を軽減します。特に、購入した年やその後数年での控除率は重要です。
要件として、住宅を自己居住用に使用することが求められます。また、対象となるローンの種類にも制限があります。具体的には、銀行や信金からの住宅ローンが主な対象です。
控除額は、借入金の残高に対して一定の率が適用されるため、借入金が多いほど控除額も増加します。たとえば、借入金が4,000万円の場合、控除額は約40万円以上になることもあります。
住宅ローン控除は、税法の改正により年々見直されることがあります。2021年の改正では、控除期間が延長され、控除額の上限も改訂されました。これに伴い、住宅ローンの利用者は、税制の変動について確認が必要です。
2021年 税制改正の概要
2021年の税制改正では、住宅ローン控除に大きな変更が加えられました。この改正は、住宅購入を考える私たちにとって重要な情報です。
主な変更点
控除期間が延長され、2022年から2025年までの新しい基準が適用されます。この期間、住宅購入者は優遇措置を受けることが可能です。具体的には、控除額の上限が引き上げられ、借入金に対して最大0.7%の控除が適用されるようになりました。このように、税金の負担を軽減するために、多くの家庭が恩恵を受けることが期待されています。
住宅ローン控除の適用開始時期
住宅ローン控除の適用は、2022年から2025年までの期間に新しく設定される。具体的には、2022年以降に住宅を購入した場合、この控除を受けることができる。改正により、住宅購入者にとって有利な条件が増え、控除額が変更されている点にも注目が必要だ。
また、控除を受けるためには、住宅が自己居住用であることが求められる。住宅を購入する前に、控除の条件を確認することが大切だ。例えば、住宅ローンの借入金に対して、最大で0.7%の控除が適用されるため、支払う利息の軽減が期待できる。このような恩恵が受けられるのは、住宅購入を検討している家庭には大きなメリットになる。
税制改正による影響
2021年の税制改正は、住宅ローン控除に大きな影響を及ぼします。この改正により、所得税や住民税にどのような変化があるのかを詳しく見ていきます。
所得税への影響
税制改正により、住宅ローン控除を受けられる所得税の軽減が期待できます。具体的には、控除額が引き上げられ、借入金残高に対して最大0.7%の控除が適用されるようになりました。この変更によって、自己居住用の住宅を取得した場合、年間の税負担が大幅に減少します。例えば、借入金が3000万円の場合、年間21万円の控除を受けられる優遇措置が適用されます。また、この控除は直近の5年間にわたって有効で、税金の支払いを軽減する効果があります。
まとめ
2021年の税制改正に伴う住宅ローン控除の変更点は、住宅購入者にとって重要な情報です。改正では、控除期間が2022年から2025年まで延長され、新たな基準が適用されます。これにより、住宅購入者は優遇措置を受けられる機会が増加します。
具体的に、控除額の上限が引き上げられ、借入金に対して最大0.7%の控除が適応されます。たとえば、3000万円の借入金がある場合、年間21万円の控除を受けることができます。この控除は、年間の所得税軽減に寄与し、家計への負担を軽くします。
Conclusion
2021年の税制改正による住宅ローン控除の変更は私たちにとって重要な意味を持ちます。控除期間の延長や控除額の上限引き上げは、住宅購入を検討している家庭にとって大きなメリットです。これにより、毎年の所得税が軽減されることで、家計への負担が軽くなります。
新しい基準が2022年から適用されることを考えると、今後の住宅購入計画において、税制の理解は欠かせません。私たちはこの改正を活用し、賢い選択をしていきたいものです。住宅購入を通じて、より良い未来を築くための一歩を踏み出しましょう。