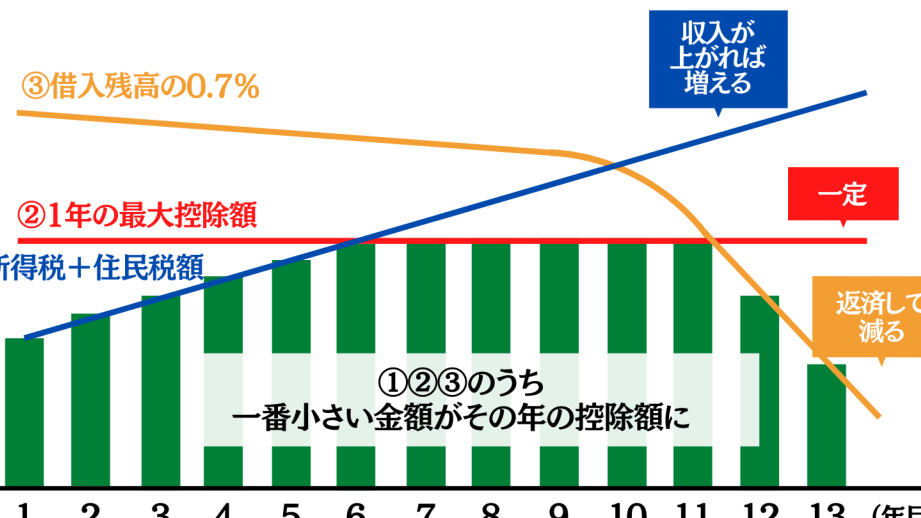
住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。私たちもその恩恵を受けたいと思っていますが、住宅ローン控除は最長何年受けられるのか、これが重要なポイントです。控除を最大限に活用するためには、期間や条件をしっかり理解する必要があります。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に経済的負担を軽減するための重要な制度です。この控除を利用することで、税金の軽減が可能となります。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借入れたローンの金利部分の一部を所得税から控除できる制度です。この制度は、住宅ローンを利用して住宅を購入する際に、税金を軽減する手段として提供されています。具体的には、住宅ローンの借入残高に応じて、最大控除額が決定され、一定期間控除を受けられます。
控除の対象となる条件
控除を受けるためには、いくつかの条件を満たす必要があります。主な条件は以下の通りです。
- 住宅の種類: 新築住宅、既存住宅、または増改築・リフォームを伴う住宅が対象となります。
- 居住開始日: 住宅に居住を開始した日から一定期間内に控除を申請する必要があります。
- 所得基準: 年間所得が一定額以下であることが求められます。
- 住宅金融支援機構の援助: 一定のローンを利用している場合、追加の条件が設けられます。
最長期間について
住宅ローン控除の最長期間については、具体的な年数が決まっています。この控除は返済期間に応じて最大で10年間受けられます。そのため、私たちが住宅ローン控除を利用する際には、期間を把握しておくことが重要です。
最長何年控除が受けられるか
住宅ローン控除は、基本的に新築住宅や既存住宅、増改築・リフォームを含む住宅に適用されます。適用される年数は次のとおりです:
- 新築住宅:最大10年
- 既存住宅:最大10年
- 増改築やリフォーム:対象となる条件を満たせば最大10年
これらの条件をクリアし、一定の要件を満たすことで、控除を最大限に活用できます。
控除期間の計算方法
控除期間の計算方法は明確です。まず、住宅の居住開始日から開始します。その後、各年の年間所得によって控除額が影響を受けることも考慮しなければなりません。また、以下の要点が重要です:
- 住宅ローン残高による控除額
- 年間所得上限の設定
- 返済期間に基づく控除の更新
住宅ローン控除のメリット
住宅ローン控除を活用することで、さまざまなメリットが享受できる。税金軽減や家計への影響が大きく、資金計画を立てる上で有効な手段となる。
税金の軽減
住宅ローン控除は、所得税や住民税を軽減する効果がある。具体的には、住宅ローンの残高に応じて年額の控除が可能で、最大で400万円の控除が受けられる。これにより、年間所得税額が減少し、実質的な負担が軽くなる。控除額の計算は、以下のように行われる:
- 住宅ローン残高 × 控除率(通常は1%)
- 控除対象の住宅や改築の種類によって控除率が異なる場合がある
- 年間所得に応じた控除上限が設定されているため、事前に確認が必要
このように、住宅ローン控除は税負担の軽減に直結するため、住宅購入者にとって非常に重要な要素となる。
家計への影響
家計面でも、住宅ローン控除は大きな影響を与える。我々が受け取る控除額は、毎年の負担軽減に繋がり、生活資金に余裕が生まれる。しかし、控除を受け続けるためには、条件を満たす必要がある。たとえば、収入が一定額以下であることや、申請期限を守ることが挙げられる。
- 家計の見直しや他の支出計画を立てやすくなる
- 定期的な返済の負担が減少
- 住宅ローン控除の制度が安定している限り、長期的な資金計画に役立つ
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、適切な申請手続きを行うことが重要です。私たちが知っている限り、これにはいくつかのステップと書類が必要です。
必要な書類
住宅ローン控除を申請する際には、以下の書類が必要です。
これらの書類は、申請時に全て整っている必要があります。
申請の流れ
申請の流れは以下の通りです。
- 書類の準備を行います。上記の必要な書類を全て揃えます。
- 確定申告を行います。申告期間は通常、毎年2月16日から3月15日までです。
- 提出先に書類を提出します。税務署へ直接持参するか、郵送で送ります。
- 審査を待ちます。申請が受理されると、税務署から審査結果が通知されます。
注意点と相談先
住宅ローン控除に関する情報は多様であり、正確な理解が必要です。ここでは、相談できる専門家や注意すべき点について詳しく説明します。
相談できる専門家
住宅ローン控除について相談する際には、以下の専門家が役立ちます。
これらの専門家に相談することで、よりスムーズに住宅ローン控除を活用できます。また、地域によっては、無料の相談窓口を設けている場合がありますので、利用を検討してみてください。
よくある注意点
住宅ローン控除を活用する際には、いくつかの注意点があります。主な点を以下にまとめます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。控除を最大限に活用するためには、その期間や条件をしっかり理解することが不可欠です。申請手続きも含めて、必要な情報を正確に把握することで、税金の軽減や資金計画の立て方において大きなメリットを享受できます。
専門家の助けを借りながら、住宅ローン控除を効果的に利用することで、私たちの生活がより豊かになることを目指しましょう。正しい知識を持つことで、長期的な資金計画を実現し、安心した住宅生活を送ることが可能になります。