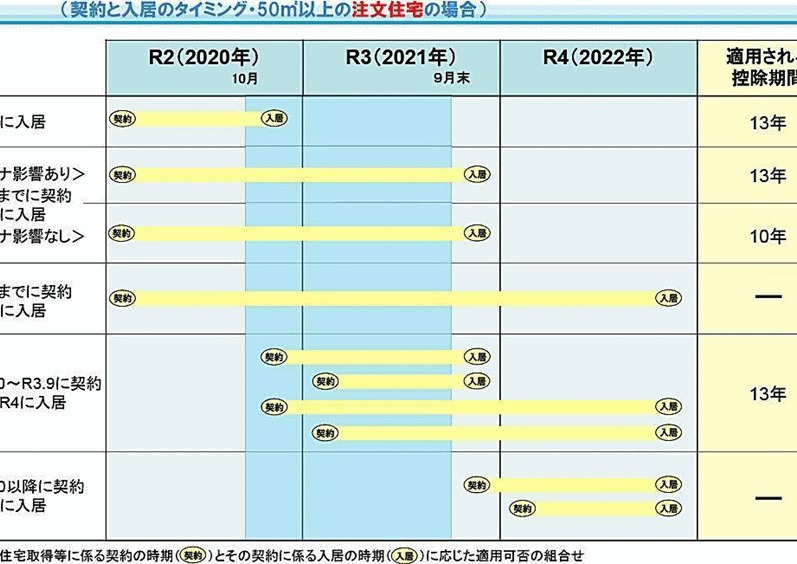
住宅購入を考える私たちにとって、**住宅ローン減税は非常に重要な制度です。この減税制度を利用することで、私たちの負担を軽減し、夢のマイホームを手に入れる手助けとなります。しかし、住宅ローン減税は何年続くのか**という疑問を持つ方も多いでしょう。具体的な年数や条件を理解することが、賢い選択をするための第一歩です。
住宅ローン 減税の基本
住宅ローン減税は、住宅購入時の負担を軽減するための重要な制度です。私たちがこの制度を理解することで、マイホームの実現に向けた大きな助けとなります。
減税の仕組み
住宅ローン減税は、所得税や住民税の一部を減額できる制度です。例えば、借入金の年末残高に対して一定の税率を適用することで、実際に支払う税金が減ります。この制度の基本的な流れは以下の通りです。
- 借入額の一定割合を減税対象とする
- 減税期間は最長で13年間
- 年末残高に応じた減税額が計算される
このように、私たちが住宅ローンを利用する場合、自己負担が軽減される大きなメリットがあります。
適用対象者
住宅ローン減税の適用対象者は、特定の条件を満たす必要があります。具体的には、以下の条件を満たすことが一般的です。
- 住宅を購入・建築・増改築する者
- 年収が一定額以下であること
- 税務署に住宅ローン減税の申告を行うこと
減税の期間
住宅ローン減税の適用期間は、購入後最大で13年間です。この期間中、納税者は借入金の年末残高に基づいて税金が減額されます。具体的には、最初の10年間は、年末残高の1%を税額控除として受け取ります。それ以降、残りの3年間は、減税の対象額が変動します。
何年が適用されるのか
一般的に、減税の適用年数は原則として10年間です。ただし、契約内容や購入する住宅の条件によっては、延長可能です。我々は、住宅取得日から数え始め、年次ごとに適用される税額の計算が行われます。また、年収が制限内であることや、確定申告を行うことが大切です。
減税のメリットとデメリット
住宅ローン減税に関して、私たちはそのメリットとデメリットを明確に理解することが重要です。私たちの判断が住宅購入において大きな影響を与えることになります。
メリット
住宅ローン減税の最大のメリットは、税負担の軽減です。住宅を購入した場合、融資残高に基づいた税額控除が適用され、実際の税金が減少します。具体的には、以下の点が挙げられます。
- 税額控除が13年間にわたって適用される可能性がある。
- 初年度から10年間は年末残高の1%が控除対象となる。
- 住宅購入に関する資金計画の安定化が期待できる。
さらに、初めて住宅を購入する場合、減税措置により住宅取得のハードルが下がります。この制度は、私たちの生活の質を向上させる役割を果たします。
デメリット
一方で、住宅ローン減税には注意すべきデメリットも存在します。具体的なリスクを把握することで、適切な選択が可能になります。
- 住宅の購入価格や条件に影響を受けることがある。
- 一定の年収制限があり、高所得者には不利な場合がある。
- 減税適用には煩雑な申告手続きが必要となることがある。
申請手続き
住宅ローン減税を受けるためには、必要な書類の準備と手続きの流れを把握することが大切です。具体的な手続きは以下の通りです。
必要書類
住宅ローン減税の申請に必要な書類は、主に以下のものが含まれます。
これらの書類は、税務署に提出することで申請が可能になります。
手続きの流れ
手続きは以下の方法で進みます。
- 必要書類を準備する。
- 確定申告書を記入し、提出を行う。
- 税務署からの確認を待つ。
- 減税額の計算を行い、適用される税額を確認する。
まとめ
住宅ローン減税は私たちにとって非常に重要な制度です。この減税を活用することでマイホームの購入がより現実的になります。減税期間や条件を理解することは賢明な選択をするための第一歩です。
私たちが住宅を購入する際には、メリットとデメリットをしっかりと把握し、自分たちの状況に合った判断をすることが大切です。手続きに関する知識を得ることで、スムーズに減税を受けることができ、経済的な負担を軽減する助けとなります。これからも住宅購入を考える際には、住宅ローン減税を最大限に活用していきましょう。