住宅を購入する際、私たちが最も気にするのは借入 住宅ローン 借り入れ いつのタイミングです。理想の家を手に入れるためには、適切なタイミングで借入を行うことが非常に重要です。市場の金利や自分たちのライフプランに合わせた最適な時期を見極めることが、成功への第一歩となります。
借入 住宅ローン 借り入れ いつの基本
借入のタイミングは、住宅ローンを利用する上で重要な要素です。金利や市場の動向、自身の経済状況を考慮に入れた上で、適切な期間に借り入れを行うことが求められます。
住宅ローンの仕組み
住宅ローンの仕組みについて理解することは、借り入れの準備において必要です。一般的に、住宅ローンは金融機関から借り入れたお金を使用して不動産を購入するためのものです。以下の点を考慮します。
- 借入額: 購入する物件の価値に基づいて、借入可能な金額が決まります。
- 金利: 固定金利と変動金利の選択があります。固定金利は安定した返済額を保証し、変動金利は市場に応じて変動します。
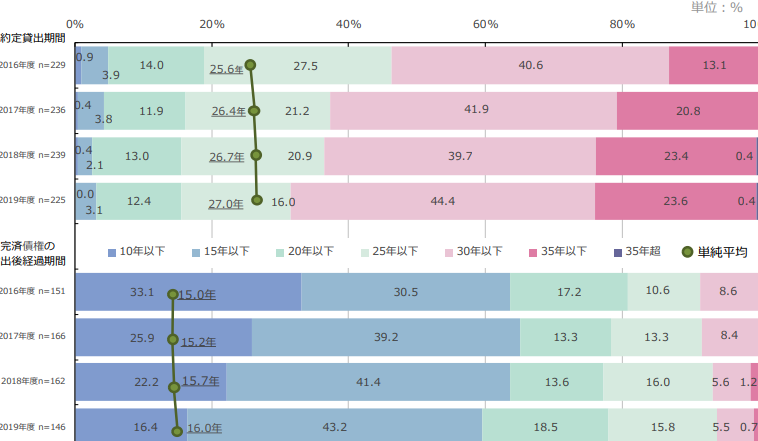
- 返済期間: 通常は10年から35年の範囲で設定され、返済額や総利息に影響を与えます。
住宅ローンの仕組みを知ることで、借入時期や選択肢を自分たちのライフスタイルや経済状況に合わせることが可能です。
借り入れの種類
住宅ローンの借り入れには、いくつかの種類があります。主なものを理解しておくと比較検討が容易になります。
- フラット35: 長期固定金利の住宅ローン。返済期間中は金利が固定されるため、返済計画を立てやすいです。
- 変動金利型ローン: 市場金利に連動して金利が変わるため、短期的には低金利が魅力です。しかし、市場動向に応じて返済額が変動します。
- オーバーローン: 物件購入に必要な金額以上を貸し出すタイプ。リフォーム費用なども含めて借入可能です。
借り入れのタイミング
借り入れのタイミングは、住宅ローンを成功させるための重要な要素です。市場金利や自身のライフプランを考慮に入れた最適な時期を探ることが求められます。以下では、具体的なタイミングや判断材料を詳しく説明します。
最適なタイミングとは
最適な借り入れのタイミングは、金利の動向や市場の状況に依存します。たとえば、
- 金利が低い時期に借り入れを行うことで、総返済額を減少させられます。
- 新築や物件の供給が増える時期には、選択肢が広がります。
- 経済状況に乗じて、住宅需要が高まる時期も注意が必要です。
また、長期的な視点を忘れず、市場全体の傾向を分析することが大切です。
個人の状況に応じた判断
個々の状況によっても、借り入れのタイミングが異なる場合があります。例えば、
- ライフステージによる変化(結婚や子育てなど)は、借り入れの必要性に影響します。
- 収入が安定している時期には、借り入れ額を増やせる可能性が高まります。
- 自己資金が豊富な場合、ローンの金額や条件を有利に設定できるケースがあります。
借り入れの流れ
借り入れの流れは、住宅ローンの申請から融資実行までの具体的なステップを含みます。私たちが理解していることは、事前準備が重要であるということです。
事前準備
借り入れに向けた事前準備は、金融機関との円滑な関係を築くために欠かせません。以下のポイントを確認しましょう。
- 借入予定額の明確化
- 収入証明書の用意
- クレジットスコアの確認
- 借入希望物件の選定
これらをしっかり準備することで、スムーズな手続きを実現できます。また、必要に応じて複数の金融機関からの情報を集め、条件を比較検討することも大切です。これにより、より良い条件で借り入れられる可能性が高まります。
申請から融資実行まで
申請から融資実行までは、段階的なプロセスが存在します。以下にその主なステップを記載します。
- 申請書の提出
- 必要書類の提出
- 与信審査の実施
- 融資決定通知の受領
- 契約締結
- 融資実行
住宅ローンの注意点
住宅ローンを選ぶ際には、いくつかの重要な注意点があります。これらを理解することで、借入時のリスクを低減し、より良い返済計画を立てられます。
金利と返済計画
金利は住宅ローンの全体的な返済額に大きな影響を与えます。一般的に、固定金利と変動金利があり、それぞれ異なる特徴があります。固定金利は返済期間中の金利が変わらないため、支払い計画が安定します。一方、変動金利は市場の動向に応じて変化し、金利が低い時期に借りられる利点があります。ただし、将来的に金利が上昇するリスクも伴います。
返済計画は、月々の支払い額や返済期間を考慮して立てます。私たちは、下記のポイントを考慮することが大切です:
- 自己資金の割合
- 利用する金利タイプ
- 収入の安定性
- 他の負債の有無
適切な返済計画は、ライフプランに合わせた選択を可能にします。
借り入れ額の目安
借り入れ額は、物件の価値や私たちの収入、返済計画に基づいて設定されます。一般的に、住宅ローンの借入額は、年収の5~7倍とするのが目安です。ただし、無理のない返済額を設定することが最も重要です。具体的には次のような要素を考慮します:
- 年収に対する返済比率
- 月々の支出状況
- 金利上昇時のシミュレーション
結論
住宅ローンの借入タイミングを見極めることは私たちの夢の家を手に入れるために欠かせません。市場の金利やライフプランを考慮しながら最適な時期を選ぶことで、より有利な条件で借り入れが可能になります。
また、事前準備を怠らず、必要な書類を整えておくことがスムーズな手続きを実現します。借入額や返済計画をしっかりと考慮することで、リスクを低減し、安心して住宅購入に臨むことができます。私たちの未来を見据えた賢い選択が、理想の住まいへの第一歩です。