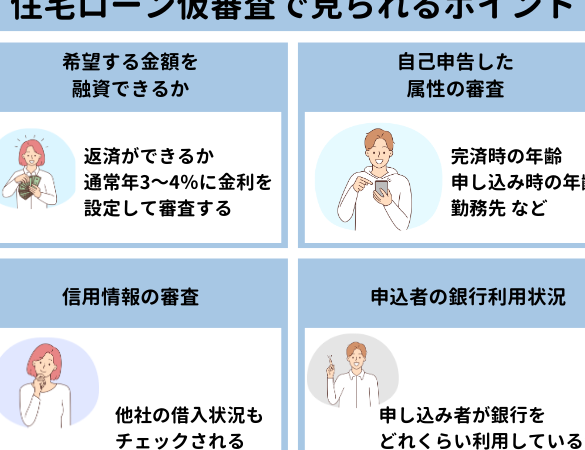
住宅ローンを考えるとき、**事前審査がどれほど重要か」を理解することが不可欠です。私たちは、住宅購入の夢を実現するために、まずこのステップを踏む必要があります。事前審査を受けることで、自分たちの借入可能額や金利の目安を知ることができ、計画的な資金計画が立てられます。
住宅ローン 事前審査の重要性
住宅ローンの事前審査は、計画的な資金計画を立てる上で基盤となる。最初に借入可能な額を知ることで、購入可能な物件の範囲が明確になる。これにより、不動産市場での選択肢が広がる。
事前審査を受けることで、銀行や金融機関から提示される金利の目安も把握できる。金利がわかれば、長期的な返済の負担を見積もることができる。返済計画を立てる際には、金利の変動も考慮する必要があるが、この確認が戦略的な判断につながる。
また、事前審査を受けることで、自己の信用状況も確認できる。信用情報が良好であれば、より有利な条件での借入が可能になる。逆に、信用情報に問題がある場合、それに対処する時間も得られる。
手続きをスムーズに進めるためにも、必要書類の準備が重要だ。通常、以下の書類が求められることが多い:
- 収入証明書(源泉徴収票など)
- 住民票または運転免許証
- 預金口座の履歴
事前審査で確認すべきポイント
事前審査では、いくつかの重要なポイントを確認する必要があります。これにより、住宅ローンをより有利に利用できる。
収入の確認
収入の確認は、住宅ローン審査の基本です。不動産会社や金融機関は、安定した収入があるかどうかを重視します。給与明細書や確定申告書を提出し、年収や職業の安定性を証明することが重要です。また、収入源が複数ある場合、各収入を示す書類も準備しましょう。たとえば、副業の収入や年金収入がある場合、その証明書類が役立ちます。
返済負担率
返済負担率の算出は、実際の返済可能額の目安となります。一般的には、月々の返済額が収入の25%以内であれば、負担が少ないとされています。計算する際、総返済額を年収で割ることで、自己の経済状況を測ることができます。さらに、他の借入がある場合は、それも考慮する必要があります。例えば、クレジットカードや車のローンも返済負担に影響します。
事前審査の手続き
事前審査の手続きは、住宅ローンを円滑に進めるために重要なステップです。以下の必要書類や申請の流れを把握することで、スムーズな審査を実現できます。
必要書類
事前審査には、いくつかの書類が必要です。主な書類には次のものが含まれます。
- 収入証明書:給与明細書、確定申告書など、安定した収入を証明するための書類。
- 住民票:現住所の確認のために必要。
- 預金口座の履歴:貯蓄状況を示すための通帳や明細。
- 借入に関する書類:他の借入がある場合、その詳細を示す書類。
これらの書類を整理しておくことで、事前審査が迅速に進む。
申請の流れ
申請の流れは次のようになります。
- 必要書類の準備:上記の書類を整えておく。
- 金融機関への申し込み:希望する金融機関へ事前審査の申し込みを行う。
- 書類提出:準備した書類を提出する。
- 審査の実施:金融機関による審査が行われ、結果が連絡される。
事前審査後のステップ
事前審査を受けた後、次のステップに進むことが重要です。融資の選択や不動産の選定に関しては、計画的に進める必要があります。
融資の選択
融資を選ぶ際、私たちはいくつかの重要なポイントを考慮します。まず、金利のタイプを確認すること。その中には固定金利や変動金利が含まれます。次に、返済期間の長さを考えることも大切です。短い期間での返済は毎月の負担が大きく、長い期間では総返済額が増える傾向があります。また、金融機関によって手数料や条件が異なるため、比較検討が不可欠です。以下の項目をチェックリストとして活用できます。
各ポイントを精査することで、私たちは自分たちに最適な融資条件を見つけやすくなります。
不動産の選定
不動産の選定も、私たちの資金計画に大きな影響を与えます。市場の状況を把握し、希望するエリアの物件をリサーチしましょう。物件の特性や周辺環境も重要な要素です。交通の便や学区の情報は、将来的な資産価値に寄与する場合があります。
物件を選ぶ際は、以下の点に注目します。
Conclusion
私たちが住宅ローンの事前審査を受けることは、夢のマイホームを手に入れるための第一歩です。事前審査を通じて自分たちの経済状況を把握し、適切な資金計画を立てることで、無理のない返済が可能になります。また、必要書類を整えスムーズに手続きを進めることで、理想の物件を見つけるチャンスも広がります。これからの住宅購入に向けた準備をしっかり行い、より良い選択をしていきましょう。私たちの未来のために、計画的に進めていくことが大切です。