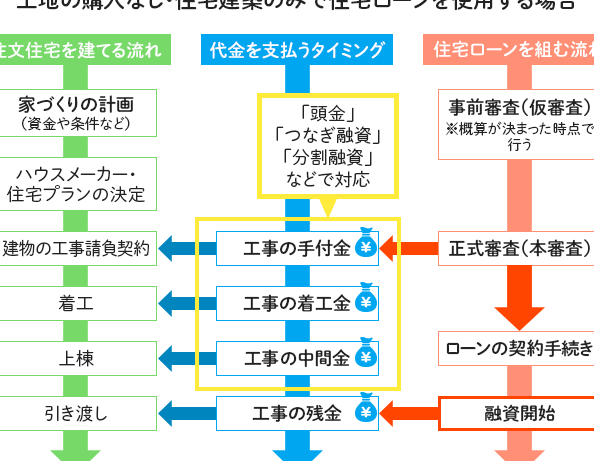
住宅ローンを借りる際、私たちが気になるのは「住宅ローン どうやって振り込まれる」という点です。家を買うための大きな資金がどのように手元に届くのか、具体的な流れを理解することは非常に重要です。振込のプロセスを知ることで、安心して夢のマイホームを手に入れる準備が整います。
住宅ローンの基本知識
住宅ローンは私たちが家を購入する際の重要な資金融資方法です。多くの人がこのプロセスを理解することで、安心してマイホームの準備ができます。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。ここでは主なローンのタイプを紹介します。
- 固定金利型住宅ローン: 返済期間中、金利が一定であり、毎月の返済額が安定します。
- 変動金利型住宅ローン: 金利が市場に連動し、数ヶ月ごとに見直されます。景気によって変動するため、将来の支払いが読みづらい一面があります。
- フラット35: 35年の固定金利で、住宅金融支援機構が提供する融資です。高い安定性と人気があります。
- 借り換えローン: 既存の住宅ローンを新しいローンに置き換えて、より良い条件を求める際に利用します。
住宅ローンの利用目的
住宅ローンの主な利用目的は以下の通りです。
- マイホーム購入: 多くの家庭がこの目的で利用し、自分たちの住まいを持つ夢を実現します。
- 土地購入: 新たに土地を購入し、将来的に建物を建てるための資金として活用することもあります。
- リフォーム資金: 既存の住宅を改修・増築するために利用されることが増えています。
- 投資用物件: 賃貸物件や投資目的で購入するための資金としても利用可能です。
住宅ローンの振込手続き
住宅ローンの振込手続きは、非常に重要なプロセスです。私たちのマイホーム購入に向けた準備を理解するために必要なステップを確認します。
申請プロセス
申請プロセスは、住宅ローンを受けるための第一歩です。申し込みを行う前に、以下のステップを把握しましょう。
- 金融機関の選定: 自分のニーズに合った金融機関を選びます。選択肢には、銀行、信用金庫、ネット銀行などがあります。
- 仮審査の実施: 申し込みを行うと、金融機関は仮審査を行います。これにより、借入が可能かどうかを事前に判断します。
- 本審査の申請: 仮審査が通過した後、本審査の申請を行います。この段階で、必要な書類を提出します。
私たちがこれらのステップを踏むことで、スムーズに住宅ローンの申し込みが進むでしょう。
必要書類の準備
必要書類の準備は非常に重要なステップです。必要な書類を整えることで、申請がスムーズに進みます。以下は、一般的に必要とされる書類のリストです。
- 本人確認書類: 免許証やパスポートなど。
- 収入証明書: 給与明細や源泉徴収票。
- 資産の詳細: 銀行の預金通帳や不動産の登記簿。
- 購入物件の情報: 不動産の売買契約書や地図。
振込方法の詳細
住宅ローンの振込方法には主に銀行振込と自動引き落としがあります。これらの方法は、それぞれのニーズに応じて選択できます。具体的な流れや設定方法を以下に示します。
銀行振込の流れ
銀行振込での住宅ローンの振込は、一般に次のステップで行われます。
- 契約内容の確認: 金融機関と契約書を交わし、振込金額やスケジュールを確認します。
- 振込先情報の取得: 指定された振込先口座情報を金融機関から受け取ります。
- 振込手続きの実施: 自らの口座から指定された口座に資金を振り込みます。この際、振込手数料が発生することがあります。
- 振込確認: 振込が完了した後、金融機関からの振込完了通知を受け取ります。
これらの手順を踏むことで、スムーズな振込が可能です。
自動引き落としの設定
自動引き落としを設定すると、毎月の返済が自動で行われ、手間が省けます。設定には以下の手順が必要です。
- 金融機関との契約締結: 自動引き落としの支払い条件を金融機関と合意します。
- 口座情報の登録: 引き落としに使用する口座情報を登録します。
- 必要書類の提出: 本人確認書類や金融機関指定の書類を提出します。
- 引き落としスケジュールの確認: 引き落としの日時や金額を確認し、合意します。
振込後の注意点
振込後にはいくつかの重要なポイントがあります。これらをしっかり確認することで、安心して住宅ローンの返済を進められます。
振込明細の確認
振込明細の確認は非常に大切です。受取った振込金額が契約内容と一致しているかを確認しましょう。主な確認事項は以下の通りです。
- 振込金額が正確か
- 振込日が契約通りか
- 振込先が正しい金融機関であるか
これらを確認することで、誤った振込や金額を見落とすリスクが減ります。また、不明点があればすぐに金融機関に問い合わせることが重要です。
返済スケジュールの管理
返済スケジュールの管理も重要です。契約時に設定した返済計画を守ることで、信用を維持できます。具体的な管理ポイントは次の通りです。
- 返済日をカレンダーに記入する
- 支払い額を事前に確認する
- 返済遅延のリスクを理解する
住宅ローンのメリットとデメリット
住宅ローンを利用することで得られるメリットがいくつかあります。まず、ローンを組むことで、自分の家を早く手に入れることが可能になります。 資金を一度に用意するのが難しい場合でも、ローンを受けることで、まとまった資金をすぐに得られます。次に、金利が固定された場合、返済額を安定させることができます。 これにより、予算計画が立てやすくなるという利点もあります。
一方で、デメリットも存在します。ローン返済が長期間続くため、経済的負担が大きくなることがあります。 返済額が収入に影響を与え、生活費や他の支出とのバランスを保つのが難しくなります。さらに、金利が変動する場合、返済額が増加するリスクもあります。 このため、借り入れ時には慎重な検討が求められます。
Conclusion
住宅ローンの振込プロセスを理解することは私たちにとって非常に重要です。資金がどのように手元に届くのかを把握することで、安心してマイホームの購入準備が進められます。また、振込方法や必要書類をしっかり確認することで、スムーズな手続きが実現します。
さらに、返済スケジュールの管理や振込明細の確認も忘れずに行うことで、長期的な安心感を得られます。住宅ローンのメリットとデメリットをしっかり理解し、慎重に選択することで、私たちの夢のマイホームを手に入れる道が開けるでしょう。