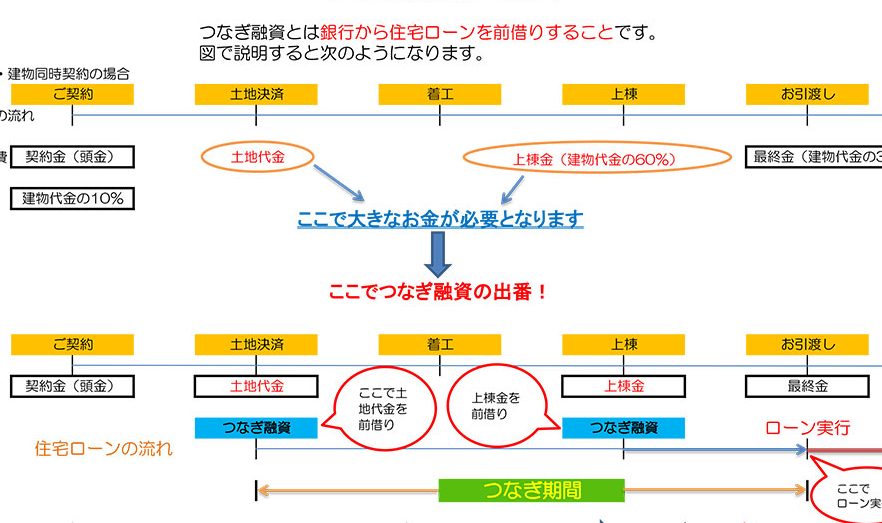
住宅を購入することは、人生の中で最も大きな決断の一つです。しかし、住宅ローン返済はいつから始まるのか、この疑問に対する明確な答えを持っている人は少ないかもしれません。私たちは、住宅ローンを利用する際の返済のタイミングについて深く掘り下げていきます。
住宅 ローン 返済 いつから
住宅ローンの返済は、通常、借入契約の締結から数ヶ月以内に始まります。具体的には、住宅の引き渡しが完了したタイミングで、返済スケジュールがスタートすることが一般的です。多くの場合、次のような点が重要です。
- 返済開始日: 契約書に明示された返済開始日を確認すること。
- 初回返済額: 初回の返済額は、契約時に設定した金利や返済期間によって異なる。
- 金利と期間: 固定金利と変動金利の選択が、返済額に与える影響を理解すること。
ただし、特定のプランや金融機関によって異なる点もあるため、詳細については各金融機関の説明を受けることが肝心です。さらに、返済期間中には、金利の見直しや、借り換えの選択肢も考慮する必要があります。利用する住宅ローンの内容に応じて、一つの選択が将来的な返済額に影響を与えることがあります。
返済開始のタイミング
住宅ローンの返済は、契約後数ヶ月で始まることが一般的です。私たちは、具体的なタイミングやスケジュールについて理解を深めることが重要だと考えています。
契約時の確認ポイント
契約時には、以下のポイントを確認することが求められます。
- 返済開始日:住宅の引き渡し日から返済が始まる場合が多いです。
- 初回返済額:初めの数回の支払い額が異なる場合があるため、詳細な確認が必要です。
- 金利タイプ:固定金利または変動金利かの選択肢があることを意識します。
- 返済期間:選択した期間によって毎月の支払い額が変動します。
- 特約条件:早期返済手数料や借り換えに関する条件も忘れずに確認しましょう。
私たちは、これらのポイントをしっかり確認することで、後のトラブルを避けることができると考えます。
返済開始のスケジュール
返済のスケジュールは、契約内容や金融機関によって異なります。一般的な流れは次の通りです。
- 契約締結:住宅ローン契約を締結します。
- 引き渡し日:住居が引き渡され、土地や建物の所有権が移転します。
- 返済開始日:多くの場合、引き渡しから1ヶ月後に初回返済が始まります。
- 返済計画:金融機関から提示された返済計画に基づき、毎月の支払いが発生します。
返済方法の選択肢
住宅ローンの返済方法には多様な選択肢がある。これにより、返済計画を自分たちの生活スタイルに合わせることが可能だ。以下に代表的な返済方法を紹介する。
定額返済と変動金利
返済方法として定額返済と変動金利がある。定額返済では、毎月の返済額が一定であるため、管理しやすい。この方法は、返済期間中の予算を組みやすくする。一方、変動金利では、金利が市場動向に応じて変動するため、返済額が見直される可能性がある。このため、金利の動きによっては、コストが変化します。どちらの方法にもメリットとデメリットがあるため、自分たちのリスク許容度を考慮する必要がある。
繰上げ返済について
繰上げ返済は、予定よりも早く返済を進める手段である。これにより、総返済額を減らすことができる。繰上げ返済には、部分繰上げと全額繰上げの2種類がある。部分繰上げでは、任意の金額を追加で返済し、残りのローンはそのままにする。一方、全額繰上げでは、残りのローン全額を一括で返済する。
借り入れ後の注意点
住宅ローンの返済計画は、借り入れ後の重要な焦点となります。計画的に進めることで、円滑な返済が実現されます。以下で、具体的な注意点を確認しましょう。
返済計画の見直し
返済計画は、定期的に見直さなければなりません。この見直しによって、ライフスタイルや収入の変化に対応できます。以下のポイントに注意して、返済計画を調整することが重要です。
- 収入の変動:収入が減少した場合、返済額を再設定する必要がある。
- 生活費の見直し:生活費が増加することで、返済計画に影響を与える可能性がある。
- 金利の見直し:金利が変動することで、返済額に変化が生じる場合がある。
見直しを行うことで、負担を軽減し、長期的な返済がより実現可能になります。また、専門家からのアドバイスを活用するのも一つの手段です。
利息の変動
住宅ローンの利率は、固定金利と変動金利の2つの選択肢があります。私たちが選択する利率によって、返済額が大きく変わります。特に、変動金利は市場の状況によって変動するため、注意が必要です。
- 固定金利:最初から返済期間中は一定の利率で、将来の支払い計画が立てやすい。
- 変動金利:市場の動向に応じて利率が変化し、予期しない支払い増加のリスクが伴う。
まとめ
この記事では、住宅ローンの返済開始時期についての重要なポイントを整理しました。私たちは、返済のタイミングを理解することが、住宅購入において不可欠であると考えます。また、一般的な流れとして、契約締結後、引き渡しから約1ヶ月以内に初回の返済が始まることを強調しました。
重要な契約内容には、返済開始日、初回返済額、金利タイプ、返済期間、特約条件が含まれます。特に これらの確認が後のトラブルを避ける鍵</strong であるため、注意が必要です。さらに、住宅ローンの返済方法には、定額返済や変動金利などの多様な選択肢があるため、私たちの生活スタイルに合ったプランを選ぶことができます。
特に、繰上げ返済も検討すべき手段です。部分繰上げと全額繰上げの2種類があり、それぞれに異なるメリットが存在します。この選択肢により、総返済額を減少させることが可能です。
借入後には、 収入や生活費の変動に応じた返済計画の見直しが必要です。特に、変動金利の場合は市場の動向に注意を払い、固定金利選択時の利点も考慮することが肝心です。専門家からのアドバイスを受けることで、より良い計画を立てることができます。
結論
住宅ローンの返済は私たちの生活に大きな影響を与える重要な要素です。返済開始時期や契約内容をしっかり把握することで、将来のトラブルを未然に防ぐことができます。私たちは、返済方法や繰上げ返済の選択肢を活用しながら、ライフスタイルに合った計画を立てることが大切です。
また、収入や生活費の変動に応じて返済計画を見直すことも忘れずに行いましょう。専門家のアドバイスを受けることで、より安心して住宅ローンを管理できるようになります。私たちの知識と計画が、快適な住まいの実現に繋がることを願っています。