住宅購入を考えている私たちにとって、住宅ローンの申し込みはいつがベストなのかは非常に重要なテーマです。適切なタイミングで申し込むことで、金利や条件が有利になる可能性があります。では、私たちはどのようにしてその最適な時期を見極めるのでしょうか?
住宅ローンの基礎知識
住宅ローンは、住まいを購入する際に非常に重要なファクターです。住宅ローンを理解することは、借入条件や返済計画を把握するための第一歩です。私たちは、金利や返済期間、融資額などの基本的な要素について知識を持つ必要があります。
一般的に、住宅ローンには以下のような種類があります:
また、住宅ローンを申し込む際には、必要書類の準備が不可欠です。資産証明書、収入証明書、身分証明書などが必要です。これらの書類は、貸し手が借り手の信用力を評価するために重要です。
申し込みのタイミング
住宅ローンの申し込みには適切なタイミングが存在します。市場状況の変化や個人の経済状況に応じて申し込み時期を見極めることが重要です。次に、具体的な最適な時期について考察します。
最適な時期とは
最適な申し込み時期は、一般的に春から夏にかけてです。この時期は住宅購入が活発化し、各金融機関が競争を促進するため、金利が低くなる傾向があります。また、物件選択肢も豊富になるため、選びやすくなります。さらに、経済状況が安定しているとき、金融機関は融資条件を緩和することが多いです。したがって、常に市場の動向を観察することが重要です。
申し込み手続きの流れ
住宅ローンの申し込み手続きは、慎重に進めるべき重要なステップです。以下に、必要な書類の準備から申し込みのステップまで詳しく説明します。
必要書類の準備
住宅ローンを申し込む際、必要書類を整えることが重要です。以下の書類を用意します。
- 資産証明書: 銀行口座や不動産の情報を含む。
- 収入証明書: 給与明細や源泉徴収票などが必要。
- 身分証明書: 運転免許証や健康保険証のコピー。
- 住宅契約書: 購入予定の物件に関する契約書。
- その他: 事業所得者の場合、確定申告書も必要になることがある。
これらの書類は、金融機関が借り手の信用力を確認するための基礎的な資料です。
申し込みのステップ
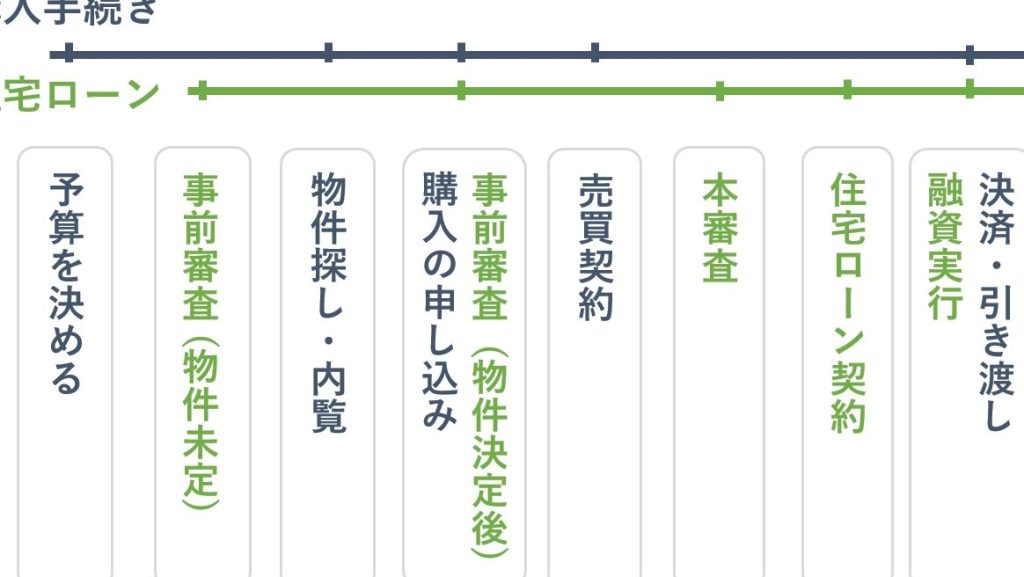
申し込み手続きは、以下のステップで進めます。
- 事前審査申請: 必要書類を提出し、融資可能額を確認します。
- 正式申し込み: 審査に通過した後、正式な申し込みを行います。
- 審査の実施: 金融機関による審査が行われ、評価結果が通知されます。
- 契約締結: 審査を通過した場合、正式に契約を結びます。
- 融資実行: 契約に基づき、融資が実行されます。
住宅ローンの種類
住宅ローンには、いくつかの主要な種類があります。それぞれが異なる特徴を持ち、利用者のニーズに応じた選択肢を提供します。ここでは、固定金利ローン、変動金利ローン、ミックス金利ローンの3つを詳しく見ていきます。
- 固定金利ローン: 利率が契約時に決定され、その後の期間中変わらないローンです。これにより、返済計画が立てやすく、金利の上昇リスクを避けられます。一般的に、長期的な安定性を求める借り手に適しています。
- 変動金利ローン: 金利が市場の動向に応じて変動します。初期の金利が低く抑えられる場合が多く、適用金利が見直されるタイミングで低金利が得られる可能性があります。しかし、金利上昇のリスクがあります。
- ミックス金利ローン: 固定金利と変動金利を組み合わせたタイプのローンです。一定期間は固定金利を適用し、その後は変動金利に移行するケースが多いです。この選択肢は、初期の安定性と将来的な変動の恩恵を両方享受したい方に最適です。
申し込み時の注意点
必要書類の準備は重要です。資産証明書、収入証明書、身分証明書を事前に揃えることで、申込みのスムーズさが向上します。また、各金融機関が要求する書類が異なるため、各自の申込み先に応じた確認が必要です。
金利の動向にも注意を払うべきです。市場状況によって、金利は変動します。春から夏にかけては金利が低くなる傾向があるため、この時期を狙うのが賢明です。しかし、急激な変動が予測される場合は、タイミングを再考する必要があります。
審査基準を理解しておくことが大切です。各金融機関の審査基準は異なり、信用情報、年収、雇用形態が影響します。自身の信用情報を確認し、必要に応じて改善策を講じることで、より良い条件での融資が可能になります。
複数の金融機関に申し込むことを検討しましょう。比較することで、金利や条件の最適化が期待できます。また、申込みの際は一度に複数申請するのではなく、一定の期間を設けて行うことが望ましいです。これにより、信用情報の影響を最小限に抑えることができます。
Conclusion
住宅ローンの申し込みは私たちにとって大きな決断です。適切なタイミングで申し込むことで、より有利な条件を得るチャンスが増えます。市場の動向や自身の経済状況を考慮しながら、最適な時期を見極めることが成功への鍵です。
また必要書類の準備や金融機関の比較も忘れずに行いましょう。これらのステップをしっかりと踏むことで、安心して住宅ローンを利用できるようになります。私たちの未来のために、賢い選択をしていきましょう。