住宅ローンを利用している私たちにとって、確定申告は重要な手続きです。特に「住宅ローン確定申告 いくら戻る」というポイントは、多くの人が気になるところでしょう。実際にどれだけの税金が還付されるのかを知ることで、私たちの家計にどれほどの影響があるのかを把握できます。
住宅ローン確定申告の基礎知識
住宅ローンに関連する確定申告は、私たちにとって非常に重要なプロセスです。特に、税金の還付額を知ることは、家計に大きな影響を与えます。
住宅ローン控除とは
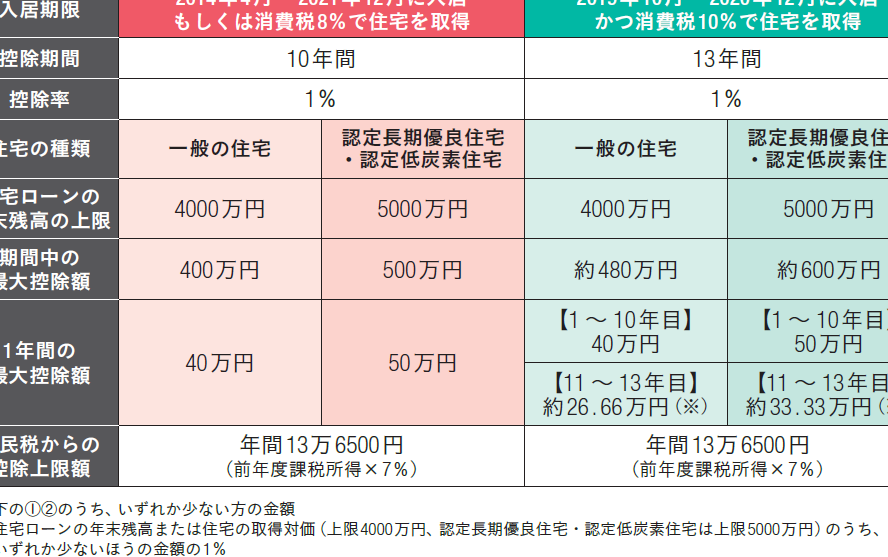
住宅ローン控除は、私たちが住宅ローンを利用する際に適用される税金の軽減措置です。具体的には、ローン残高に基づいて税金が軽減される仕組みです。以下のポイントが重要です。
- 控除額:年末のローン残高に応じた控除額が決まる。最大で年間40万円の控除が適用される場合もある。
- 期間:控除を受けられる期間は最大で10年間。
- 利用条件:取得する住宅やローンの金額、年収の上限など、各種条件を満たす必要がある。
確定申告の必要性
確定申告は、住宅ローン控除を受けるために欠かせないステップです。私たちが忘れてはならないポイントは次の通りです。
- 提出義務:年収が一定以上の場合、申告が求められる。
- 還付受け取り:控除を受けることによって、過剰に支払った税金が還付される。
- 初回申告:住宅を購入して初めてローン控除を受ける場合は、必ず初回に申告が必要。
戻ってくる金額の計算方法
住宅ローン控除を受ける際、戻ってくる金額を正確に計算するためのステップがあります。以下の項目を確認し、計算を進めていきましょう。
年間返済額の確認
年間返済額は、住宅ローンの契約内容によって異なります。以下に必要な情報を整理しました。
- 元金返済額: 住宅ローンの主な返済部分。
- 利息支払額: 借入金に対して支払う利息。
- ボーナス返済: ボーナス時に支払う追加金。
各項目の合計が、年間返済額となります。これにより、控除を受ける基準が明確になります。
控除額の算出
控除額の算出は、年間返済額に基づいて行われます。一般的な計算式は以下の通りです。
- 控除率の確認: 一般的に住宅ローン控除の控除率は1%。
- 控除対象額の算出: ローン残高が控除対象。
- 算出例: 500万円のローン残高、控除率1%の場合、控除額は5万円。
住宅ローン確定申告の申請手続き
住宅ローンの確定申告には、正確な手続きが必要です。このセクションでは、必要な書類や申請の流れについて具体的に説明します。
必要書類の準備
申請をスムーズに進めるために、以下の書類を準備します。
- 確定申告書: 自ら記入するか、税務署から取得する。
- 源泉徴収票: 会社から受け取る給与明細や収入証明。
- 住宅借入金等特別控除額の計算明細書: ローン残高や返済額を明記。
- 契約書のコピー: 住宅購入契約書やローン契約書が必要。
- 領収書: 住宅関連の支出証明書類。
これらの書類をしっかり整えておくと、手続きがスムーズになります。
申請の流れ
申請の流れは次の通りです。
- 書類の確認: 必要な書類が全て揃っているかを確認します。
- 確定申告書の作成: 収入や控除を基に申告書を作成します。
- 税務署への提出: 所轄の税務署に申告書を提出します。提出期限は通常、毎年3月15日です。
- 還付金の受領: 確定申告後、数週間内に還付金が指定口座に振り込まれます。
住宅ローン確定申告の注意点
住宅ローンの確定申告を行う際には、いくつかの重要なポイントがあります。正確に申告することで、税金の還付額を最大限に活用できます。以下に、注意が必要な点を挙げます。
よくある間違い
よくある間違いには、以下のようなものがあります。
控除額の計算では、年間返済額を正確に把握することが重要です。また、必要書類が揃わないと、申告の過程で困難が生じます。申告期限の遅れも、還付金の受取に影響を及ぼします。
Conclusion
住宅ローン確定申告を通じて得られる還付金は私たちの家計に大きな影響を与えます。正しい手続きを踏むことで、控除額を最大限に活用できることを忘れないでおきましょう。必要書類の準備や申告期限を守ることが成功のカギです。
また、計算方法を理解することで、具体的な還付額を予測しやすくなります。私たちがしっかりと準備を整え、確定申告を行うことで、住宅ローンの負担を軽減し、より良い生活を実現できるでしょう。