住宅を購入する際、住宅ローン控除の制度を利用することは非常に重要です。特に平成26年における控除の期間については、多くの人が疑問を持っていることでしょう。私たちがこの制度を理解することで、将来的な税負担を軽減し、より良い生活を実現する手助けになります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に税控除を受けられる制度です。この制度を理解することで、経済的な負担を軽減できます。
住宅ローン控除とは
住宅ローン控除は、所得税の一部を控除できる制度です。この控除が適用される住宅は、自分が居住するためのものに限定されます。具体的には、一定の条件を満たす住宅ローンの借入金額に基づいて、控除額が決まります。強調しておきたいのは、控除期間中に毎年の控除額が見直されることです。借入れ金額やローンの残高に応じた控除が適用されます。
控除の対象者
控除の対象者にはいくつかの条件があります。主な条件は以下の通りです。
平成26年の住宅ローン控除
平成26年の住宅ローン控除について、特に注意すべき点が多く存在します。この制度は、私たちが住宅を購入する際に受けることのできる税金の優遇措置であり、適用期間や要件を正確に理解しておくことが大切です。
控除の適用期間
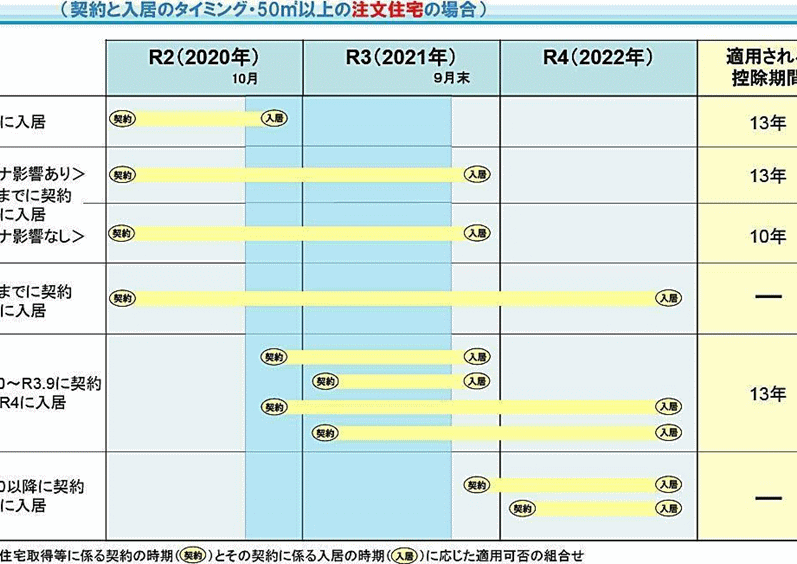
平成26年における住宅ローン控除の適用期間は、最長で10年間です。控除が受けられるのは、住宅取得が行われた年から数えて、最大で10年の間となります。具体的には、控除を初めて受けた年が平成26年であれば、控除の適用は平成27年から平成36年まで続きます。この期間中、住宅ローンの残高に応じて一定の金額を毎年税金から控除できます。
適用要件
住宅ローン控除を受けるためには、以下の要件を満たす必要があります:
住宅ローン控除のメリット
住宅ローン控除には複数のメリットがあり、特に経済的負担を軽減する効果が重要です。この制度は、私たちが住宅を購入する際に大きなサポートを提供します。
経済的負担の軽減
住宅ローン控除によって、税金が減少します。この効果により、私たちの毎月の返済額が軽くなります。具体的には、以下のポイントが挙げられます。
- 所得税が一定の割合で控除される。
- 借入金額が大きいほど、控除額も増加。
- 所得が低い場合も、控除が影響を与える。
また、控除期間中、私たちのライフスタイルに応じて経済的な余裕が生まれます。これにより、将来の資産形成や子どもの教育資金の準備がしやすくなります。
家計への影響
家計においても、住宅ローン控除の影響は大きいです。この控除によって、日常生活に必要な支出がより管理しやすくなります。特に以下の点が考えられます。
- 生活必需品や教育費に使える余裕が生まれる。
- 家計の健全性を保ちながら、安心して住宅を購入できる。
- 投資や貯蓄に向ける資金が増える。
注意点とデメリット
住宅ローン控除を利用する際、いくつかの重要な注意点とデメリットがあります。これらの点を把握しておくと、より正確に制度を活用できるでしょう。
控除が適用されないケース
控除には適用されないケースが存在します。具体的には、以下の条件が満たされない場合です。
- 住宅を購入した年に住宅ローンを実際に利用していないこと
- 経済的要件を満たしていない場合
- 居住用住宅でない場合
- 控除対象年の所得が上限を超過していること
これらの要因により、控除が受けられない可能性があるため、事前に確認が必要です。
申請手続きの複雑さ
申請手続きは複雑で、必要な書類も多くあります。私たちが直面する主なポイントは下記の通りです。
- 初回申請時に多くの書類を準備すること
- 毎年継続的な手続きが要求されること
- 書類の不備や遅延が控除の受給に影響すること
Conclusion
住宅ローン控除は私たちの家計を支える重要な制度です。特に平成26年に適用された控除期間は最大10年となり、経済的な余裕を生み出す大きな助けとなります。この制度を上手に活用することで、税金の負担を軽減し、将来の資産形成や教育資金の準備がしやすくなります。
ただし申請には注意が必要で、要件を満たさない場合や書類の不備があると控除を受けられないこともあります。私たちは事前にしっかりと確認し、スムーズに手続きを進めることが大切です。住宅購入を考えている私たちにとって、この制度を理解し活用することは欠かせないステップです。