住宅を購入する際、多くの人が気になるのが住宅ローン控除 1年目 いつ</strongというポイントです。初めての住宅ローンを組んだ私たちにとって、この控除は大きな助けになります。どのタイミングで控除が適用されるのかを理解することは、資金計画において非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に利用できる税制優遇の一つです。この控除により、所得税の負担を軽減できる可能性があります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入した際に、所定の条件を満たすことで受けられる税金の控除です。控除額は年々異なる場合があり、基本的には選択した住宅の購入価格やローン残高に基づいて算出されます。また、控除対象となる期間は最長で10年ですが、早期に返済することで控除対象年数が短くなることもあります。
対象となる人
住宅ローン控除が適用される人の条件にはいくつかの要素が含まれます。例えば、以下の条件を満たすことで適用される可能性があります。
- 住宅の購入時に住宅ローンを利用していること
- 自己居住用の住宅であること
- 購入した住宅が新築または既存住宅であること
住宅ローン控除の申請時期
住宅ローン控除の申請時期は、非常に重要です。この控除を受けることで、税負担を軽減できる可能性があります。具体的な申請期限について、しっかり把握しましょう。
1年目の申請期限
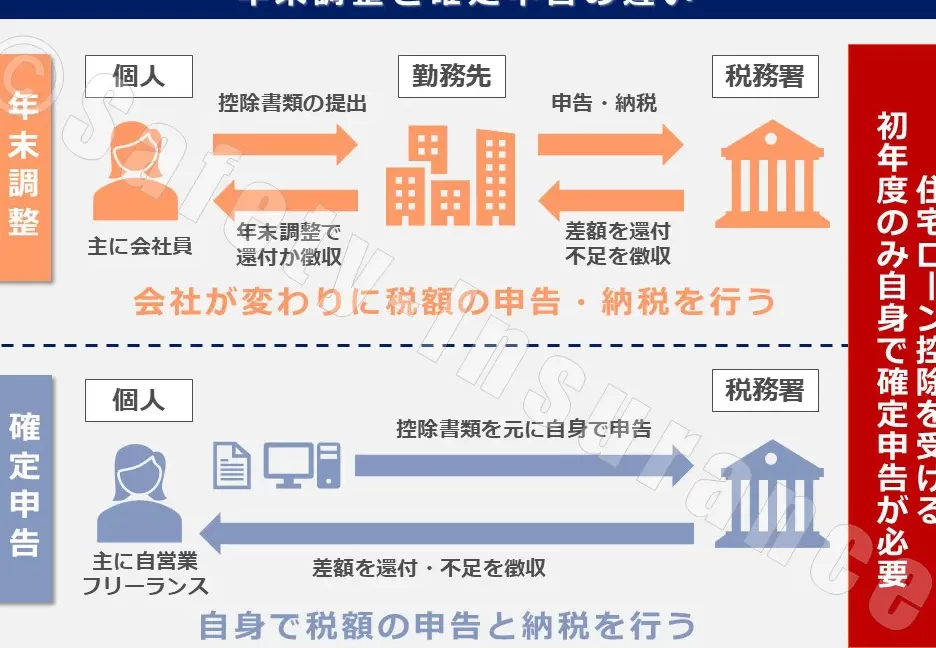
1年目の住宅ローン控除の申請期限は、原則として住宅購入年度の翌年の3月15日です。この日までに申告しないと、控除の権利を失う可能性があります。例えば、2023年に住宅を購入した場合、2024年の3月15日が申請期限となります。早めに準備を整え、手続きがスムーズに進むようにしましょう。
申請に必要な書類
申請には、いくつかの書類が必要です。以下は、主な必要書類のリストです。
- 住宅ローンの契約書:契約内容を証明します。
- 登記事項証明書:不動産登記の証明です。
- 住民票:居住状態を確認します。
- 所得証明書:収入状況を確認するための資料です。
住宅ローン控除の計算方法
住宅ローン控除の計算は、正確に行うことで税金の負担を軽減できる。控除額は、借入金額や控除率に基づいて決定されるため、事前の確認が重要だ。
控除額の算出
控除額は次の要素で算出される。
- 借入金残高: 住宅購入時のローン残高が基準となる。
- 控除率: 年ごとに変動し、一般的には1%で計算される。
例えば、借入金が3000万円で控除率が1%の場合、年間の控除額は30万円となる。しかし、控除の上限も設けられているため、適用される最大額も確認する必要がある。
控除率の変動
控除率は、政策や市場状況に応じて変動する。具体的な変化としては、次のような要因が影響を与える。
- 政府の税制改正: 年度ごとに税法が変更されることが可能。
- 経済環境: インフレ率や金利の動向によっても影響される。
住宅ローン控除を受けるメリット
住宅ローン控除には多くの重要なメリットが存在します。これらのメリットを理解することで、私たちの財務計画における戦略的な活用が可能になります。
税制上のメリット
住宅ローン控除の最大の利点は税金の負担を軽減できる点です。控除が適用されることで、所得税の一部が減額されます。具体的には、以下のような利点があります。
このため、初年度から控除を受けることで、ローンの負担が減少し、資金計画が充実します。こうした控除は、特に初めて自宅を購入する際に大きな支援となります。
家計への影響
住宅ローン控除は家計の健全性にも好影響を与える可能性があります。税金が軽減されることで、節約できる金額が増え、以下のような具体的な効果をもたらします。
住宅ローン控除の注意点
住宅ローン控除を受ける際には、いくつかの重要な注意点があります。これらを理解し、適切に対応することが、控除を最大限に活用するために不可欠です。
適用される条件
住宅ローン控除の適用を受けるために、次の条件を満たすことが必要です。
- 自己居住用の住宅が必要です。他人に貸したり、運用した物件は対象外です。
- 住宅ローンを利用していることが条件です。自己資金のみでは申請できません。
- 新築または既存住宅のいずれかが対象です。特定の物件タイプには制限がある場合があります。
- 所得制限があります。特に高所得者に対しては、控除の対象が絞られることがあります。
これらの条件を確認し、問題がないかを事前に確認することが肝要です。
申請の失敗例
住宅ローン控除の申請には、重要なポイントがいくつかあります。以下に、よくある失敗例を挙げます。
- 書類不備。必要な書類を全て提出しないと、申請が却下される可能性があります。契約書や登記事項証明書を揃えておくことが必須です。
- 申請期限を過ぎる。期限を過ぎてしまうと控除が受けられないので、日程を守ることが重要です。
- 適用条件不満足。自己居住用でない物件や、条件に合わないローンの利用について注意が必要です。
Conclusion
住宅ローン控除の1年目の適用タイミングを理解することは非常に重要です。この控除をうまく活用することで、私たちの資金計画が大きく改善される可能性があります。特に初年度の申請期限を守ることや必要書類を整えることが、控除を受けるための鍵となります。
また、控除額の計算方法や条件をしっかり把握することで、より効果的に税負担を軽減できるでしょう。住宅ローン控除を賢く利用し、家計にプラスの影響を与えるための準備を進めていきたいですね。