住宅を購入する際、住宅ローン控除は非常に大きなメリットです。しかし、控除の適用を受けるためには居住開始年月日</strongが重要なポイントになります。私たちは、いつからこの控除が適用されるのかを正確に理解することで、よりお得に住宅購入を進められるのです。
住宅ローン控除とは
住宅ローン控除は、住宅を取得する際に利用できる税制上の優遇措置です。この制度を利用することで、住宅ローンの年末残高に応じた一定の金額が所得税から控除されます。主な目的は、住宅取得を促進することで、国民の住環境を改善することです。
控除を受けるための重要な要件の一つが、居住開始年月日です。この日付は、控除の適用を開始する基準となります。特に、居住開始日が1月1日から12月31日の間でなければ、次年度の控除を受けることはできません。また、控除期間は最大で10年間です。
控除の具体的な仕組みは以下の通りです:
- 控除額:住宅ローン残高に対して1%から最大で500万円まで控除できる。
- 居住要件:購入後、すぐに家に住むことが求められ、賃貸での利用は控除の対象外。
- 申告方法:確定申告と住民税の申告が必要。初回は提出書類が多いため、計画的に進めることが大切。
居住開始年月日について
居住開始年月日は、住宅ローン控除を受けるための重要な要素です。この日付が控除の適用開始時期を決定し、控除を最大限に活用するために必要です。
定義と重要性
居住開始年月日とは、住宅に実際に居住し始めた日を指します。この日付が判明しない場合、控除の適用が受けられなくなります。したがって、正確に居住開始年月日を把握することが重要です。控除が適用されるのは、居住開始日が1月1日から12月31日の間である場合に限ります。もし、この条件を満たさないと、次年度の控除を享受することはできません。
住宅ローン控除の条件
住宅ローン控除を受けるための主な条件は以下の通りです。
- 居住開始年月日が明確であること
- 賃貸利用ではなく、実際に居住していること
- 確定申告及び住民税の申告が必要
- 控除期間は最長10年間であること
居住開始年月日の計算方法
居住開始年月日の計算は、住宅ローン控除を受けるために非常に重要です。この日付は、税控除の適用を受けるための基準となります。正確に居住開始年月日を把握することで、より効果的に控除を受けることが可能になります。
具体的な例
具体的な例を見てみましょう。例えば、2023年4月1日に住宅ローンを利用して新居に引っ越したとします。この場合、居住開始年月日は2023年4月1日となります。また、居住開始日は1月1日から12月31日の間でなければなりません。この条件を満たすと、翌年度の控除も適用されます。
- 2023年4月1日:居住開始日
- 2024年度控除対象:可能
- 2023年12月31日:居住開始日の期限
よくある誤解
居住開始年月日についての誤解もあります。多くの人が「住宅購入日が居住開始日だ」と考えがちですが、これは間違いです。実際には、住宅に実際に居住を開始した日が明確でなければなりません。さらに、賃貸利用や空き家は控除の対象外です。そうした誤解によって、控除を受ける権利を失うこともあるので注意が必要です。
- 住宅購入日=居住開始日ではない
- 賃貸利用は控除対象外
- 居住開始日を明確にすることが大切
住宅ローン控除を受けるための手続き
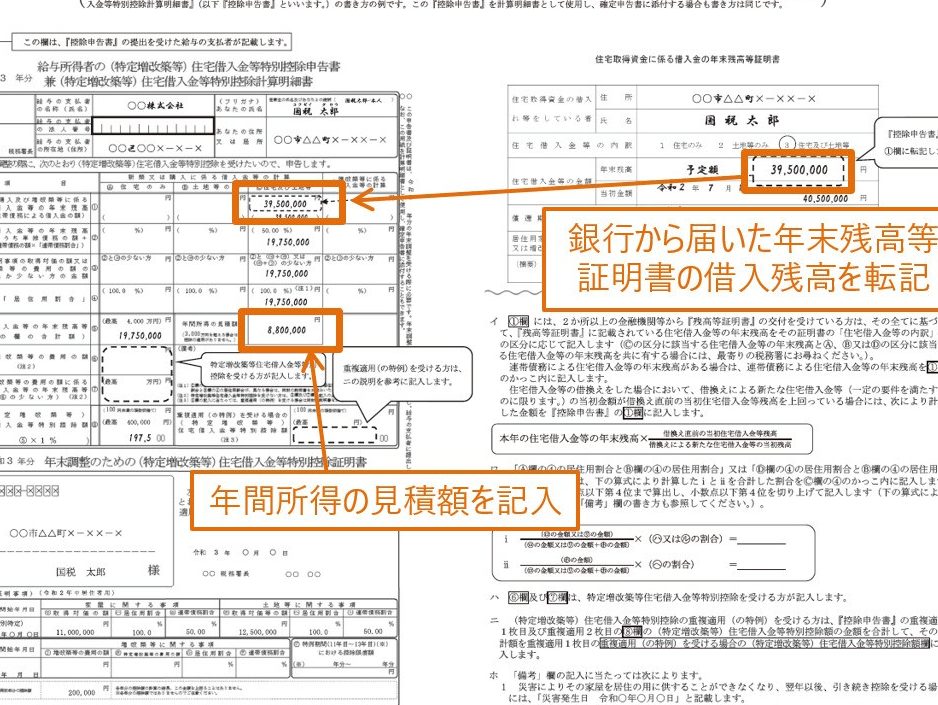
住宅ローン控除を受ける手続きについて、具体的な条件を理解することが重要です。まず、居住開始年月日が確認される必要があります。この日が控除のスタート日となり、税務署に提出する書類での記載が求められます。初めに、必要な書類には、住宅取得に関する契約書や居住開始を証明する書類が含まれます。
次に、確定申告が不可欠です。控除を受けるためには、居住開始の年に確定申告を行い、所得税から控除額を差し引きます。提出時期は1月から3月までの間が基本です。また、必要書類の準備は前もって行いましょう。
さらに、居住者の要件も確認する必要があります。控除の対象は、実際にその住宅に居住している場合に限ります。空き家や賃貸利用の場合は控除が受けられないため、十分に注意しましょう。最近の誤解として、住宅購入日が居住開始日だと考えられがちですが、これは正しくありません。
特に、控除期間は最長で10年間です。年によって控除額が異なるため、毎年の控除を意識しつつ、引き続き居住していることが必要です。従って、住宅購入後は早めに通知することが求められます。
期限に関する注意点
住宅ローン控除の適用には、居住開始年月日の明確な理解が必要です。居住開始年月日が控除の適用を受けるための基準となります。この日付が1月1日から12月31日の間でなければ、翌年度の控除を受けられません。
また、居住開始年月日が大変重要です。例えば、2023年4月1日に新居に引っ越した場合、その日付が居住開始年月日になります。この場合、翌年度の控除が適用されることがあります。誤解を避けるために、具体的な日付の確認が必要です。
控除を受けるためには、以下の点にも注意が必要です。
- 居住開始年月日が明確であること
- 賃貸利用ではなく、実際に居住していること
- 確定申告と住民税の申告を行うこと
- 控除期間は最長10年間
居住を開始したら、すぐに控除の手続きを行います。賃貸利用の住宅は控除の対象外です。初めての申告では書類が多いため、計画的に進めましょう。
結論
住宅ローン控除を最大限に活用するためには居住開始年月日の正確な理解が不可欠です。この日付が控除の適用開始を決定し私たちの住宅購入における大きなメリットとなります。
居住開始日を明確にし実際に居住していることを確認することで控除を受ける権利を守ることができます。また確定申告の手続きも計画的に進めることでスムーズに行えます。
私たちの住環境を向上させるためにこの制度を賢く利用し住宅購入を成功させましょう。