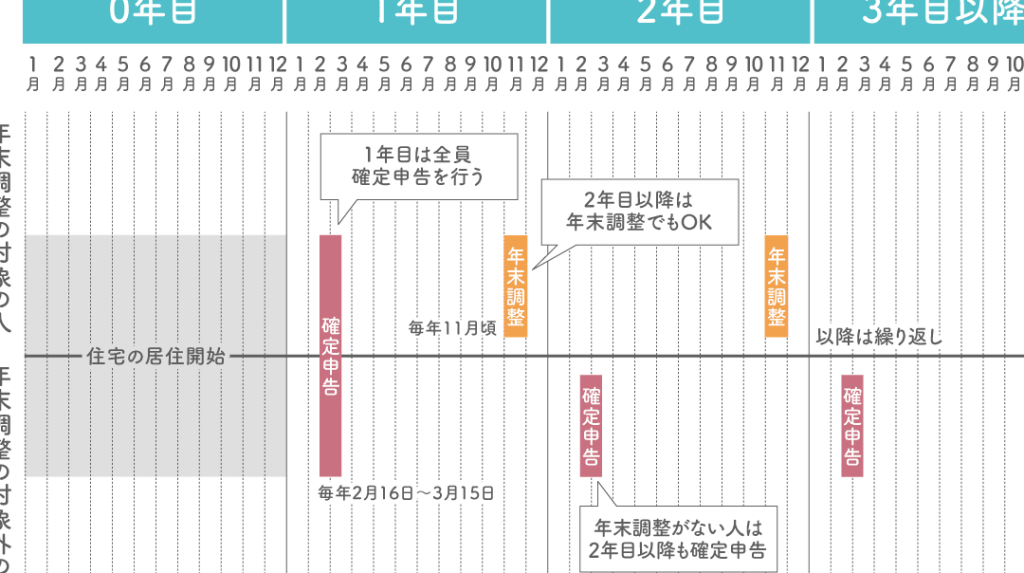
住宅を購入するとき、多くの人が利用するのが住宅ローン控除です。この制度を活用することで、税金の還付を受けるチャンスがあります。しかし、確定申告を行うタイミングや手続きについては、意外と知られていないことが多いです。私たちも最初は戸惑いましたが、正しい情報を得ることでスムーズに進めることができました。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇措置です。この制度により、住宅ローンの利息分を所得税から控除でき、実質的な税負担を軽減します。多くの人がこの制度を活用しており、リアルな返金額の増加にも貢献しています。
概要
住宅ローン控除の主な目的は、住宅取得にかかるコストを軽減することです。一般的に、以下の項目が対象です。
- 住宅購入にかかる借入金利
- 期間内に支払う利息部分
控除の額は年々変動しますが、現行では最大で40万円まで控除できます。控除は、借入金の残高に基づいて計算され、年次ごとに決定されます。
利用条件
この控除を受けるには、いくつかの条件があります。
- 対象となる住宅の購入: 新築または中古の住宅
- 居住要件: 購入後、一定期間内に居住する
- 借入金要件: 住宅ローンを利用していること
確定申告の流れ
確定申告における住宅ローン控除の手続きは、明確な流れを基に進めることができます。まず、必要書類を整え、その後、申告手続きに入ります。
必要書類
住宅ローン控除のために提出する書類は、以下の通りです。
- 住宅借入金等特別控除申告書: 所定の様式に記入。
- 登記事項証明書: 住宅の所有を証明するために必要。
- 住宅ローンの残高証明書: ローンを貸し付けている金融機関から取得。
- 源泉徴収票: 所得を確認するために用意。
- 居住開始日証明書: 住宅に実際に居住した日を示す書類。
これらが揃えば、申告手続きに進む準備が整います。
申告手続き
申告手続きは、基本的に次のような流れで行います。
- 書類の準備: 上記の必要書類を揃える。
- 申告書の作成: 住宅借入金等特別控除申告書を記入し、他の関連書類と一緒にまとめる。
- 申告の提出: 税務署に必要書類を持参または郵送で提出。
- 還付金の受領: 処理が完了すると、還付金が指定口座に振り込まれる。
還付のタイミング
住宅ローン控除に関する還付金は、確定申告後に受け取ることが可能です。このタイミングを理解することが重要です。
還付金の計算方法
還付金の計算は、住宅ローンの残高や控除対象となる利息を基に行います。具体的には、以下の要素が関与します。
- 控除対象額: 住宅ローン残高のうち、控除対象となる部分。
- 税率: 所得税の税率。
- 控除期間: 住宅ローン控除が適用される年数。
例えば、住宅ローン残高が3000万円で、控除率が1%の場合、年間の控除額は30万円になります。この控除額に税率を掛けることで、還付金が決まります。
還付される時期
確定申告を終えた後の還付金は、通常は4月から5月にかけて振り込まれます。ただし、申告の内容や処理の状況によっては、時間がかかる場合もあります。
- 通常の処理期間: 約1カ月から2カ月。
- 早めに還付されるケース: 電子申告の場合は、処理が迅速になることがある。
注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらに気を付けることで、申告手続きがスムーズに進み、正確な還付を受け取ることができます。
審査期間
住宅ローン控除の審査期間は、通常の確定申告と同じく数週間から数ヶ月かかることがあります。具体的には、申告から還付金の受領までの期間は、おおよそ1ヶ月から3ヶ月程度です。審査が遅れる場合、以下の要因があります:
- 申告内容の不備
- 提出書類の不足
- 税務署の処理が混雑している場合
しっかりと書類を整え、正確な情報を提供することが重要です。特に、住宅借入金等特別控除申告書や残高証明書の確認は怠らないようにしましょう。
申告のミス
申告時に間違いがあると、還付金が受け取れない場合があります。よくあるミスには、以下のものがあります:
- 控除対象額の計算ミス
- 不適切な書類の提出
- 住所の誤記
Conclusion
住宅ローン控除を活用することで私たちの税負担を軽減し還付金を得ることができます。確定申告の手続きは少し複雑ですが必要書類を整え正確な情報を提供することでスムーズに進められます。申告後の還付金は通常4月から5月に振り込まれますが申告内容によっては時間がかかることもあるため注意が必要です。私たちがしっかりと準備をすることでこの制度の恩恵を最大限に受けることができるでしょう。住宅ローン控除を賢く利用し私たちの生活をより豊かにしていきましょう。