住宅を購入する際、私たちが最も気になるのは「住宅ローン どこまで借りられる」という点です。理想の家を手に入れるためには、どれだけの金額を借りられるのか、そして返済が可能なのかをしっかり理解することが重要です。私たちは、この情報をもとに計画を立てることで、安心して住宅購入に踏み出せます。
住宅ローンの基本
住宅ローンは、住宅購入資金を借入れて返済する仕組みです。具体的には、金融機関が提供しているローンの一つであり、利用者は物件を担保にお金を借り入れます。
住宅ローンとは
住宅ローンとは、住宅購入のために設計された長期的な融資です。金利が低めに設定されているため、総返済額が他のローンに比べて抑えられます。利用者は、原則として物件の完成後に返済が始まり、数十年にわたって返済を続けることが一般的です。
住宅ローンの種類
住宅ローンには、さまざまな種類があります。主要なものは以下の通りです。
- 固定金利型: 返済期間中、金利が一定で、月々の返済額が変わらないタイプです。
- 変動金利型: 金利が経済状況に応じて変動します。初期の金利が低いが、将来的には上がるリスクがあります。
- フラット35: 35年間の固定金利が特徴で、利息の支払いが安定します。また、条件を満たすことで自営業者にも利用可能です。
- 新築・中古専用ローン: 物件の種類に応じた特別な金利や条件が適用されます。
借入可能額の決定要因
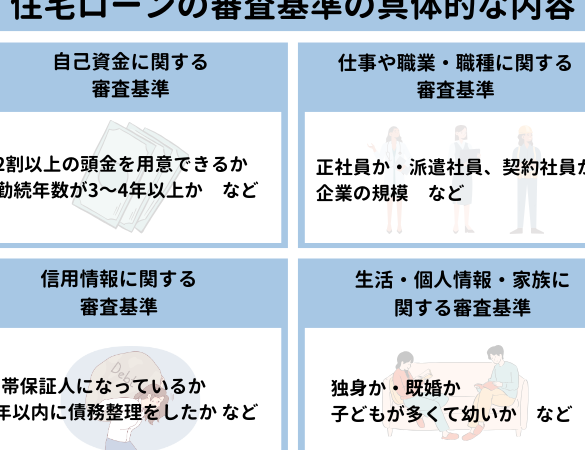
借入可能額は主に年収や返済能力、審査基準によって決まります。これらの要因を理解することで、私たちはより具体的な借入額を把握できるようになります。
年収と返済能力
年収は借入可能額の重要な要素です。多くの金融機関では、年収の一定割合から返済可能額を算出します。一般的には、年収の25%から35%以下の返済が望ましいとされています。たとえば、年収500万円の場合、年間返済額は125万円から175万円の範囲が目安となります。さらに、住宅ローンの返済だけでなく、他の借入がある場合も考慮する必要があります。返済比率が高くなり過ぎると、融資が難しくなることがあります。
借入のシミュレーション
借入のシミュレーションを行うことで、どれだけの額を借りられるか具体的に把握できます。このプロセスは、計画的かつ安心した住宅購入を促進します。
必要な情報と計算方法
借入額のシミュレーションには、いくつかの重要な情報が必要です。以下の情報を集めましょう。
- 年収: 年収は借入可能額の基準になります。一般的に、年収の25%から35%が理想的です。
- 返済期間: 住宅ローンの返済期間を設定します。通常、10年から35年が一般的です。
- 金利: 固定金利または変動金利の選択が影響します。金利が低いほど、返済総額が減少します。
- 他の借入: 他の借入金があれば、返済比率を考慮しなければなりません。高い比率は融資審査に影響を与えます。
計算方法としては、年収×返済可能額の割合を基に、借入額と返済額を算出します。例えば、年収500万円で25%の仮定の場合、年額125万円の返済が可能となります。
オンラインシミュレーションツール
数多くの金融機関や専門サイトがオンラインシミュレーションツールを提供しています。これらのツールを使用することで、手軽に借入可能額を計算できます。具体的なサービスを挙げると、
- 銀行の公式サイト: 多くの銀行は自社のシミュレーション機能を提供し、金利や条件に応じた返済額を計算します。
- 専門サイト: 住宅ローンに特化した比較サイトでは、複数の金融機関の条件を一括で比較できます。
- アプリ: スマートフォン用のアプリもあります。移動中でも簡単にシミュレーションが可能で便利です。
よくある間違い
住宅ローンに関して、借入可能額に関する誤解が多く見受けられます。正確な情報を知ることで、より適切な判断を下せます。
借入限度額の勘違い
借入限度額についての一般的な誤解があります。その一つが「年収の何倍まで借りられる」という考え方です。実際には、年収だけでなく、返済比率や他の負債も考慮されます。具体的には、借入額は年収の5倍程度が一般的ですが、これはあくまで目安に過ぎません。金融機関は各自の基準で審査を行い、実際には年収の25%から35%に基づく返済計画が求められます。
まとめ
住宅ローンの借入可能額を理解することは私たちの住宅購入計画にとって非常に重要です。年収や返済能力を基にしたシミュレーションを行うことで、具体的な借入額を把握しやすくなります。これにより、無理のない返済計画を立てられ、安心して理想の家を手に入れる準備が整います。
また、借入に関する誤解を解消することで、より適切な判断ができるようになります。私たちが正確な情報を持つことで、住宅購入のプロセスがスムーズに進むことを願っています。