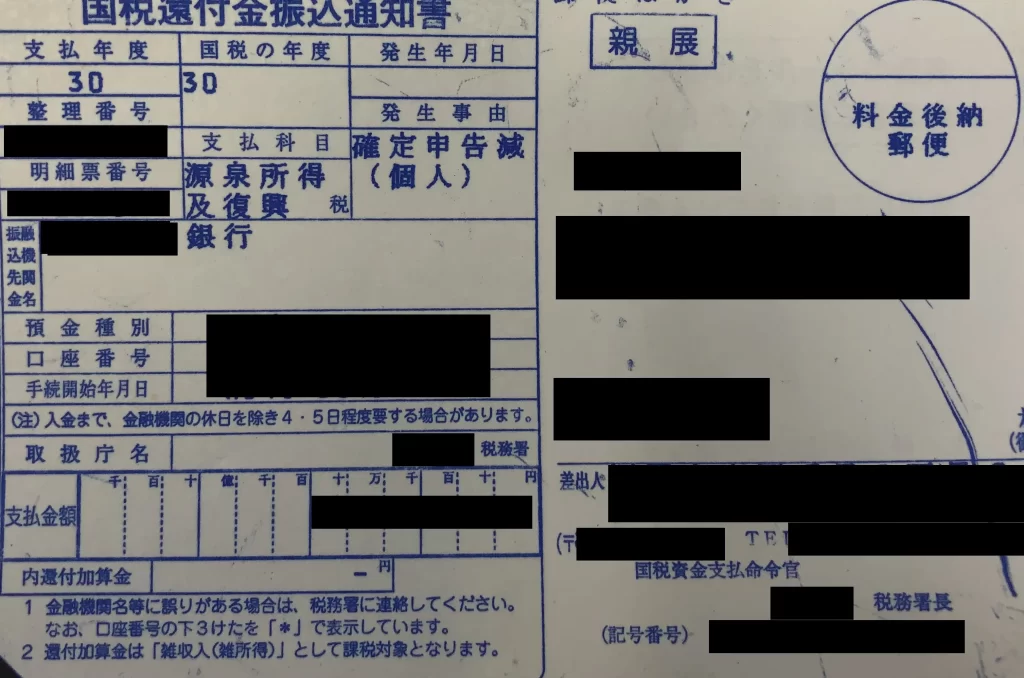
住宅を購入する際、多くの人が利用するのが住宅ローンです。その際に気になるのが住宅ローン控除の振込はいつ行われるのか</strongという点です。この控除は私たちの家計に大きな影響を与えるため、正確な情報を知っておくことが重要です。
住宅ローン 控除の基本
住宅ローン控除は、住宅を購入しローンを利用する際に受けられる税の優遇措置です。この制度により、住宅購入者は一定の条件を満たす場合に控除を受けられます。
住宅ローン 控除とは
住宅ローン控除とは、住宅購入のために借り入れたローンの利息分を所得税から控除できる制度です。具体的には、年間の支払利息から一定の割合が控除され、これにより税負担が軽減されます。控除額は借入金額や適用年数に応じて決まります。
振込のタイミング
振込のタイミングは、住宅ローン控除を受ける上での重要な要素です。正確な情報を把握することで、適切なタイミングで振込を受け取ることができ、家計への影響を最小限に抑えます。
振込が行われる時期
振込は一般的に、所得税の確定申告後に行われます。確定申告の期間は2月16日から3月15日までで、この期間内に申告を行った場合、控除額が計算される。そして、4月から5月にかけて振込が行われることが多いです。具体的には、年度によって若干の変動がありますが、通常は申告後1カ月以内に振込処理が行われます。
振込を受けるための準備
振込を受けるためには、以下の準備が必要です。
- 確定申告書の提出:必要な書類を揃え、正確に申告することが重要です。
- 住宅ローン控除の証明書:金融機関からの証明書を入手し、申告時に提出します。
- 振込先口座の確認:正しい口座情報を確認し、誤振込を防ぐようにします。
申請手続き
住宅ローン控除の申請手続きは、正確かつ分かりやすく行う必要があります。このプロセスには、以下のような重要なステップがあります。
申請に必要な書類
申請には様々な書類が必要です。具体的には、以下の書類を準備しましょう。
- 住宅ローンの契約書
- 確定申告書
- 住宅ローン控除申告書
- 住宅ローン控除の証明書
- 振込先口座の情報
これらの書類は、申請手続きを円滑に進めるために不可欠です。特に、控除証明書は金融機関から発行されるため、早めの手続きを心掛けることが重要です。
申請期限とスケジュール
申請期限は、確定申告の期間に伴います。確定申告の期間は毎年2月16日から3月15日までです。この期間中に申告を行った場合、控除額が計算される流れになっています。振込は通常4月から5月に行われることが多いので、正確なスケジュールを把握しましょう。これにより、振込を受け取る際の準備がスムーズに進みます。
確認すべき注意点
住宅ローン控除に関する振込や手続きには、いくつか確認すべき注意点が存在します。これらの注意点を把握することで、手続きがスムーズに進むことを目指します。
振込遅延の原因
振込の遅延には、主に以下の原因があります:
- 申告書の不備:確定申告書やその他の必要書類に不備がある場合、振込が遅れることがあります。
- 申告期間外の申告:2月16日から3月15日の期間外に申告すると、控除が適用されず振込が行われないことがあります。
- 振込先口座の誤り:振込先口座が不正確の場合、振込ができません。
よくあるトラブルと対処法
住宅ローン控除の手続きでよく発生するトラブルとその対処法を挙げます。
- 控除額が思ったより少ない:控除額が自分の予想よりも少ない場合、貸付限度額や適用年数を再確認しましょう。
- 証明書が届かない:金融機関からの証明書遅延については、直接金融機関に連絡し、発行状況を確認することが重要です。
- 振込が行われない:申告書の受理状況や振込の進捗を所管の税務署に問い合わせると、解決策が見つかることがあります。
Conclusion
住宅ローン控除の振込タイミングや手続きについて理解を深めることで、私たちの家計に大きな影響を与える可能性があります。確定申告を適切に行い必要な書類を整えることで、スムーズに控除を受け取る準備が整います。振込の遅延を避けるためにも、注意点をしっかり把握し、早めの行動を心掛けましょう。これにより、住宅購入をサポートする制度を最大限に活用できるはずです。私たちの未来のために、賢い選択をしていきましょう。