年末調整の時期が近づくと、私たちの頭に浮かぶのは「住宅ローンの控除はいつ戻るのか?」という疑問です。**年末調整を利用することで、住宅ローンの返済負担を軽減できるチャンスがある**のです。しかし、具体的にどのタイミングで還付が受けられるのか、知っている人は少ないかもしれません。
年末調整と住宅ローンの関係
年末調整は、税金の過不足を調整する重要なプロセスです。この時期に、住宅ローン控除の申請が関係してきます。
年末調整の基本
年末調整は、主に給与所得者が対象です。年末に、1年間の所得と税額を計算し、過剰に支払った税金を還付します。この調整によって、給与から源泉徴収された税金が適正に扱われます。具体的には、以下のような流れがあります。
- 1年間の給与所得が確定する。
- 所得控除の確認を行う。
- 源泉徴収税額と確定した税額を対比する。
年末調整によって還付される金額は、各個人の状況によりますが、住宅ローン控除の影響で大きく変わることがあります。
住宅ローン控除とは
住宅ローン控除は、住宅の取得や改修のために借りたローンの一部を税金から控除できる制度です。この控除により、住宅ローンを利用している人には、経済的なメリットが大きいです。
- 控除額は、借入金残高によって変わります。
- 建物の種類や使用目的に応じて、控除の対象が異なります。
- 控除を受けるためには、必要書類を年末調整時に提出します。
住宅ローン控除のメリット
住宅ローン控除にはさまざまな利点が存在します。特に税金の還付や軽減が期待できるため、多くの人にとってメリットが大きいです。
所得税の還付
住宅ローン控除を利用する私たちは、所得税の還付を受けることができる場合があります。この控除によって、控除対象となる借入金残高に基づいて税金が軽減されます。具体的には、最大で年間40万円が控除対象となり、一定条件を満たすことで住宅ローンの返済額が見直され、還付金が受け取れます。還付額の計算は、年末調整の際に行われ、正確な情報を得ることが重要です。
住民税の軽減
住民税も住宅ローン控除の恩恵を受けやすい税金の一つです。住宅ローン控除を受けることで、住民税が半分に軽減される可能性があります。具体的には、1年間の住宅ローンの支払いに応じて控除が決まり、最大で年間9万円が直接的な軽減要因となります。また、住民税は地域によって異なるため、地域の税率を確認する必要があります。
年末調整のタイミング
年末調整は、税金の過不足をクリアにするために重要な時期です。このタイミングに、住宅ローン控除の申告を行いましょう。
いつ申告するべきか
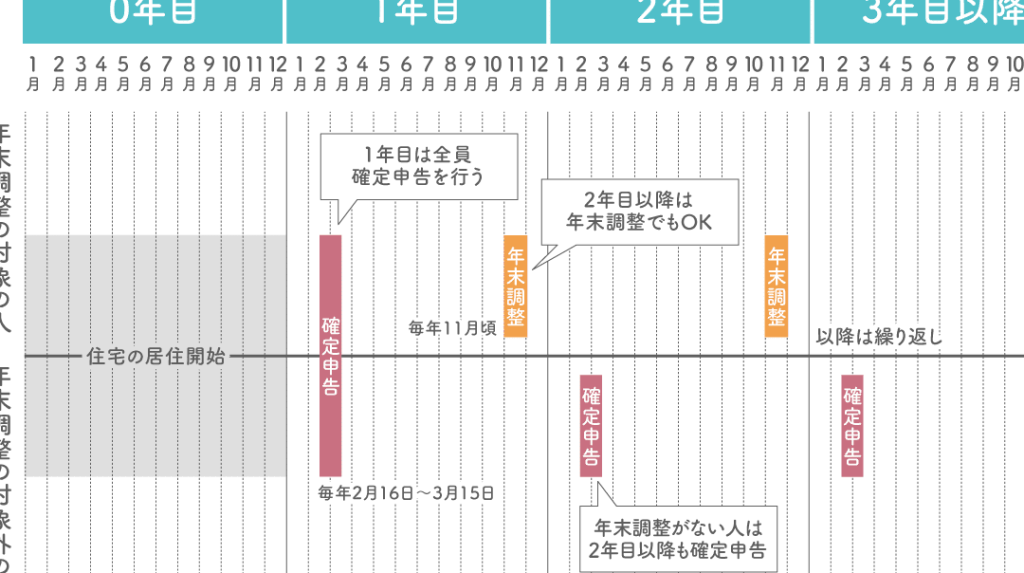
年末調整の申告は、通常、12月から翌年の1月にかけて行います。具体的な締切日は職場によって異なるため、上司や人事部からの案内を確認してください。申告する書類は、住宅ローン控除を受ける際の必要書類を準備することが大切です。また、申告には、指定された書類を全て揃えておくことが求められます。
申請の流れ
住宅ローン控除の申請は、事前の準備が重要です。必要な書類や具体的な手続きについて説明します。
必要書類の準備
住宅ローン控除を受けるためには、以下の書類が必要です。
書類の不備があると、申請が遅れることがありますので、しっかりと準備しましょう。
確定申告との違い
確定申告と年末調整の違いは、主に対象者にあります。年末調整は主に給与所得者に適用され、会社が税額を計算します。一方、確定申告は個人事業主や特定の所得がある場合に行います。また、年末調整では、住宅ローン控除の申請が可能ですが、確定申告ではさらに多様な控除が適用されることがあります。
まとめ
年末調整の時期に住宅ローン控除を申請することは私たちにとって非常に重要です。この制度を活用することで税金の還付を受けることができるため、計画的に準備を進めることが求められます。必要書類を整え適切なタイミングで申告することで、私たちの経済的負担を軽減することが可能です。
また住宅ローン控除の恩恵を最大限に受けるためには、地域の税率や控除対象の詳細をしっかり確認しておくことが大切です。年末調整のプロセスを理解し、スムーズに進めることで、私たちの生活がより豊かになるでしょう。