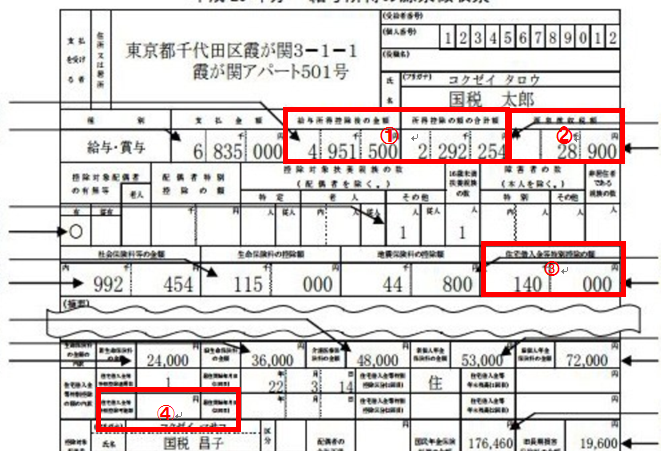
年末調整の季節が近づいてきました。私たちも毎年この時期になると、住宅ローン控除の申請について考えますよね。特に、住宅ローン控除の2年目における金額は、多くの人にとって重要なポイントです。さて、2年目の控除額は一体どのくらいになるのでしょうか?
年末調整の基本
年末調整は、税金を正しく支払うための大切な手続きです。特に、給与所得者が毎年行う必要があります。会社が行う調整により、過剰に支払った税金を戻してもらえる場合があります。
年末調整の魅力は、控除額を適切に反映させることです。主な控除には以下が含まれます:
- 給与所得控除: 給与から引かれる標準的な控除
- 社会保険料控除: 健康保険や年金などの支払いに基づく控除
- 住宅ローン控除: 住宅購入時に適用される特別な控除
住宅ローン控除は特に重要です。2年目の控除額が大きく変わることがあるため、確認が必要です。控除額は、借入金の残高や利率に基づき計算されます。また、控除を受けるためには、年末調整の申請書に必要な情報をすべて記入する必要があります。
控除額の詳細を確認するには、以下の情報を準備します:
- 借入金残高: 年末時点での残高
- 利率: 契約時の金利
- 控除対象期間: 住宅ローンを借りた年数
これらのデータを元に、税務署から提供された計算式を用いて控除額を算出します。何か不明な点があれば、専門家に相談することが勧められます。
住宅ローン控除の仕組み
住宅ローン控除は、住宅購入者にとって有益な税制優遇措置です。この制度により、年間の借入金残高に基づいて税額が軽減される仕組みです。特に2年目では、控除額が変化するため、注意が必要です。
控除額の計算方法
控除額は以下の計算式に基づいて求められます。
- 借入金残高: 年末時点での残高に基づきます。
- 利率: 借入金に対する適用利率が必要です。
- 控除率: 通常、1%の控除率が適用されます。
具体的な例を挙げます。仮に借入金残高が3,000万円で、控除対象期間が10年の場合、計算は以下の通りです。
控除額 = 3,000万円 × 1% = 30万円
このように、控除額は借入金残高と控除率に依存します。2年目も同様の計算を行い、新しい残高に対して適用します。
控除対象となる住宅ローン
控除の対象になる住宅ローンには、いくつかの条件があります。具体的には以下の通りです。
- 住宅の種類: 新築、一戸建て、マンションなどが含まれます。
- 借入額の上限: 住宅にかかる借入額は4,000万円までのケースが一般的です。
- 居住要件: 購入後、1年以内に居住していることが求められます。
2年目の注意点
住宅ローン控除の2年目は、特に重要なポイントがいくつか存在する。今後の申請に影響を与えるため、以下の点に注意を払う必要がある。
控除額の変動
控除額は、借入金残高や利率の変化に基づいて変動する。もし借入金残高が減少する場合、控除額も減少する可能性がある。例えば、借入金残高が2年目に2,500万円であれば、控除額は25万円に相当します。また、金利が変更された場合、控除額に直接影響を与えるので、常に最新の情報を確認することが求められる。
年末調整手続き
年末調整の手続きは、給与所得者にとって非常に重要です。この手続きを通じて、過剰に支払った税金が還付されます。特に住宅ローン控除の2年目の申請に関する詳細を確認しておく必要があります。
必要書類
年末調整に必要な書類は以下の通りです。
- 源泉徴収票: 雇用主から発行されるもので、1年間の給与や税金の情報が記載されています。
- 住宅借入金等特別控除申告書: 住宅ローン控除を受けるために必要です。在住の市区町村役所で入手可能です。
- 住宅ローン契約書の写し: 借入先から取得する必要があります。これにより、契約内容を確認できます。
- 領収書: 住宅の取得に関する費用(登記費用や仲介手数料など)の領収書も必要です。
これらの書類を整えておくことで、スムーズに年末調整の手続きを進められます。
申請の流れ
年末調整の申請は以下のステップで行います。
- 必要書類の準備: 上記の書類をすべて揃えます。不備があると、申請が遅れる可能性があります。
- 申告書の記入: 住宅借入金等特別控除申告書に必要事項を記入します。特に借入金残高や金利を正確に記載します。
- 書類の提出: 準備が整ったら、雇用主に提出します。提出期限を守ることが重要です。
- 税額の確認: 申請後、控除額が反映された源泉徴収票が手元に届くまで待ちます。控除額が正しく計算されているか後日確認することが重要です。
まとめ
年末調整における住宅ローン控除の2年目は特に重要な時期です。控除額の変動に注意を払いながら正確な情報をもとに申請を行うことが求められます。借入金残高や利率の変化が控除額に与える影響を理解することで、私たちはより有利な税務処理が可能になります。
必要書類を整え申告書を正確に記入することで、スムーズな手続きを実現できます。今年の年末調整を通じて、住宅ローン控除を最大限に活用していきましょう。