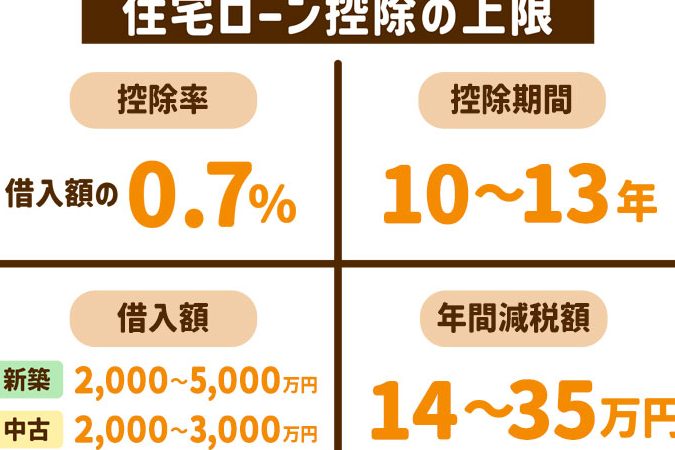
住宅ローンを利用してマイホームを手に入れることは、多くの人にとって大きな夢です。しかし、住宅ローンを組む際に気になるのが、税金面のメリットです。特に住宅ローン控除で年収600万でいくら戻ってくるのか、という点は多くの人が知りたい情報です。
住宅ローン控除の概要
住宅ローン控除は、マイホーム取得時に受けられる税金の優遇制度です。この制度により、住宅ローンの利息分の一部が所得税から控除されます。特に、年収600万円の方にとって、税額軽減が可能です。
住宅ローン控除とは
住宅ローン控除は、住宅の購入や新築、改築の際に借り入れたローンに対して適用されます。控除される金額は、借入額や年数に応じて異なります。具体的には、控除の期間は最長で10年間あり、年ごとに住宅ローンの残高に基づいて算出されます。たとえば、最初の年の控除額は、借入残高の1%となることが多いです。
控除の対象となる要件
控除を受けるための要件は以下の通りです。
- 住宅の取得: 取得した住宅が居住用であること。
- 借入の実績: 借入額が一定以上であること。
- 居住期間: 住宅に住んでいる期間が1年以上であること。
- 所得要件: 年収が一定の金額を超えないこと。
年収600万の場合の計算方法
年収600万の場合、住宅ローン控除の計算は重要です。この控除によって、税金の軽減が期待できます。具体的な計算方法を見ていきましょう。
所得税の計算
所得税は、課税所得に基づいて計算されます。年収600万の場合、以下の手順で計算します。
- 課税所得の算出: 年収から各種控除を引きます。
- 税率の適用: 所得税率を課税所得に掛け算します。
- 控除額の適用: 住宅ローン控除額を所得税から引きます。
例えば、課税所得が400万で税率が20%の場合、所得税は80万です。これに住宅ローン控除が適用されることで、税金の負担が軽減されます。
住宅ローンの金額
住宅ローンの金額が控除額に影響します。住宅ローン控除は、最大4000万円の借入に対して適用可能です。控除率は1%で、借入初年度の上限控除額は40万円です。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあり、納税者にとって重要な要素となります。この控除を利用することで、税金の軽減が期待でき、家計にもプラスの影響を及ぼします。
税金の軽減効果
住宅ローン控除によって、所得税の負担が軽くなります。具体的には、以下のように税金が軽減されます。
- 控除の適用を受けることで、課税所得が減少します。
- 課税所得に応じた税率が適用されるため、支払うべき税金の額が引き下げられます。
- 年収600万円の場合、最大40万円の控除が適用され、税負担が軽減されます。
このように、住宅ローン控除は実質的な税金の軽減策として機能します。
家計への影響
住宅ローン控除は、家計にも直接的な影響を与えます。控除によって税金の負担が減るため、以下のような効果が見込まれます。
- 余剰資金が増えることで、他の生活費や貯蓄に回せる資金が確保できます。
- 支出の見直しや将来の投資に充てることで、より計画的な資金運用が可能になります。
- 住宅購入後の生活が安定し、精神的な余裕を生むことができます。
住宅ローン控除のデメリット
住宅ローン控除にはデメリットも存在します。これらを理解し、計画的に利用することが重要です。
注意すべきポイント
住宅ローン控除を利用する際、以下の点に注意が必要です。
- 控除額には上限があること。 最大控除額は40万円で、借入額が多くてもこの上限に達する。
- 控除を受けられる年数が限られていること。 通常、控除適用は最大で13年の間。長期間の恩恵を期待することはできない。
- 所得要件に注意すること。 所得が特定の金額を超えると、控除額が減少する場合がある。
- 適用条件を満たす必要があること。 居住用として利用することが前提で、賃貸用物件には適用できない。
他の控除との関係
住宅ローン控除は、他の税控除と関係があります。以下の点を考慮しておくと良いでしょう。
- 他の控除との併用制限があること。 他の控除を受けている場合、住宅ローン控除の適用が難しいことがある。
- 減税効果の計算が複雑になること。 複数の控除を併用すると、税金の計算が混乱しがち。
- 税率の違いが影響すること。 所得税の課税所得が変わると、控除の効果も異なるため、試算が必要。
まとめ
住宅ローン控除についての理解を深めることは、年収600万円の納税者にとって重要です。控除額は、借入額や年数に依存し、最大40万円の控除が適用されることで、長期的な税負担の軽減が期待できます。例えば、課税所得が400万円で税率が20%の場合、所得税負担が80万円であるところに住宅ローン控除が適用されると、実質的な税負担が減る仕組みになっています。
また、住宅ローン控除のメリットは、税金を軽減するだけではありません。家計に与える影響も大きく、控除により余剰資金を他の生活費や貯蓄に有効活用できます。これにより、計画的な資金運用が可能となり、安定した生活が実現します。
一方で、住宅ローン控除にはデメリットもあります。控除の上限は40万円であり、借入額が多くてもこの制限に達する可能性があります。さらに、控除を受けられる期間は通常13年までと限られています。また、一定の年収超過や居住用の要件があるため、利用を検討する際にはこれらの点も考慮する必要があります。
Conclusion
住宅ローン控除は年収600万円の私たちにとって大きなメリットをもたらします。最大40万円の控除が適用されることで税負担が軽減され、家計に余裕が生まれます。この制度を上手に活用することで、より良い資金運用が可能となり、生活の安定にも寄与します。
ただし控除には上限や適用条件があるため、しっかりと理解した上で利用を検討することが重要です。私たちの夢のマイホームを実現するために、この控除を賢く利用していきましょう。