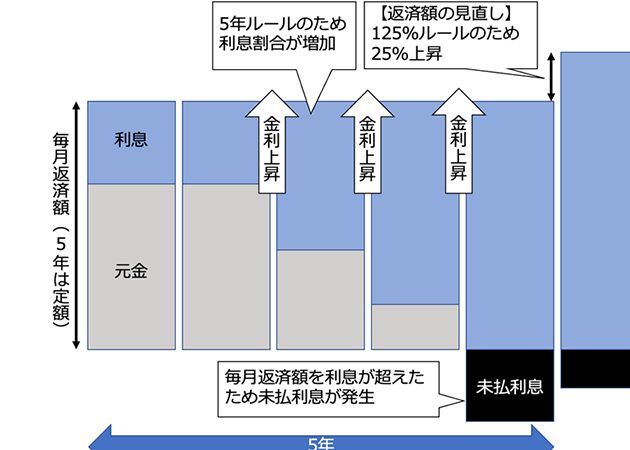
住宅ローンの金利引き上げが話題になっていますが、私たちはこの変化が私たちの生活にどんな影響を与えるのかを考える必要があります。特に、住宅ローンの金利引き上げはいつから始まるのか、そのタイミングを知ることは非常に重要です。私たちが家を購入する際の資金計画に大きく関わってくるからです。
住宅ローン 金利引き上げの背景
住宅ローンの金利引き上げの背景には、さまざまな要因が存在します。経済の変動や中央銀行の政策が、金利に直接影響を与えることが多いです。
経済動向
経済動向が金利を左右する重要な要因です。特に、インフレ率の上昇や景気回復が見られる場合、金利が引き上げられることが一般的です。以下は、具体的な経済指標です:
- インフレ率: インフレ率が2%以上の場合、中央銀行は金利を上げる傾向が強まります。
- 失業率: 失業率が低下すると、経済が活況を呈し、金利が上昇します。
これらの指標を踏まえ、私たちが国の経済状況を把握することが重要です。
中央銀行の政策
中央銀行の政策も、金利引き上げにおいて主な役割を果たします。金利政策は、経済の安定を図るための手段とされています。例えば、以下のような政策が影響を与えます:
- 金利の見通し: 中央銀行が今後の金利上昇を示唆する場合、住宅ローン金利が先行して引き上がることがある。
- オペレーション: 購入する国債の量といったオペレーションによって、市場金利を調整することも行われます。
最近の金利引き上げの影響
最近の金利引き上げには、私たちの生活や経済全体にさまざまな影響があります。特に、借り手や不動産市場に対する影響は顕著です。
借り手への影響
金利上昇は、借り手に直接的な影響を与えます。特に、以下の点が重要です。
- 月々の返済額が増加するため、家計に圧力をかける。金利が1%上がれば、借り入れ金額が3000万円の場合、年間の返済負担は約30万円増えることになる。
- 新規の住宅ローンを申請する際の条件が厳しくなる。金融機関がリスクを考慮し、借り手に求める信用力が高まる。
- 借り入れ額が制限される傾向がある。つまり、希望する物件の購入が難しくなるかもしれない。
不動産市場への影響
不動産市場も金利上昇の影響を受けて変化しています。主なポイントとしては以下の通りです。
- 住宅購入の需要が減少する可能性がある。高金利によって買い手が慎重になり、取引が活発でなくなることが考えられる。
- 不動産価格が下落するリスクがある。金利が上昇し続けると、流通量が減少し、売り手が価格を下げる傾向が見られることもある。
- 不動産投資の魅力が薄れる場合がある。投資家も金利を考慮し、リターンが見込める物件を探し直すことになる。
住宅ローン 金利引き上げ いつから
住宅ローンの金利引き上げは、経済状況や政策の変化に依存する重要な要因です。この変化が、私たちの毎日の生活にどのように影響するのかを把握することが大切です。
過去の金利引き上げ例
多くの過去の金利引き上げが私たちに教えてくれたことがあります。特に注目されるのは、以下のような歴史的な事例です。
- 2006年: 日本の金利は0.25%から0.5%に引き上げられ、住宅購入が減少しました。
- 2018年: 金利の引き上げが1%に達し、返済額が増加し家計に負担がかかりました。
- 2022年: 中央銀行の政策変更により、金利が2%にまで引き上げられました。この時期、借り手から多くの不安の声が上がりました。
こうした過去の例は、金利引き上げが私たちの住宅購入計画や経済に与える影響を理解するための貴重な指標です。
今後の予測
経済予測に基づくと、今後の住宅ローン金利引き上げの可能性が示されています。各専門家の見解は様々ですが、以下の点が共通して指摘されています。
- インフレ率の動向: インフレ率が上昇し続けると、金利も引き上げられる可能性が高いです。
- 中央銀行の政策: 中央銀行が金利見通しを強化する場合、私たちの借り入れ条件にも直接影響します。
- 経済成長の鈍化: 経済成長が鈍化すると、政策金利の引き上げのタイミングが遅れることが予想されます。
住宅ローンの選び方
住宅ローンを選ぶ際には、様々な要素を考慮することが重要です。私たちは金利、返済計画、そして金融機関の選択肢について詳しく見ていきます。
固定金利と変動金利
住宅ローンの金利には、固定金利と変動金利があります。固定金利は、契約期間中は金利が一定で変動しません。このため、返済額が読みやすく、長期的な計画が立てやすいです。一方、変動金利は市場金利に連動し、金利が変動します。市場金利が下がると、ローンの返済額も減少しますが、逆に上昇するリスクも伴います。この選択肢のどちらを選ぶかは、私たちのリスク許容度やライフプランに依存します。
金利引き上げに対する対策
金利が引き上げられる場合、私たちは事前に対策を講じることが求められます。例えば:
- 借り入れ額の見直し: 購入予定の物件の価格や、自身の収入に合わせて借り入れ額を調整します。
- 返済期間の変更: 返済期間を短くすることで、金利変動の影響を抑えることができます。
- 金利上昇のシミュレーション: 将来の金利上昇を考慮して、返済が可能かどうかをシミュレーションします。
結論
住宅ローンの金利引き上げは私たちの生活や経済に深刻な影響を及ぼします。今後の金利動向を注視しながら、適切な資金計画を立てることが重要です。金利が上昇する中で、借り入れ額や返済計画の見直しを行うことで、リスクを軽減できます。
また、固定金利と変動金利の選択肢を理解し、自分たちに最も適したプランを選ぶことが必要です。経済の変動や中央銀行の政策を踏まえた上で、計画的な住宅購入を進めていきましょう。私たちの未来を見据えた賢い選択が、安定した生活を築く鍵となります。