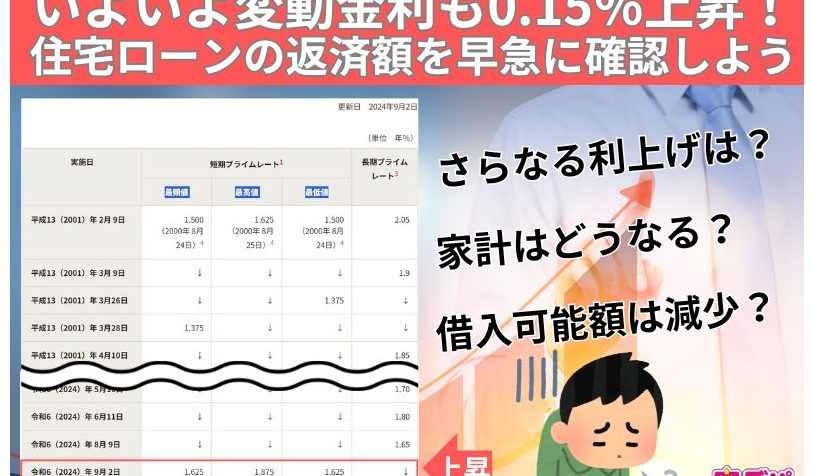
住宅購入を考えるとき、最も気になるのが住宅ローンの金利どれくらいかという点です。金利が高ければ、毎月の返済額も増え、家計に大きな影響を及ぼします。私たちもこの問題に直面したことがありますが、正しい情報を知ることで、より良い選択ができることを実感しました。
住宅ローンの基本
住宅ローンは、家を購入するための重要な資金調達手段です。金利は返済額に直結し、家計に影響を及ぼします。このセクションでは、住宅ローンの種類とその仕組みについて詳しく説明します。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- 固定金利型ローン: 一定期間、金利が固定されます。市場金利が上昇しても影響を受けません。
- 変動金利型ローン: 市場金利に応じて金利が変動します。初期の金利は比較的低いですが、将来的に増加する可能性があります。
- フラット35: 35年間金利が固定される住宅ローン。長期間の安心感があります。
これらの選択肢から、自分たちのニーズに合ったローンを選ぶことが大切です。
住宅ローンの仕組み
住宅ローンの仕組みは、主に以下のように成り立っています。
- 借入金額の設定: 購入価格の一部を借り入れます。一般的に、80%から90%の借入が多いです。
- 金利の設定: 返済計画に基づき、金利が決まります。固定または変動の選択が行えます。
- 返済期間: 返済は通常、15年から35年の間で選べます。期間が長いほど月々の負担は軽くなります。
- 返済方法: 一般的には元利均等返済か元金均等返済の方法を選択します。前者は毎月の返済額が一定です。
金利の種類
住宅ローンの金利には、主に3つの種類がある。それぞれ異なる特徴を持ち、自分たちの状況に合った選択が求められる。
固定金利と変動金利
固定金利型ローンは、契約時に決めた金利がローン期間中ずっと変わらない。これにより、毎月の返済額が一定になるため、家計の管理がしやすい。一方、変動金利型ローンは、経済情勢や金利の変動により調整される。金利が下がれば返済額が減るが、上がると負担が増える場合がある。両者のメリットとデメリットを理解し、どちらが自分たちにとって得かを考えることが大切だ。
住宅ローンの金利相場
住宅ローンの金利相場は、私たちがローンを選ぶ際の重要な指標です。最新の情報を把握することで、より良い選択が可能になります。
現在の金利状況
現在、住宅ローンの金利は以下の通りです。
| タイプ | 金利(年率) |
|---|---|
| 固定金利型ローン | 1.5% |
| 変動金利型ローン | 0.9% |
| フラット35 | 1.2% |
固定金利型ローンは、契約時の金利が返済期間中変わらないため、毎月の返済額が一定です。また、変動金利型ローンは、経済情勢により金利が変動し、見直し時に影響を受けます。現在の指標を参考にし、最適な選択を考えることが大切です。
過去の金利推移
過去5年間の住宅ローン金利推移は、以下の通りです。
| 年度 | 固定金利(年率) | 変動金利(年率) |
|---|---|---|
| 2019年 | 1.8% | 1.2% |
| 2020年 | 1.6% | 1.0% |
| 2021年 | 1.4% | 0.8% |
| 2022年 | 1.3% | 0.7% |
| 2023年 | 1.5% | 0.9% |
金利に影響を与える要因
住宅ローンの金利はさまざまな要因によって変わる。具体的な要因を理解することで、自分たちが合った住宅ローンを選ぶ手助けができる。
経済状況
経済の動向は住宅ローンの金利に大きな影響を与える。例えば、経済成長が促進されると、需要が増加し、金利も上昇する傾向がある。一方で、不況時には金利が低下することが多い。以下の要素が影響することが多い。
- インフレ率: インフレが高いと、中央銀行は金利を引き上げる傾向にある。
- 失業率: 失業率が高いと、景気が悪化し、金利が低くなることがある。
- 消費者信頼感: 消費者の信頼感が高いと、投資が活発になり、金利が上がるケースが見られる。
金融政策
中央銀行の金融政策も金利に直接的な影響を及ぼす。例えば、金利を引き下げる政策を取ると、住宅ローンの金利も低く設定される。一方で、金利を引き上げると、それに伴い住宅ローンの金利も上昇する。以下の点が特に重要である。
- 政策金利: 中央銀行が設定する基準金利が直接的に影響する。
- 量的緩和政策: 資産を購入することで市場に資金を供給し、金利が低下することがある。
- 金融機関の動向: 各金融機関が政策を踏まえた融資条件を設定するため、競争が金利に影響を与える。
まとめ
住宅ローンの金利は私たちの家計に大きな影響を与える重要な要素です。正しい情報をもとに選択することで、無理のない返済計画を立てることができます。固定金利型と変動金利型の特徴を理解し、自分たちのライフスタイルや将来の計画に合った選択をすることが求められます。
また、金利の動向を把握し、経済状況や金融政策の変化にも目を向けることで、より良い判断ができるでしょう。私たちが賢く選ぶことで、安心して住宅購入を進めることができるのです。