住宅を購入する際、私たちが気になるのはやはり「住宅ローン減税」です。この制度を利用することで、税金がどのように減るのか、具体的には何が減るのかを理解することが大切です。私たちの生活に直結するこの情報を知っておくことで、賢く資産形成を進めることができます。
住宅ローン減税の基本概念
住宅ローン減税は、住宅購入者にとって重要な制度です。この制度を利用することで税負担が軽減され、資産形成を助けます。
住宅ローン減税とは
住宅ローン減税とは、住宅を購入する際にかかるローンの利子に対して、税金が減額される制度です。この制度は、納税者が支払った借入金利に基づいて計算され、一定期間にわたり税額が控除されます。国の政策として、住宅市場を活性化する狙いがあります。
適用される条件
住宅ローン減税を受けるための条件は、次の通りです。
- 借入金額の上限:借入金額が一定の範囲内であること。
- 居住要件:購入した住宅に居住することが求められます。
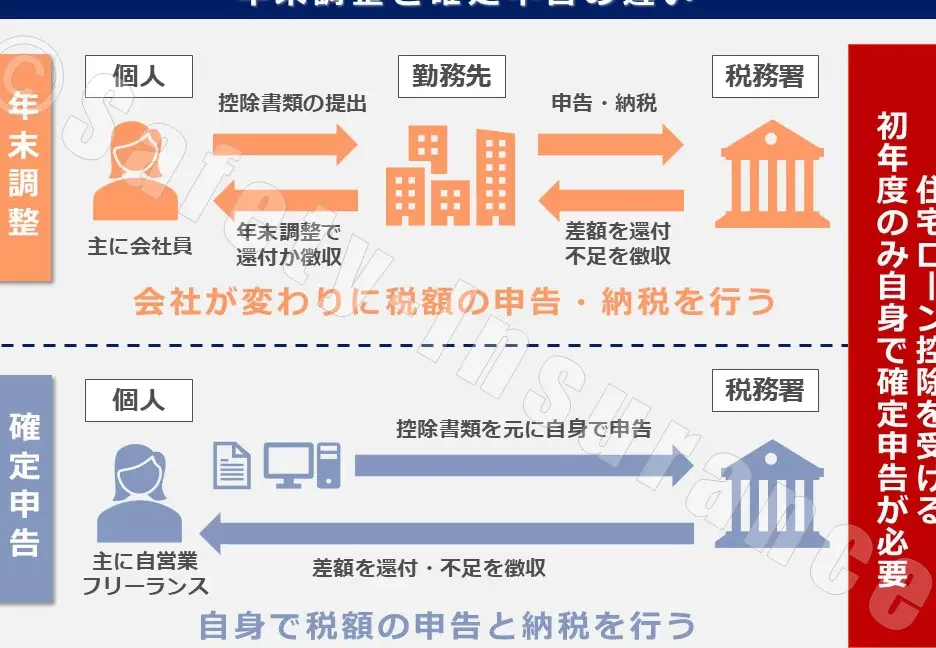
- 申請手続き:適切な書類を提出し、必要な手続きを完了すること。
- 契約の種類:特定の住宅ローン契約や金利条件が適用されること。
住宅ローン減税の計算方法
住宅ローン減税の計算方法はシンプルで、年々の控除額がどのように算出されるかを理解することが重要です。具体的な手順を以下に示します。
年間控除額の計算
年間控除額は、以下の要素で計算されます。
- 借入金額: 最大4000万円までの借入金に対して適用されます。
- 控除率: 借入金利の1%が基本の控除率です。
- 控除期間: 最長で10年間、控除が受けられます。
年間控除額は、上記の要素を組み合わせて算出できます。たとえば、借入金額が3000万円の場合、年間控除額は3000万円×1%=30万円となります。この金額が、所得税や住民税から控除されます。
所得税と住民税への影響
住宅ローン減税は、所得税と住民税に直接的な影響を与えます。具体的な影響は次の通りです。
- 所得税の減少: 年間控除額がそのまま所得税から引かれます。一例として、年間控除額が30万円なら、所得税が30万円減ることになります。
- 住民税の減少: 所得税の控除額に応じて、住民税の控除も行われます。一部のケースでは、住民税が最大で7万円まで減少する可能性があります。
減税が適用されるケース
住宅ローン減税は、特定のケースで適用される。具体的には、新築住宅や中古住宅の購入時に減税が行われる。次に、それぞれのケースについて詳しく見てみよう。
新築住宅の場合
新築住宅を購入した場合、最大4000万円の借入金に対し、年間控除額が適用される。控除率は基本的に1%で、例えば3000万円を借り入れたとき、1年間に30万円の減税効果がある。期間は最長で10年となり、計300万円が減税される可能性が高い。また、新築住宅には居住要件があり、一定期間内に住むことが求められる。これらの条件が満たされない場合、減税が適用されない。
政府の政策と今後の展望
政府の住宅ローン減税政策は、私たちの住宅市場において重要な役割を果たす。税金の減少は、住宅購入を促進し、国全体の経済活性化に寄与する。今後の展望として、政策の変更が議論される可能性があるため、注意が必要である。
住宅ローン減税の期限
住宅ローン減税には明確な期限が設定されている。現行の制度では、借入金に対する控除が最大で10年間受けられる。具体的には、2023年度に新たに住宅を購入した場合、2022年以降の税制改革の影響を受け、控除の基準や対象が見直される。このように、期限内に適切な手続きを行うことが重要である。
将来的な政策変更の可能性
将来的には、住宅ローン減税に関する政策変更が見込まれる。特に、経済情勢や人口動態の変化に応じて、税率や控除額が見直される可能性がある。政府の財政状況や住宅市場の需給バランスによって影響を受けるため、私たちは注視する必要がある。具体的な変更案として、専門家からは以下のような意見が上がっている。
- 控除額の引き上げ:新型コロナウイルスの影響を踏まえ、控除額が増える可能性がある。
- 適用期間の延長:長期的な住宅購入を促進するために、適用期間が長くなることも考えられる。
- 新しい要件の追加:環境に配慮した住宅を購入する場合、特別な減税措置が検討されることもある。
Conclusion
住宅ローン減税は私たちの資産形成において非常に重要な制度です。この制度を活用することで税負担を軽減し、住宅購入をより手の届くものにします。具体的な控除額や条件を理解することで、賢い選択ができるようになります。
今後もこの制度がどのように変化するか注視し、私たちの住宅購入計画に役立てていきたいと思います。住宅ローン減税を通じて、経済の活性化にも貢献できることを忘れずにいたいですね。