住宅を購入する際に、多くの人が気にするのが「住宅ローン控除」です。私たちもこの制度を利用することで、税金の負担を軽減できることを知っています。しかし、住宅ローン控除のお金はいつ受け取れるのか、具体的なタイミングや手続きについては意外と知られていないことが多いです。
住宅ローン控除の基本
住宅ローン控除は、住宅を取得する際の大きなサポートになります。具体的には、ローンの利息分を所得税から控除できる制度です。この制度の利用により、税金の負担を軽減し、住宅購入を行いやすくします。
住宅ローン控除とは
住宅ローン控除とは、所得税から住宅ローンの利息を控除することができる制度です。この控除により、実質的な負担額を減少させられます。控除率や控除限度額は年ごとに異なり、一般的には所得税の確定申告時に申請が必要です。これにより、私たちは得られるメリットを最大限に活用できます。
控除の対象となる条件
控除の対象となる条件には、いくつかの重要なポイントがあります。主な条件には以下が含まれます:
- 住宅の取得: 住宅として使用するために購入した物件であること。
- ローンの利用: 住宅ローンを利用して資金を調達していること。
- 入居期間: 控除適用期間内に入居する必要があること。
- 所得制限: 所得が一定の基準を超えていないこと。
お金の流れ
住宅ローン控除を受ける際のお金の流れは、控除の適用と申請のタイミングによって変わります。正しく理解し、実行することが大切です。
住宅ローン控除を受けるタイミング
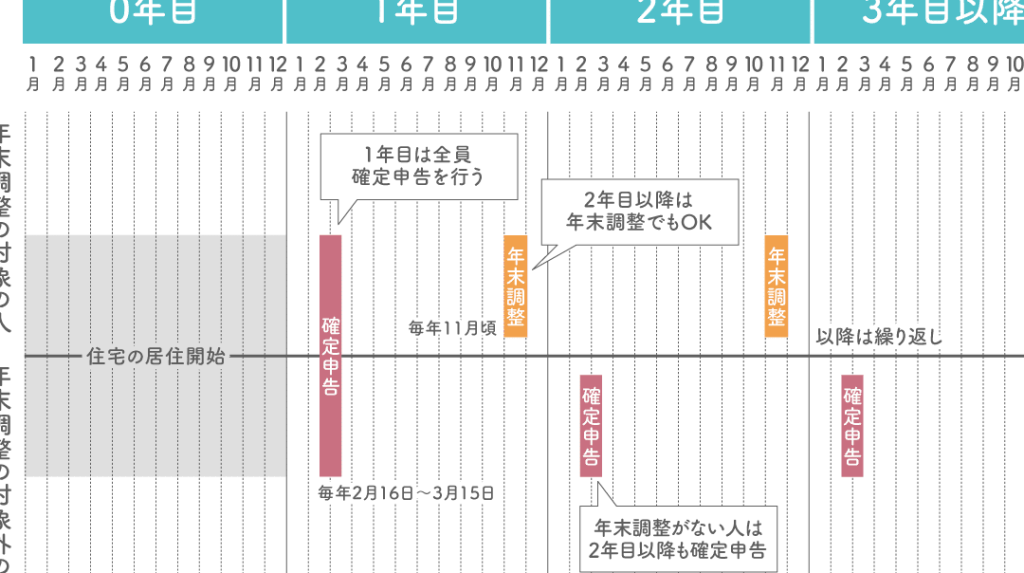
住宅ローン控除を受けるタイミングは、一般的に**確定申告期間(毎年2月16日から3月15日)**です。例えば、2023年に住宅を取得した場合、2024年の確定申告で控除を申請できます。また、年ごとに必要な書類を準備しなければなりませんので、注意が必要です。
控除額の計算方法
控除額の計算は、基本的に以下の要素によって決まります。
- 借入金額: 住宅ローンの合計額が基準になります。
- 控除率: 年によって異なりますが、通常1%が一般的です。
- 控除期間: 最大で10年の控除期間が設定されます。
具体的な計算式は次の通りです。
- 控除額 = 借入金額 × 控除率 × 控除年数
申請手続き
住宅ローン控除の申請手続きは、必要な書類を準備することから始まります。適切な書類を整えることで、申請がスムーズに進むため重要です。
必要書類の準備
申請に必要な書類は以下の通りです。
これらの書類が整っていないと、申請が遅れる可能性があります。特に、ローン契約書や住民票は正確に記載されている必要があります。私たちの準備が万全であれば、申請が上手くいきます。
申請の流れ
住宅ローン控除の申請は、次のステップで進めます。
- 確定申告期間内に申告書を提出する
- 必要書類を添付する
- 控除額の計算を行う
注意点
住宅ローン控除を利用する際の注意点には、いくつかの重要な事項が含まれます。知識を深め、確実に控除を受けるためには、以下のポイントを確認しましょう。
期限について
控除を受けるための期限は、一般的に毎年2月16日から3月15日までの確定申告期間です。これに合わせて、必要な書類を整え、申請を行わなければならないです。例えば、2023年に住宅を取得した場合、2024年の確定申告で控除を申請する必要があるため、時期を逃さないことが肝要です。書類の準備や申告手続きに時間をかけることで、スムーズに控除を受ける準備が整います。
よくあるミスとその対策
控除申請にあたり、よくあるミスとその対策を把握しておくことがメリットです。以下の点を注意しましょう。
- 書類の不足: 申請に必要な書類が不足していると、申請が遅れることが多いです。住宅取得に関する契約書や住民票を必ず確認しましょう。
- 誤った計算: 控除額の計算ミスがよくあります。控除額は「控除額 = 借入金額 × 控除率 × 控除年数」であるため、正確に計算しましょう。
- 提出期限の遅れ: 確定申告期間内に申請を行わないことがあります。カレンダーにリマインダーを設定することが効果的です。
まとめ
住宅ローン控除は私たちの税負担を軽減する大きな助けとなります。控除を受けるためには正しいタイミングでの申請が必要であり、必要書類をしっかりと整えることが重要です。確定申告期間内に申請を行うことで、効果的に控除を受けることができます。
また控除額の計算方法や条件についても理解しておくことで、私たちはこの制度を最大限に活用できるでしょう。ミスを避けるためにリマインダーを設定し、準備を万全にしておくことで、スムーズな申請が実現します。これからも住宅ローン控除を上手に利用していきましょう。