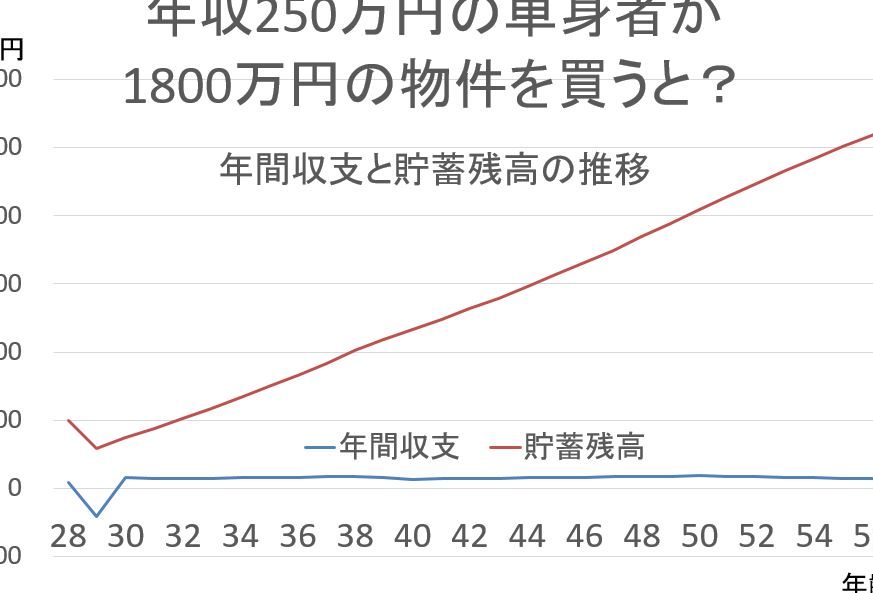
年収250万で住宅ローンを考えるとき、どれくらい借りられるのか気になりますよね。私たちもこの疑問を抱えたことがあります。実際、年収が低いと感じるかもしれませんが、住宅ローンの審査基準は多岐にわたります。私たちが知っておくべきポイントを押さえれば、夢のマイホームに一歩近づくことができるでしょう。
年収250万 住宅ローンの基礎知識
年収250万円の場合、住宅ローンの借入れに関する基礎知識が重要です。審査基準や借入れの仕組みを理解することで、適切な金額を見極められます。
住宅ローンの仕組み
住宅ローンは、不動産購入のために金融機関が貸し出す資金です。主に以下の要素で構成されています。
- 金利: 借入金額に対して支払う利子の割合
- 返済期間: 住宅ローンを返済する期間
- 借入額: 購入する不動産の価格や自己資金によって決まる
- 返済方法: 元利均等返済や元金均等返済など
これらの要素は、総返済額に大きな影響を与えますので、詳細に把握しておくことが重要です。
借入額の決定要因
借入額を決定する要因はいくつかあります。これらを考慮することで、自分たちに合った借入額を見つけられます。
- 年収: 年収が250万円の場合、一般的に借入れ可能額が制限される
- 返済負担率: 収入に対する返済額の割合は25%程度が目安
- 自己資金: 自己資金が多いほど、借入額が低くなる場合がある
- 信用情報: 信用情報が良好であれば、より高い借入額が期待できる
年収250万の状況下での借入可能額
年収250万円の状況では、住宅ローンの借入可能額は様々な要因によって異なる。私たちが理解すべき基本的な計算方法や、金融機関ごとの基準について詳しく見ていく。
借入可能額の計算方法
借入可能額を算出する際は、主に年収、返済負担率、金利、返済期間を考慮する。以下の計算式を参考にすることができる。
- 年収の25%を基準にする
年収250万円の25%は約62.5万円。これが年間の返済額の目安となる。
- 月々の返済額を計算する
月々の返済額は62.5万円を12で割り、約5.2万円となる。
- 自己資金を考慮する
自己資金があると、借入可能額が増える。例えば、100万円の自己資金があれば、その金額を加算する。
- 金融機関の金利を確認する
借入金利が低いほど、借入可能額は上がる。仮に金利が1%で、返済期間が35年の場合、5.2万円の返済で借りられる金額は約1,600万円に達する。
各金融機関の基準
金融機関によって借入基準が異なる。私たちが注目すべきポイントは以下の通りだ。
- メガバンク
メガバンクは審査基準が厳しいが、金利が低い場合が多い。年収の30%までの返済負担率を基準とすることが一般的だ。
- 地方銀行
地方銀行は融資内容が柔軟で、年収比率が少し高めに設定される場合もある。年収の35%を上限にすることが多い。
- ノンバンク
ノンバンクは審査が緩い一方、金利が高く設定されることが一般的だ。返済負担率は40%を超える場合も多い。
借入にかかるリスクと注意点
借入にはさまざまなリスクが伴い、正しい理解が必要です。特に年収250万円の場合、注意が必要なポイントがいくつかあります。
金利変動の影響
金利は住宅ローンの返済額に大きな影響を与えます。例えば、金利が1%上昇すると、総返済額は数十万円変わることがあります。金利が固定か変動かで選択肢が異なり、変動金利では市場の影響を受けやすくなります。このため、返済額が予測しづらく、急な金利上昇には注意が必要です。したがって、契約前には金利選択のメリットとデメリットをよく考慮すべきです。
住宅ローンを利用する際のアドバイス
住宅ローンを利用する際には、いくつかの重要なポイントがあります。これらのポイントを理解することで、より良い選択ができるでしょう。
ケーススタディ
年収250万円の場合、どのようなシナリオが考えられるか見てみましょう。例えば、住宅ローンを利用して1200万円の物件を購入するケースです。この場合、以下の条件が考えられます:
- 借入額:800万円
- 金利:1.5%
- 返済期間:30年
この条件での月々の返済額は約26,000円になります。もし、自己資金が200万円ある場合、借入額は600万円に減ります。すると、月々の返済額は約20,000円になります。このように自己資金が増えることで、返済額を低く抑えられます。
利用可能な助成制度
住宅ローンを利用する際、各種助成制度の活用も考えられます。特に低所得層向けの支援制度は、借入をサポートする大きな助けになります。以下は主な助成制度の例です:
- 住宅取得等資金贈与の非課税措置:家族からの資金援助が非課税になる。
- 住宅ローン控除:一定の条件下で税金が軽減される制度。
- 地域の助成金制度:地域によって異なる住宅購入支援金が利用可能。
結論
年収250万円で住宅ローンを考える際には多くの要素が影響します。私たちはこれらの要素を理解することで、自分に合った借入額を見極めることができます。金利や返済期間の選択肢を慎重に検討し、自己資金の有無も考慮することが重要です。
また、低所得層向けの助成制度を上手に活用することで、マイホームの夢がより現実に近づくでしょう。しっかりと情報を集めて、賢い選択をすることが私たちの未来を明るくします。