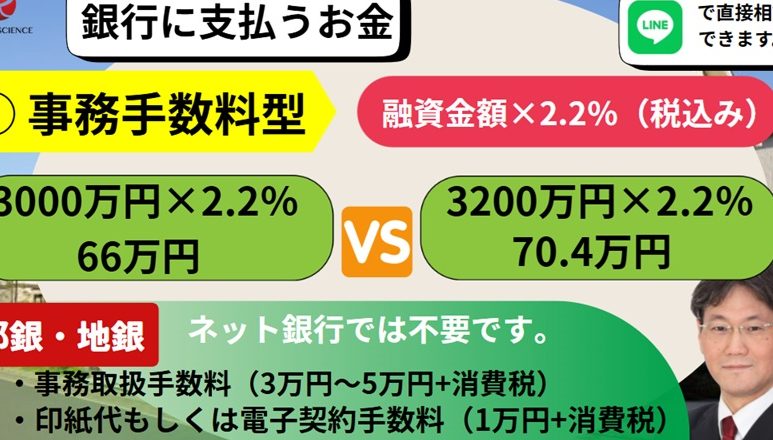
住宅ローンを考えるとき、私たちが最初に気になるのは金利や返済額ですが、事務手数料も無視できないポイントです。特に3000万円の住宅ローンを組む場合、その手数料はどのくらいかかるのでしょうか?私たちが知っておくべき情報を整理してみました。
住宅ローン3000万の事務手数料の概要
住宅ローン3000万円に関連する事務手数料は、金融機関によって異なる場合があります。一般的には、手数料は約1%から3%の範囲に収まることが多いです。つまり、3000万円の場合、30万円から90万円ほどが想定できます。また、地域やローンの種類によっても変動があるため、具体的な数値は各金融機関で確認する必要があります。
手数料は、主に申請手続きや書類作成に関する費用で構成されます。さらに、次のような費用が含まれることがあります:
- 事務手数料: 書類の準備や審査
- 登録免許税: 不動産の所有権移転にかかる税金
- 印紙代: 契約書に貼付する印紙の費用
事務手数料の仕組み
事務手数料は、住宅ローンを取得する際に発生する重要な費用です。これらの手数料は、金融機関の決定によって異なるため、事前に理解することが大切です。
事務手数料の定義
事務手数料とは、住宅ローンの申請や契約手続きにかかる費用全般を指します。具体的には、書類の作成や審査、登録手続きなどにかかる金額が含まれています。この手数料は一度の支払いで、通常はローン実行時に請求されることが一般的です。
事務手数料の種類
事務手数料には、主に以下のような種類があります。
住宅ローン3000万の場合の計算方法
住宅ローン3000万円の事務手数料の計算は、明確な基準を持って行います。各金融機関によって異なるため、しっかりと確認が必要です。
手数料の率
事務手数料の率は、一般的に1%から3%の範囲内に設定されています。さらに手数料の具体的な内容も考慮する必要があります。具体的な手数料の内訳は以下の通りです。
- 申込手数料
- 契約事務手数料
- 書類作成手数料
- 登録免許税
- 印紙代
これらの手数料は金融機関や物件の条件によって異なるため、事前に比較検討することが重要です。
事務手数料の比較
3000万円の住宅ローンに関する事務手数料を比較することは重要です。金融機関ごとに異なる手数料を理解し、最適な選択肢を見つけましょう。
銀行ごとの違い
各銀行の事務手数料は異なるため、明確に比較する必要があります。以下は、一般的な手数料の例です。
- メガバンクは、約1%から2%の手数料を設定することが多い。
- 地方銀行では1.5%から3%の範囲で、地域による変動が見られる。
- 信用金庫では、手数料が比較的高い場合があり、2%から3%になることがある。
このように、銀行ごとの手数料設定はバラつきがあります。それぞれの条件を比較して、最も適した金融機関を選ぶことが大切です。
オンライン銀行との比較
オンライン銀行の事務手数料は、一般的に対面の銀行より低く設定されています。以下の点を考慮しましょう。
- オンライン銀行は、0.5%から1.5%程度の手数料が多い。
- 各金融機関によって、手数料に含まれるサービス内容が異なるため、事前に確認が必要。
- 手続きの迅速さもオンライン銀行の利点で、時間を節約できる。
住宅ローンの選択肢
私たちは、住宅ローンの選択肢について詳しく見ていく。住宅ローンには多くの種類があり、それぞれ利点や条件が異なる。具体的に、以下の選択肢が考えられる。
- 固定金利型: 金利が一定で、期間中の変動がないため、返済計画が立てやすい。
- 変動金利型: 金利が市場に連動して変動し、経済状況によって低くなることもある。
- 選択型: 固定金利と変動金利の両方の特徴を持ち、契約期間中に変更可能な場合がある。
また、金融機関によって提供される住宅ローンの特徴も多様だため、具体的には金利や手数料の設定が異なる。私たちは、各金融機関の条件を比較し、自分たちに最適なローンを見つけることが重要だと考える。
次に、住宅ローンの選び方についても触れよう。選び方のポイントには以下がある。
- 金利: 固定または変動を選ぶ際の主な要素である。
- 手数料: 事務手数料やその他の手続き費用も考慮する必要がある。
- 返済方法: 返済期間や回数も重要であり、長期と短期のどちらが自分たちに合うか判断する。
結論
住宅ローン3000万円を考える際には事務手数料が重要なポイントです。手数料は金融機関によって異なり1%から3%の範囲で、具体的には30万円から90万円程度が一般的です。地域やローンの種類によっても変動があるため各金融機関の条件をしっかり確認することが必要です。
手数料の内訳や内容も異なるため、選択肢を比較し自分たちに最適な金融機関を見つけることが賢明です。金利や返済方法とともに手数料を考慮することで、より良い住宅ローンの選択が可能になります。正しい情報をもとに賢い判断をしていきましょう。