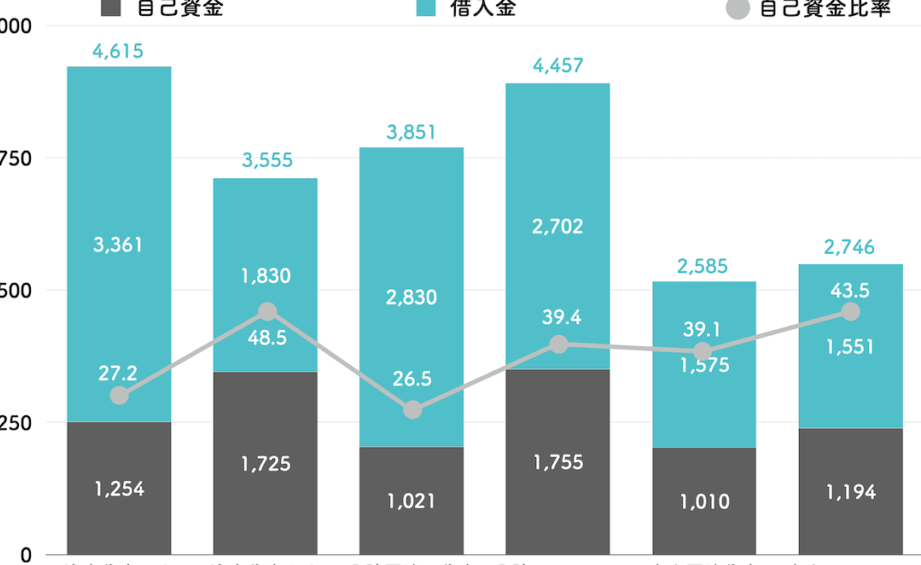
住宅ローンを考えるとき、まず気になるのは「いくらが平均なのか?」ということです。私たちの多くは、夢のマイホームを手に入れるために、どのくらいの金額を借りる必要があるのかを知りたいと思っています。これを理解することで、より具体的なプランを立てやすくなります。
住宅ローンの基礎知識
住宅ローンは、私たちが夢のマイホームを手に入れるための核心となる部分です。住宅ローンに関する基本的な知識を深めることで、適切な借入額や返済計画を見極めやすくなります。
住宅ローンとは
住宅ローンとは、家を購入する際に金融機関から借入する資金のことです。通常、借りたお金は、住宅購入価格の80%から100%をカバーします。多くの場合、返済期間は15年から35年の間で設定されます。住宅ローンを利用することで、私たちは自己資金だけでは賄えない大きな金額を調達することが可能になります。
住宅ローンの種類
住宅ローンには、いくつかの異なる種類があります。この多様性によって、私たちのニーズに応じた最適な選択ができるようになっています。主な種類は以下の通りです。
- 固定金利型:金利が借入期間中、一定で変わらないタイプです。将来の金利上昇のリスクを避けた安定した返済が可能です。
- 変動金利型:市場金利に連動して金利が変動するタイプです。金利上昇の可能性はありますが、初期の金利が低めに設定されるのが特徴です。
- 固定金利選択型:初期の数年間は固定金利、その後は変動金利に変わるタイプです。返済初期の安定を求めつつ、将来的に変動も受け入れる選択肢です。
日本における住宅ローンの平均額
日本における住宅ローンの平均額は、地域や市場の状況によって変動する。最近のデータによると、全国平均は約3,000万円です。この金額は、多くの家庭がマイホームを購入する際の参考となります。
全国平均の推移
全国平均の住宅ローン額は年々増加しています。以下は、過去5年間の平均額の推移です:
| 年度 | 平均額 (万円) |
|---|---|
| 2019 | 2,800 |
| 2020 | 2,850 |
| 2021 | 2,950 |
| 2022 | 3,050 |
| 2023 | 3,000 |
このデータから分かるように、住宅ローンの平均額は確実に上昇しています。私たちは、これが市場の需要や借入条件の変化に影響されていると考えています。
地域別の違い
地域によっても住宅ローンの平均額には大きな違いがあります。たとえば、都市部では平均的な金額が高くなりがちです。具体的な数値は以下の通りです:
- 東京都: 平均4,500万円
- 大阪府: 平均3,800万円
- 北海道: 平均2,200万円
- 福岡県: 平均2,900万円
住宅ローンの金利について
住宅ローンを検討する際、金利は重要な要素です。金利の種類や影響要因を理解することで、賢い選択が可能になります。
固定金利と変動金利
固定金利型住宅ローンは、借入期間中に金利が変わらない特徴があります。この安定性は、長期にわたって返済計画を立てやすくします。ただし、金利水準が高い場合、初期の負担が重くなることがあります。
一方、変動金利型住宅ローンは、一定期間ごとに金利が見直され、市場金利に応じて変化します。市場金利が下がれば、返済額が減る可能性がある一方で、上昇するリスクも伴います。このため、状況に応じた柔軟な返済が求められます。
金利の影響要因
金利は、さまざまな要因に影響されます。主な要因には以下のものがあります。
住宅ローンを借りる際の注意点
住宅ローンを借りる際には、いくつかの重要な点を押さえておく必要があります。私たちが検討するべき注意点として、返済計画や借入額の適正について整理しました。
返済計画の重要性
返済計画は、住宅ローンの借入後において大きな影響を与えます。返済計画をしっかりと立てることで、将来の生活に負担をかけにくくなります。具体的には、以下の要素を考慮しましょう。
- 金利のタイプ
- 返済期間
- 月々の返済額
- 緊急時の対応策
金利のタイプによって、月々の負担が変動します。例えば、固定金利の場合、安心して返済計画を立てやすい一方で、変動金利では市場の動向に合わせて金額が変わります。そのため、私たちは将来の収入や支出の見通しを立てることが重要です。また、緊急時の対応策を検討しておくと、予期せぬ事態にも対応しやすくなります。
借入額の適正について
借入額は、住宅ローンを考える上で最も重要な要素の一つです。私たちは、適正な借入額を見極めることが必要です。適正な借入額を決定するためには、以下のポイントを考慮しましょう。
- 収入
- 支出
- 貯蓄
- 金利
- 借入条件
まとめ
住宅ローンの平均額を理解することはマイホーム購入の第一歩です。全国平均が約3,000万円であることを踏まえ地域ごとの差も考慮しながら自分たちの状況に合った借入額を検討することが大切です。
金利や返済計画の選択肢も重要な要素です。固定金利型や変動金利型の特徴を把握し自分たちのライフスタイルに合ったプランを立てることで安心して返済を進められます。
最終的には、しっかりとした準備と情報収集が成功の鍵です。これからの住まい選びに役立てていきましょう。