住宅ローンを選ぶとき、私たちはいつも悩みますよね。「どっちがいいの?」と考える人も多いはずです。金利や返済期間、そしてライフスタイルに応じた選択肢がたくさんあります。私たちがどの住宅ローンを選ぶかで、将来の生活が大きく変わることもあるのです。
住宅ローンの種類
住宅ローンには主に二つのタイプが存在します。選択肢を理解することで、私たちのライフスタイルに適したローンを見極めることができます。
固定金利型ローン
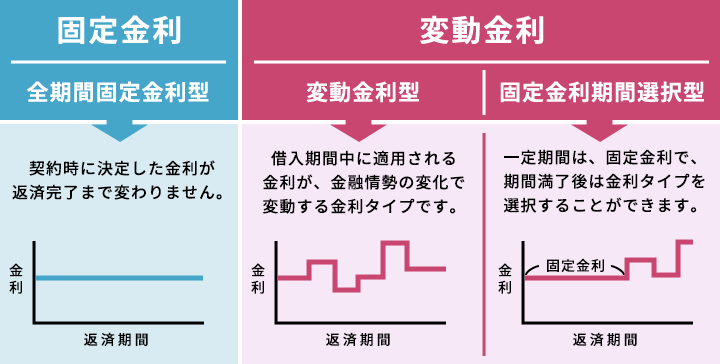
固定金利型ローンでは、金利が契約期間中一定です。このため、返済額が毎月変わらず、予算を立てやすくなります。金利の上昇に影響されない点が大きな利点です。一般的に、金利は契約時の市場金利によって決まります。我々は、長期的な計画を立てやすい特徴を考慮する必要があります。
住宅ローンの選び方
住宅ローンの選択は、私たちの将来に大きな影響を与える。金利や返済期間をしっかり理解することが必要だ。
金利の比較
金利は住宅ローンのコストに直接影響する。以下の点を考慮する。
- 固定金利: 契約期間中は金利が変わらず、月々の返済額が一定になる。予算が立てやすく、安心感を持てる。
- 変動金利: 金利が市場の動向によって変わるため、返済額が変動する。特に低金利の時期にはメリットが大きいことがある。
最近の市場では、固定金利は1.5%~2.5%、変動金利は0.5%~1.5%程度が一般的。私たちの予算やリスク許容度によって、どちらが適切か決めるべきだ。
返済期間の考慮
返済期間も重要な要因だ。一般的な返済期間は15年、20年、30年となる。
- 短期返済: 返済額は高いが、総利息が少なく済む。早く負担を減らしたい人に向いている。
- 長期返済: 月々の返済額は低くなるが、総利息は増える。資金に余裕がある場合には選択肢になる。
住宅ローンのメリットとデメリット
住宅ローンを選ぶ際、私たちはメリットとデメリットを考慮する必要があります。そこで、固定金利型と変動金利型それぞれの特徴を整理してみましょう。
固定金利型のメリット・デメリット
固定金利型の最大のメリットは、契約期間中に金利が固定される点です。これにより、毎月の返済額が変わらず、計画的な資金管理が可能になります。特に、金利上昇のリスクを回避できるため、安定した支払いを希望する方に向いています。
一方、デメリットとしては、初期の金利が変動金利型よりも高めであることが挙げられます。そのため、短期間で早期に返済を考えている場合、コスト面で劣る可能性があります。また、金利が低下した場合、柔軟性が失われることがあります。
変動金利型のメリット・デメリット
変動金利型の主なメリットは、低金利の恩恵を受けることができる点です。通常、契約当初は金利が固定金利型よりも低いため、即座に月々の返済が軽くなります。この選択肢は、金利が安定している時期に特に魅力的です。
ケーススタディ
住宅ローンの選択には家庭の状況が大きく影響します。我々は、家庭のライフスタイルや経済的背景を考慮して、最適な住宅ローン選びをサポートします。
家庭の状況による選択肢
家庭の状況によって、住宅ローンの選択肢は異なります。以下の要因が重要です。
- 収入の安定性: 定職の有無や収入の変動は、借入額や返済能力に影響を及ぼします。
- 家族構成: 子供の有無や将来の家族計画によって、必要な住宅の広さや設備が異なります。
- 生活費: 日々の生活費やその他の家計支出が返済計画に乗るかを考慮しなければいけません。
家庭の状況を踏まえた選択で、適切なタイプの住宅ローンを見つけていきます。
将来のライフプランとの関連
将来のライフプランとも関連した選択が求められます。我々は、今後のライフスタイルの変化を予測し、住宅ローンを選ぶ際に次のポイントを考慮します。
- 転職や引っ越しの可能性: 将来的に職場や住居が変わる際には、ローンの条件を確認しておく必要があります。
- 子育てや教育資金: 教育費や子育てにかかる費用が、住宅ローンの返済に与える影響を理解しておきます。
- 老後の資金計画: 退職後の生活費に影響するため、長期的な視点で資金計画を立てることが大切です。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。固定金利型と変動金利型それぞれの特徴を理解することで、私たちのライフスタイルや将来の計画に最適な選択ができるようになります。収入や家庭の状況も考慮しながら、どのタイプが自分たちに最も合っているのかを見極めることが大切です。
また、金利や返済期間についても慎重に検討し、無理のない返済計画を立てることで、安心して住宅ローンを利用できるでしょう。私たちのニーズに合った住宅ローンを選ぶことで、より豊かな生活を実現する手助けとなります。