住宅を購入する際、私たちが直面する大きな選択肢の一つが住宅ローンの固定と変動どっちがいいかということです。どちらのタイプにもメリットとデメリットがあり、私たちのライフスタイルや将来の計画によって最適な選択が変わります。あなたは、安定した返済額を求めるのか、それとも金利の変動を利用して低い返済額を狙うのか、悩んでいるかもしれません。
住宅ローンの基本
住宅ローンは、住宅購入をサポートする重要な金融商品です。多くの人がこのローンを利用することで、夢のマイホームに近づきます。
住宅ローンとは
住宅ローンとは、住宅の購入や建築、リフォームのために金融機関から借りる資金のことです。主に、以下の要素が含まれます。
- 借入金額: 住宅の購入価格や改修費用。
- 返済期間: 一般的に10年から35年の長期にわたる。
- 金利: 固定金利と変動金利のどちらかを選択できる。
住宅ローンは、このような条件が整うことで、私たちが住宅を所有するための大きな助けとなります。
固定金利と変動金利の違い
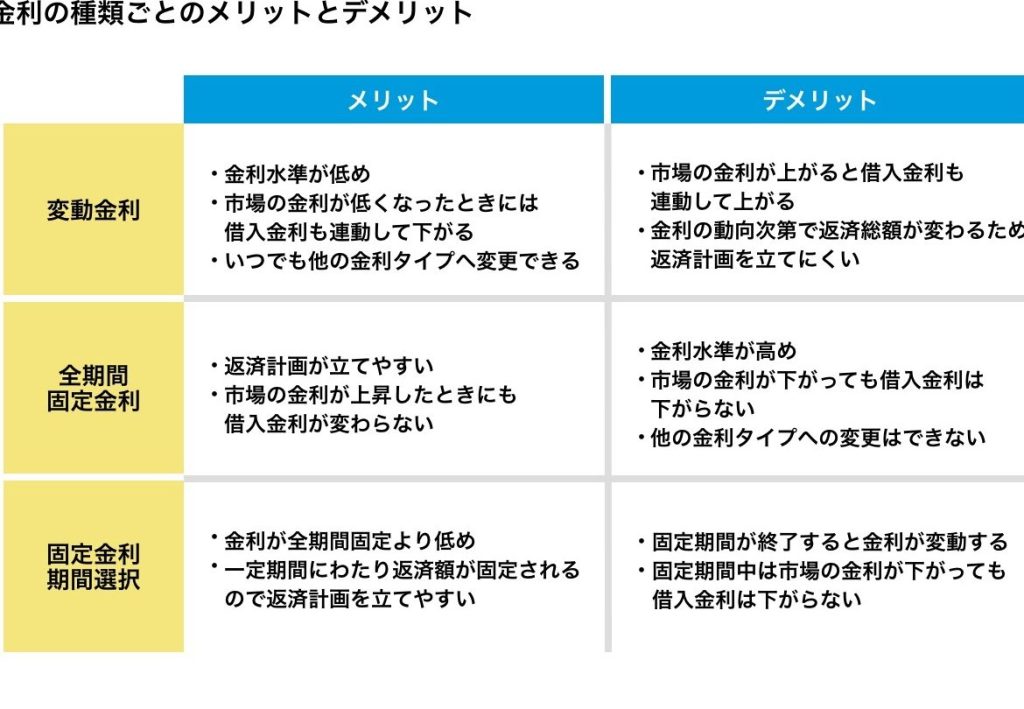
固定金利と変動金利は、住宅ローンの金利タイプの2つです。それぞれ次のような特徴があります。
-
固定金利
- 返済期間中に金利が変わらない。
- 返済額が一定で、不安定な市場状況からの影響を受けにくい。
- 市場金利に連動して金利が変化する。
- 初期は金利が低く、将来的に返済額を減少させる可能性がある。
固定金利のメリット
固定金利は、住宅ローンを利用する際の安心感を提供します。借入れた金額に対して、返済額が変わらないため、長期的に計画が立てやすいです。特に、家計が安定する点が大きな魅力です。
安定した返済額
固定金利の最大の利点は、安定した返済額にあります。毎月の返済額が固定されることで、家計の予算管理が容易です。他の要因に左右されず平穏に返済を続けられるのが魅力です。また、10年や20年といった長期間にわたって投資ができる余裕も生まれます。これにより、将来的な計画が立てやすくなります。
金利上昇リスクの回避
固定金利を選ぶことで、金利上昇のリスクから守られます。市場金利が上昇しても、自分の金利は変わらないため経済的な不安が軽減されます。たとえば、変動金利を選ぶと、1%の金利の上昇で数十万円の負担増加が考えられます。このリスクを避けることができるのは、ローン選択時の大きなポイントです。
変動金利のメリット
変動金利の選択肢には、いくつかの魅力的なメリットがあります。その中でも特に重要な要素が次の2つです。
初期金利の低さ
変動金利の最大のメリットは、一般的に初期金利が低いことです。通常、固定金利に比べて1%から2%ほど低い金利が設定されるため、初期の返済額が少なくなります。このため、住宅購入時や資金に余裕がない場合に、経済的な負担を軽減すると言えます。さらに、返済が始まってからも金利の見直しが行われるため、当初の低金利を最大限に活用できます。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。私たちは、自身のライフプランや金利の動向をしっかり考慮する必要があります。
自身のライフプランを考える
自身のライフプランを考えることは、住宅ローン選びの肝です。ライフスタイルの変化に応じた住宅購入が求められ、以下の点に注意が必要です。
- 家族構成の変化: 結婚や子どもの誕生を見越した住居が理想です。
- 居住期間: 短期的な転居予定がある場合、柔軟な返済ができる選択が望ましいです。
- 支出計画: 教育費や老後資金など、将来の支出を考えることが重要です。
このように、自分たちのライフプランに合った返済能力を見積もることで、安定した生活を実現できます。
金利の動向をチェックする
金利の動向は、住宅ローン選びには欠かせません。私たちが注目すべきポイントは次の通りです。
- 市場金利の変化: 経済情勢によって金利が変動します。そのため、定期的に情報をチェックすることが大切です。
- 固定金利と変動金利の比較: 両者のメリット・デメリットを理解し、自分たちに適した方を選びます。
- 将来の見通し: 特に変動金利を選ぶ場合、市場の長期的なトレンドを把握することで、リスクを減少させられます。
結論
住宅ローンの選択は私たちのライフスタイルや将来の計画に深く関わっています。固定金利は安定性を提供し、長期的な安心感をもたらします。一方で変動金利は初期の低金利が魅力で、短期的な経済的負担を軽減する可能性があります。
私たちがどちらを選ぶにしても、自身の状況をしっかりと見極めることが重要です。ライフプランや市場の動向を考慮しながら、賢い選択をすることで、より良い未来を築いていけるでしょう。