住宅ローンを考えるとき、私たちが最初に気になるのは「年収の何倍まで借りられるのか」ということです。この基準を理解することは、理想の住まいを手に入れるための第一歩です。 住宅ローンの借入額は、年収に大きく影響されるため、私たちのライフプランに直結します。
住宅ローン 借入 年収の何倍とは
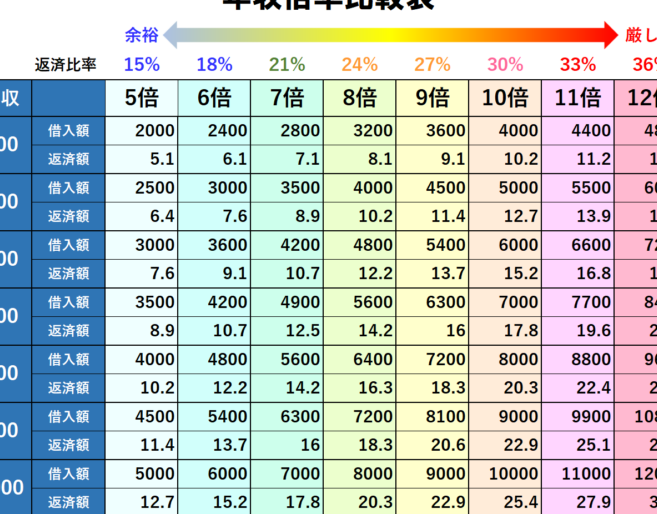
住宅ローンの借入可能額は年収に基づいて決まります。一般的には、年収の5倍から7倍が基準となります。これは、借入額が所得の範囲内であることを保証するためです。つまり、年収が400万円の場合、借入可能額は2,000万円から2,800万円程度になります。
各金融機関によって基準が異なることもあります。例えば、ある銀行では年収の6倍まで貸し出すことが可能です。しかし、他の金融機関では年収の5倍まで、という制限があります。私たちが住宅ローンを検討する際には、各金融機関の条件を確認することが重要です。
また、借入金利や返済期間も考慮に入れる必要があります。金利が低ければ月々の返済額が抑えられ、高額の借入が可能となります。一方、金利が高いと総返済額が大きくなるため、借入額が制限されることもあります。年収が増えることや、負担を軽減するための手段も考慮しましょう。
借入可能額の計算方法
借入可能額の計算は、年収や金融機関の基準を基に行います。私たちが理解するべき重要な要素には、年収と、借入額の関係、金利の影響があります。
年収と借入額の関係
年収は借入可能額に直接的な影響を与えます。一般に、年収の5倍から7倍が借入可能額の指標とされています。具体的には、年収が500万円の場合、借入可能額は2,500万円から3,500万円と考えられます。また、年収の増加に伴い、借入額も増えるため、長期的な収入見通しも考慮すべきです。
- 年収が400万円の場合、借入可能額は2,000万円から2,800万円。
- 年収が600万円の場合、借入可能額は3,000万円から4,200万円。
このように、年収が高いほど借入額が増加し、住宅購入の選択肢が広がります。
金利の影響
金利は、月々の返済額に大きく影響します。低金利環境では、同じ年収でも高額の借入が可能です。また、金利が1%上昇するごとに、返済額も増加します。私たちが考慮すべき具体的な数値には以下の点があります。
- 年収600万円、借入額3,000万円、金利1%の場合、毎月の返済額はおおよそ87,000円。
- 年収600万円、借入額3,000万円、金利2%の場合、毎月の返済額はおおよそ98,000円。
実際の借入例
具体的な借入額を理解することは、住宅ローンを考える際に重要です。以下で、年収別の借入可能額を見てみましょう。
年収別の借入額シミュレーション
年収と借入額の関係は次の通りです。
- 年収400万円の場合:借入可能額は2,000万円から2,800万円。
- 年収500万円の場合:借入可能額は2,500万円から3,500万円。
- 年収600万円の場合:借入可能額は3,000万円から4,200万円。
これらのシミュレーションは、一般的な基準に基づいています。借入額は金融機関の条件によって異なりますが、年収の5倍から7倍という基準は広く認識されています。
地域による差異
地域によっても住宅価格や借入の条件が変わります。たとえば、以下のような差異が見られます。
- 大都市圏:住宅価格が高いため、借入額の上限が高くなる傾向があります。
- 地方都市:住宅価格が比較的低いため、借入額の上限も下がることが多いです。
住宅ローン選びのポイント
住宅ローンを選ぶ際に重要なポイントを考慮することが極めて重要です。まずは、返済額を把握することが基本です。月々の返済額を設定し、その額から借入可能額を逆算することで、私たちの経済状況に合った住宅ローンを選ぶことができるでしょう。
次に、金利の種類を理解することが欠かせません。固定金利と変動金利の違いを知り、どちらが私たちのライフプランに適しているか判断することが大切です。例えば、固定金利は安定した返済を可能にする一方、変動金利は低金利で始まることが一般的です。
また、借入期間を考慮に入れることも重要です。短期で返済する場合、月々の返済額は高くなりますが、総返済額は少なくて済む場合があります。一方、長期でも返済は楽になりますが、総返済額は高くなることが多いです。
さらに、各金融機関のサービスを比較することが成功の鍵です。金利だけでなく、手数料や返済条件についても確認し、私たちに最適な条件を選ぶことが必要です。例えば、手数料が低い金融機関を選ぶことで、総返済額を減少させることが可能です。
まとめ
住宅ローンを考える際に、年収の何倍まで借りられるのかは非常に重要な要素です。一般的な基準として、年収の5倍から7倍が借入の目安とされています。例えば、年収が400万円なら、借入可能額は2,000万円から2,800万円の間になります。年収が500万円の場合は2,500万円から3,500万円、年収が600万円なら3,000万円から4,200万円が基準です。各金融機関の条件は異なるため、事前に確認することが必要です。
借入金利も影響を与えます。例えば、金利が1%上昇するごとに返済額が増加することを考慮する必要があります。年収600万円で借入額3,000万円、金利が1%の場合は約87,000円、金利が2%なら約98,000円の月々の返済が必要です。このように、条件によって返済の負担が変わることを理解しましょう。
住宅価格は地域によって異なるため、大都市圏は住宅価格が高く、借入額の上限が高い傾向があります。地方都市では価格が低く、このため上限も下がることが多いです。したがって、地域差を考慮してシミュレーションすることが重要です。このシミュレーションは基準に基づいていますが、金融機関の条件による変動もあります。
Conclusion
住宅ローンの借入可能額を理解することは私たちの将来に大きな影響を与えます。年収に基づく借入基準を把握し、地域や金融機関の条件を考慮することで、理想の住まいを実現するための第一歩を踏み出せます。金利や返済期間をしっかりと理解し、自分たちに合った住宅ローンを選ぶことが重要です。これからの生活を見据えた賢い選択が、安心できる住まいを手に入れる鍵となります。私たちのライフプランに合った最適な条件を見つけ出し、充実した生活を築いていきましょう。