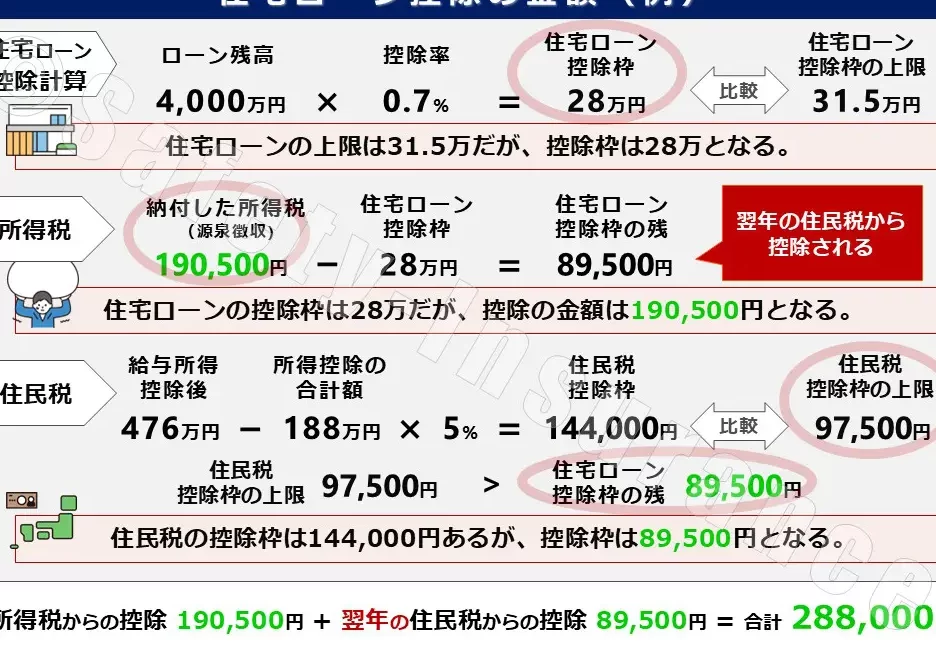
住宅購入を考える私たちにとって、住宅ローン控除の残高は非常に重要なポイントです。しかし、具体的に「いつ時点」の残高を確認すれば良いのか、悩んでいる方も多いのではないでしょうか。適切なタイミングで残高を把握することで、控除を最大限に活用できる可能性が高まります。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。控除対象となる借入金の残高を把握することで、税金の軽減効果を最大限に活用できます。
住宅ローン控除とは
住宅ローン控除とは、特定の条件を満たす住宅ローンに対して、所得税から一定額を控除する制度です。この制度により、借入金の利息負担が軽減され、住宅購入を促進します。また、控除額は年々変動するため、最新の税制情報を確認することが重要です。
住宅ローン控除の対象
住宅ローン控除の対象となる条件は次の通りです。
- 住宅の用途が自宅であること
- ローン契約が銀行などの金融機関からのものであること
- 控除期間内に返済を続けていること
残高の重要性
残高は住宅ローン控除における重要な要素です。残高がいかに控除額に影響を与えるかを理解することで、控除を最適化できます。
残高が控除に与える影響
借入金の残高が減少することで、控除を受けられる金額にも直接の影響がある。具体的には、控除対象となるのは年末時点の残高です。この残高を基に年間の控除額が算出されるため、時期に応じた残高の確認が欠かせません。例えば、年末の残高が1,000万円の場合、適用される控除率に応じた金額が計算されます。また、控除対象の残高が変動する場合、適切なタイミングで見直しを行うことで、より多くの利益を享受できます。
残高の計算方法
残高の計算は非常に明確で、正確な情報が必要です。具体的な計算式は以下の通りです:
- 住宅ローンの初期借入金額
- 年間の返済金額
- 期間内の利息支払額
いつ時点での残高確認が必要か
住宅ローン控除の残高確認のタイミングは、控除の最大化に重要です。残高を適切に把握することで、税金の軽減効果を最大限に利用できます。
年度末の残高確認
年度末の残高確認は、控除額を算出する基準となります。具体的には、以下の点を確認します。
- 年末時点の残高が控除額の計算に直接影響します。
- 控除の適用範囲は借入残高に比例します。
- 明確な記録を保持し、ローンの利用状況を把握することが大切です。
残高確認を年度末に行うことで、次年度に向けた控除額を正確に把握できます。これにより、不要な税負担を軽減できる可能性が高まります。
申請時の残高確認
申請時にも残高確認が必要です。住宅ローン控除の申請に際し、以下の注意点があります。
- 申請書類の準備には、残高証明書が不可欠です。
- 公式な借入残高が必要でない場合、一時的なキャッシュフローへの影響が生じます。
- 適切なタイミングで残高を確認し、申請の準備を進めることが肝要です。
住宅ローン控除の申請方法
住宅ローン控除の申請には、特定の書類を用意する必要があります。これにより、手続きがスムーズに進みます。また、正確な情報をもとに申請を行うことが重要です。
必要書類について
住宅ローン控除の申請に必要な書類は以下の通りです。
- 残高証明書:年末時点のローン残高を示す重要な書類。
- 確定申告書:控除を受けるためには、自らの所得を証明する必要があります。
- 借入契約書:ローンの契約内容が記載された書類。
- 住宅の登記簿謄本:自宅の所有を証明するために必要です。
- 収入証明書:給与明細や源泉徴収票など、所得を証明するもの。
これらの書類が揃うことで、申請の準備が整います。
申請の流れ
住宅ローン控除の申請手続きは、以下のステップで進めます。
- 書類の確認:まず、必要な書類を全て揃えて確認します。
- 確定申告の準備:確定申告書を作成し、住宅ローン控除に関する情報を填入します。
- 申請書類の提出:税務署に必要書類を提出し、申請が受理されるのを待ちます。
- 控除額の確認:申請後、控除額が決定されるため、確認を行います。
結論
住宅ローン控除の残高を適切なタイミングで確認することは非常に重要です。年末時点の残高を把握することで控除額を正確に算出でき税負担の軽減につながります。私たちは、必要書類を整え申請手続きをスムーズに進めることが求められます。
また、残高の変動に応じた見直しを行うことで控除を最大限に活用できる可能性があります。住宅購入を検討している皆さんには、この制度をしっかり理解し賢く利用してほしいと思います。これにより、より良い住宅購入の実現に近づけることでしょう。