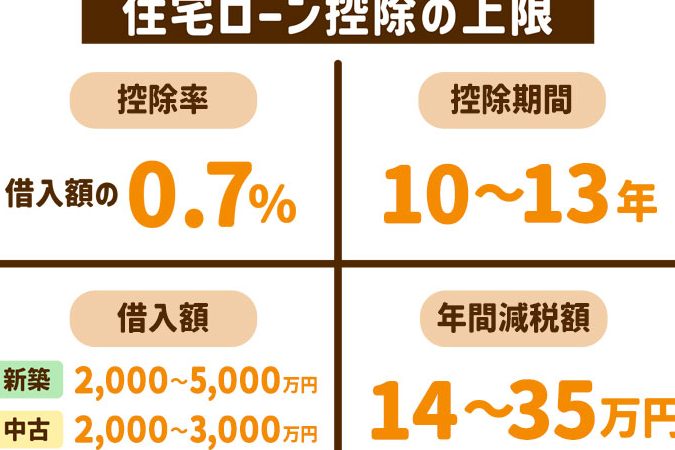
住宅ローンを利用して新しい家を手に入れた私たちにとって、確定申告は重要なステップです。特に初年度は、どのくらいの還付金が期待できるのか気になるところですよね。実際、**住宅ローン 確定申告 初年度 いくら返ってくる**かを知ることで、私たちの家計にどれほどの影響があるのかを理解できます。
住宅ローンの概要
住宅ローンは、自宅を購入するための資金を借りる方法です。私たちが住宅ローンを借りる際、多くの場合、金融機関が提供するローン商品を利用します。これにより、高額な住宅を分割して返済できることが大きな利点です。
住宅ローンには、主に以下の特徴があります:
- 返済期間:通常、住宅ローンの返済期間は10年から35年です。この期間内に借入金を返済します。
- 金利タイプ:金利には、固定金利型と変動金利型があります。固定金利型は、一定の金利で返済を続けることが可能です。
- 頭金:通常、家の購入価格の20%程度の頭金が必要です。
さらに、住宅ローンを利用する際には、自己資金や信用情報も重要です。自己資金が多いほど、借入額が減少し、返済負担が軽くなります。また、私たちの信用情報が高いと、金利が優遇されることもあります。
確定申告の重要性
確定申告は、住宅ローンを利用する者にとって重要な手続きです。特に初年度において、どのように還付金が得られるかを理解することが、家計の健全な運営に寄与します。では、具体的な内容を見ていきましょう。
初年度の特別控除
初年度には特別控除を受けることができます。この控除により、住宅ローンの利息分が税金から差し引かれ、還付金が増加する可能性があります。以下の点が特別控除の主な特徴です。
- 控除対象額: 住宅ローンの残高に基づく利息が対象。
- 控除限度額: 年間最高で40万円の控除が適用。
- 適用期間: 10年間の長期にわたり利用可能。
この控除を適用することで、実質的な税負担が軽減されるため、家計に優しい選択肢となります。
申請方法と必要書類
申請方法は比較的簡単で、必要な書類を整えればスムーズに進められます。主な流れは以下の通りです。
- 書類準備: 住宅ローンの契約書、領収書、住民票などを揃える。
- 税務署への提出: 確定申告書と必要書類を税務署に提出。
- 還付金の受取: 申告が承認されれば、指定口座に還付金が振り込まれる。
住宅ローン控除額の計算
住宅ローン控除額の計算には、主に年収と住宅取得費用が影響します。これらの要素を正確に把握することで、控除額を明確に理解し、還付金の目安を把握できます。以下に、控除額を計算するための重要な要素を説明します。
年収に基づく控除額
年収が住宅ローン控除額に大きく影響します。具体的には、年収によって適用される控除率が異なるため、収入が高いほど控除額が多くなります。例えば、以下のように計算されます。
- 年収600万円以下の場合、控除率1%
- 年収600万円超~1,200万円以下の場合、控除率0.7%
- 年収1,200万円超の場合、控除率0.5%
したがって、年収に応じた控除額の例を見てみましょう。
| 年収 | 住宅ローン控除額(例) |
|---|---|
| 600万円 | 40万円 |
| 800万円 | 28万円 |
| 1,200万円 | 20万円 |
控除額は年ごとに異なる可能性があるため、毎年の申告時に確認が必要です。
住宅取得費用の影響
住宅取得費用も控除額を決定する重要な要素です。住宅ローン控除は、取得費用の最大1,000万円に対して適用されます。これにより、借入額が大きいほど、控除額も増加します。例えば、住宅取得費用が3,000万円の場合、控除計算は次のようになります。
- 実際の住宅ローン額:3,000万円
- 控除対象額:1,000万円
- 控除額(年率1%の場合):10万円
返戻金の受け取り方法
確定申告からの返戻金を受け取るには、いくつかの手順が必要です。まず、必要な書類を準備します。具体的には以下の項目が重要です。
- 給与所得の源泉徴収票: 会社から提供される。この書類には年間の所得税額が記載されています。
- 住宅ローンの契約書や領収書: 借入金額と支払った利息を証明する書類が必要です。
- 確定申告書: 補助資料として使用します。自分の状況に応じた書類を選びます。
次に、書類を整えたら、税務署に提出します。提出は郵送または直接持参のいずれかが可能です。また、電子申告も利用できます。特に、e-Taxを活用すると移動時間を節約できます。
さらに、申告後は処理の進捗を確認することが重要です。処理には一般的に1ヶ月から2ヶ月かかります。処理が完了すると、指定した口座に返戻金が振り込まれます。この際、振込先口座情報を正確に記入する必要があります。
注意点とアドバイス
住宅ローンの確定申告について、注意すべき点がいくつかあります。まず、必要な書類を事前に整えておくことが非常に重要です。給与所得の源泉徴収票や住宅ローンの契約書、領収書、確定申告書は必須です。これらの書類が揃っていないと、申告に時間がかかることがあります。
次に、還付金の振込先情報を正確に記入しておくことが欠かせないです。指定した口座に還付金が振り込まれるので、振込先を誤って記入しないように心掛けましょう。特に口座番号は間違いやすいので、再確認が大切です。
また、控除額は年収や住宅取得費用によって異なるため、自分がどれくらいの控除を受けられるか把握しておく必要があります。年収が600万円以下の場合は控除率が1%ですが、600万円を超えると控除率が下がります。この点を理解しておくことで、還付金の目安を立てられます。
さらに、初年度の特別控除についての理解も必要です。この控除は、住宅ローンの利息分を税金から差し引くことができ、年間最高で40万円が適用される場合があります。したがって、計画的に申告することで、経済的なメリットが得られます。
Conclusion
住宅ローンの初年度の確定申告は私たちにとって大きな経済的メリットをもたらす重要なステップです。特別控除を活用することで、税負担を軽減し、還付金を受け取ることが可能になります。適切な書類を準備し、申告手続きをスムーズに行うことで、私たちの家計にプラスの影響を与えることができるでしょう。
また、自分の年収や住宅取得費用に基づいて控除額を把握することも大切です。計画的な申告を行うことで、より多くの還付金を得るチャンスが広がります。私たちの未来のために、住宅ローン控除を賢く活用していきましょう。